
Ercüment Tunçalp
2025 nasıl bir yıl olacak?

Her yılın başında, gelecek 12 ay için görüşlerimi paylaşıyorum. Bu sefer de 2025 yılının oldukça zor geçeceğini, ana nedenleri belirterek başlıyorum. Vergi sisteminde adalet gerçekleşmeden, üretim artışı sağlanmadan, para politikası maliye politikası ile desteklenmeden ve yapısal reformlar devreye sokulmadan ekonomi rayına giremez. Ve aynı sebeplerle yeni yılda enflasyonun hedeflenen seviyelere düşmeyeceğini de rahatça söyleyebilirim. Zira beklenen faiz indirimleri peşinden dövize talep yaşanır, kurları yükseltecek olan bu durum yüksek döviz pozisyon açığı bulunan reel sektör için kur riski anlamı taşır. Faiz indirimi ile birlikte reel faiz eksi kalmaya devam edeceğinden, yatırımcının emlak ve en fazla da altına yönelişi kaçınılmaz olur. Kurun uzun süre sabit kalması ile yatırımcısına kaybettiren dolar yeni yılda kat be kat fazlasını kazandırır. Diğer yandan da maliyet enflasyonuna katkı yapar.
Enflasyonu düşürmek üzere; eğer varsa yapılanlara da bakmak gerekiyor.
Yapısal reformlara başlandı mı?
Karara bağlanan tasarruf tedbirlerinden sonuç alınabildi mi?
Cevaplar ‘hayır’ olduğuna göre; kurumları yeniden inşa etmeden, kamuya tasarruf yaptırmadan bu gemiyi yüzdürmek kolay değildir. Siyasilerin ümit veren açıklamalarının 2025 yılı için rakamsal karşılığı yoktur. Dolayısıyla tutmayan enflasyon hedeflerine göre doğru planlama yapılamayacağı açıktır.
Örneğin geçtiğimiz Ağustos ayında ve öncesinde genel kanı Eylül ayından itibaren faiz indirimlerinin başlayacağıydı. MB’nın yıl sonu enflasyon beklentisi Nisan ayında yüzde 36 iken benim iddiam, bu tahmininin tutmayacağı (tahminim %55’idi) ve yıl sonuna 4 ay kala’da Ocak ayından önce faiz indiriminin yapılamayacağı yönünde idi. Diğer nedenleri ile birlikte o tarihlerde açıklamıştım. Dolayısıyla bireylerin kime inanacağına karar vermesi çok kolaydır. Daha önce söylenenlere ve gerçekleşme oranlarına bakarak…
Kurtarıcı olarak iş başına gelen Mehmet Şimşek, vergiyi “tabana yayma” sözü verse de adaletli bir gelir dağılımı için şart olan bu uygulama yine başka bir bahara kalmıştır. Halkımızın vergi yükü 2025 yılında oldukça ağırlaşacaktır. Önümüzdeki yıl enflasyonun çok üzerinde bir oranda artışla 11,1 trilyon lira tahsilat hedefine ulaşılması öngörülüyor. KDV ve ÖTV gibi dolaylı vergilerin bu toplam vergi gelirleri içindeki payı da önümüzdeki yıl yüzde 70’lere dayanacaktır. Bu oran AB ve OECD ülkelerinde yüzde 35 civarındadır.
Yani verilen sözlerin aksine; gelir, kâr ve servet sahiplerinin payı yine üçte bir seviyesinde kalacaktır. Bu kadarla kalsa iyi, dolaylı vergi adına yeni sürprizler de gelecektir. Örneğin 7524 sayılı kanunda yapılacak değişiklikle; “2025 yılından itibaren e-ticaret pazar yerlerinden yapılan her türden mal/hizmet satışlarına uygulanmak üzere satıcıya e-ticaret pazar yerleri tarafından yapılacak ödemeler üzerinden satıcı gerçek kişi ise %25, tüzel kişi ise %15 stopaj kesilecek.” Bunun anlamı; fiyatların sadece e-ticaret sitelerinde değil (zira e-ticareti fiili mağazadan ayrı fiyatlandırmak mümkün değil), piyasa genelinde şişirilmesi demektir. Böylece satışlar düşeceği için hem kağıt üzerindeki vergi gelirlerine ulaşılamayacak hem de dezenflasyon süreci başlamadan bitecektir.
Kaldı ki 2025’te iç talebin daha da düşmesi resesyon riskini de artırıyor. Nitekim İSO Türkiye İmalat PMI (satın alma yöneticileri endeksi), son 8 aydan beri sınır değer olan 50’nin altındadır ve faaliyetlerde bozulmayı ifade eden öncü göstergedir. Böylece yüksek enflasyonumuz varken, bir de resesyonumuz olacaktır. Ekonomimiz yılın 3. çeyreğinde önceki yıla göre yüzde 2,1 büyüdü. Bu büyüme son 17 çeyreğin en düşük oranıdır. 2025 bu tablo eşliğinde stagflasyonu da yaşayacağımız bir yıl olabilir. Üstelik yeniden değerleme oranının yüzde 43,93 olması; fiyat ve ücret artışlarının ise beklenen enflasyona göre planlanması vergi tahsilatını da olumsuz etkileyecektir.
IMF 2030’a kadar Türkiye için yıllık bazda tek haneli enflasyon öngörmediğini açıkladı. Hatta Türkiye’nin en yüksek enflasyonlu 3’üncü ülke konumuna yükseleceğini belirtti. Tanınmış bir finans ve sigorta şirketi olan Allianz Trade, Küresel İflas Raporu’nun ikinci yarı yıl değerlendirmesinde; Türkiye’de iflasların geçen seneye göre yüzde 20 artacağı da raporda yer alan bilgiler arasında. Her 5 şirketten birinin bu riski taşıması çok olumsuz bir işarettir.
Sonuç olarak; kamu açıkları nedeniyle yaşanacak zorunlu parasal genişleme de enflasyondaki yükselişin yeni nedeni olacaktır. Bu bakımdan hesapsız harcamaları önlemek ve yapısal sorunları çözmek yerine yüksek oranlı bir asgari ücret artışını enflasyonist etkinin tek nedeni olarak görmek temelden hatalıdır.
Enflasyon düşük çıksın ve çalışanların ücret artışlarına yansımasın düşüncesi ile Aralık’tan Ocak ayına ertelenecek mal ve hizmet zamları sonrasında ne olacak?
En kötüsünün geride kalmadığı henüz yılın ilk ayında görülecek!
Küresel genişlikte dolar bazında en yüksek raf fiyatlarına sahip olmamıza ve üstelik döviz kuru aylarca sabit kalmasına rağmen, kırmızı et ve damacana suları başta olmak üzere gıda fiyatlarının artmaya devam etmesi, fırsatçı enflasyonunun önümüzdeki dönemde de cesaretle tırmandırılacağına işarettir. Eğer halkın temel gıda fiyatları kontrol altına alınamazsa, bu kategori enflasyona lokomotiflik etmeye ve baş ağrısı olmaya devam edecektir. Kaldı ki hâlâ dünyanın en yüksek faizini veren 2. ülkesiyiz (Arjantin’den sonra). Dünyanın en yüksek enflasyona sahip ülkeleri içinde de 6. sıradayız ama ilk 5’teki çoğunluğun iç savaş ile mücadele zorunda kaldıklarını da unutmamalıyız. “Sığınmacılar gidecek, bu yük ekonominin sırtından inecek” şeklindeki görüşler için ise henüz çok erkendir. İstikrar sağlanmadan, kimse burada kurduğu düzeni bozup kesin dönüşü planlamaz. Üstelik AB’nin, Suriyeli ve Afgan sığınmacılar konusunda Türkiye’yi “Avrupa sınırlarının muhafızı” şeklinde görmesi ve buna 9-10 milyar avro bedel belirlemesi, yapılan fedakarlığın sadece sosyal boyutunu bile karşılamaz. Ve de mevcut durumda belirsizlik sürdüğüne göre bu yükün 2025 yılında da taşınacağı çok açıktır. Trump göreve başlamadan, HTŞ-ABD ilişkisi tam netleşmeden Suriye meselesine temkinli yaklaşmak gerekir. Yani şapkayı havaya atmak için de daha çok erkendir!

Satın Alma Gücü Paritesi (SAGP), farklı ülkelerdeki para birimlerinin değerini döviz kuruna göre değil, o parayla satın alınabilen aynı mal ve hizmet sepetine göre eşitleyen bir yöntemdir.
Örneğin, dünyanın her yerinde kolay bulunabildiği için klasik “Big Mac Endeksi” üzerinden Temmuz 2026 sonu verilerini kullanalım (The Economist).
SAGP Kuru= Türkiye ürün fiyatı (TL)/ABD ürün fiyatı (USD)
Türkiye Big Mac fiyatı: 325 TL
ABD Big Mac fiyatı: 5,70 USD
Dünya ortalama Big Mac fiyatı: 5 USD
Güncel piyasa kuru: 47,50 TL
Formüle uygulayalım;
SAGP Kuru= 325 TL/5,70 USD= 57 TL/USD
Buradan ne çıkar?
Piyasa kuru 47,50 TL seviyesindeyken, TL’nin döviz karşısında (47,50 TL yerine 57 TL) yaklaşık yüzde 20 oranında değerli olduğu sonucu çıkar. Piyasa kuruyla Türkiye’deki bir Big Mac’in fiyatı 6,84 dolara denk gelirken, bu fiyat, 5,70 dolarlık ABD fiyatını belirgin bir şekilde aşmış olur. Bu tablo, Türkiye’deki mevcut fiyatlama davranışlarının küresel realiteden ne kadar koptuğunu gösterir. Üstelik alım gücünde de düşüşe işaret eder. Kaldı ki market fiyatları kıyaslamalarımızdan birinde, yerli markalarımızın bile ABD’de dolar bazında daha ucuz olduğunu gördük.
Birinci neden; döviz kuru enflasyon kadar artmadığı için Türkiye, dışardan gelen turist gözünde bile pahalı hale gelmiştir. Dolayısıyla ülkemizde bir fast-food yemeğinin fiyatı (diğer gıda ürünleri de öyle), dünyanın en büyük ekonomisi olan ABD’deki fiyatları aşmıştır. Yani nominal kişi başı gelirimiz bir Amerikalının 4,5’ta biri seviyesindeyken, en temel tüketim kalemlerine onlardan fazla para öder hale gelmişiz.
Asgari ücretlerin kıyaslanmasında da benzer sonuç çıkmaktadır. ABD asgari ücretiyle (2.400 $) 421 adet hamburger alınırken, Türkiye’deki asgari ücretle (28.075 TL) 86 adet hamburger alınabilmektedir.
Buraya kadarını bir tarafa not edip, diğer şaşırtıcı hususlarla devam edelim…
Uluslararası Para Fonu (IMF) tarafından açıklandığı üzere, 2026 yılında Türkiye’nin nominal GSYİH büyüklüğü 1,8 trilyon dolar ve dünyadaki yeri 16. sıra iken, SAGP hesabıyla GSYİH büyüklüğü 4,03 trilyon dolar ve dünya sıralamasındaki yeri 11. basamak oluyor. Yine IMF’nin 2026 verilerine göre, Türkiye kişi başına düşen nominal geliri 21.079 dolar seviyesiyle dünya 77.’si, SAGP bazında kişi başı gelirde ise 46.679 dolarla dünya 62.’si oluyor.
İşte bu verilere ve “bireysel refah” a birlikte bakınca; SAGP’nin gerçekçi olmadığını ortaya koymak o kadar da zor olmuyor. Görünen gelirin büyük kısmı bir ülkede küçük bir azınlığın elindeyse, çoğunluk asgari ücret seviyesinde yaşıyorsa, o “46 bin dolarlık” alım gücü hayal oluyor.
- Ancak ülkemizde yer alan hizmet sektörü (berber, garson, şoför, terzi, güvenlik, temizlik vb) Amerika ve Avrupa’ya göre çok ucuz kaldığı ve bunun ağırlığı da sepette fazla yer tuttuğu için bizdeki genel fiyat düzeyini aşağı çekiyor ve SAGP paritesini “avantajlı” gösteriyor. Ve de bu veriler yan yana getirilince, SAGP tabanlı milli gelirimiz olduğundan çok şişirilmiş görünüyor. Üstelik saydıklarımın yanında belirtmediğim daha onlarca düşük ücretli çalışanın maliyeti sepet ortalamasını (fiyat seviyesini) aşağı çekerken, aynı insanların cebindeki paranın düşen alım gücü dikkate alınmıyor. Yani SAGP olaya tek yönlü bakıyor.
Fiyat istikrarı sağlanamadığı sürece, SAGP sokağın gerçekliğinden kopuk bir “sanal istatistik” olarak kalmaya mahkumdur. Bir de işin içine kalite, teknoloji, refahın coğrafi dağılımı ve kamusal verimlilik farkları da girdiğinde yaşam standartları iyice şaşıyor.
- Ayrıca her ülkenin ortak ve “standart bir sepeti” olamaz. Zira nüfusumuzun çoğunluğu için gıda, kira, enerji ve ulaşım giderleri sonrasında geriye kalanla; tatil, dışarda yemek, otel, eğlence gibi harcamalar yok hükmündedir. Hal böyleyken temel gıdaya bile erişmekte zorlanan milyonlarca insan, kağıt üzerinde yoksulluk sınırını aşmış görünüyor.
- Yunanistan nominal kişi başı geliri (29.413 $) bizden (21.079) yüzde 38 fazlayken, SAGP devreye girince neredeyse eşitleniyoruz (47.375 $ / 46.679 $).
Oysa Yunanistan’da market alışverişi, tatil, dışarda yemek bizden daha ucuz. Bundan faydalanmak isteyen vatandaşlarımız akın akın o ülkeye gidiyor. Ortalama ücret haline gelen asgari ücretimiz (504 Euro), Yunanistan net asgari ücretinden (790 Euro) yüzde 40 daha eksiktir. Ama buna rağmen SAGP hesabıyla satın alma gücünde aynı hizaya geliyoruz. Şaka gibi değil mi?
- ABD nominal olarak 4,5 katımız olmasına rağmen, SAGP hesabıyla fark 2 kata iniyor. Türk vatandaşı, ABD vatandaşının yarısı kadar satın alma gücüne sahip olsa daha ne ister!?
Sonuç olarak; halk yoksullaşırken, SAGP bazlı milli gelir verilerinin öne çıkarılması (Dünya Bankası ve IMF mutfağında), gelişmekte olan ülkeleri üst sıralara fırlatabilir. Bu durum yapısal sorunlar hallolmadan bile, sadece matematiksel bir sepet avantajıyla ekonomiyi olduğundan iyi gösterebilir. İşte birçok iktisatçı tarafından “illüzyon” olarak değerlendirilmesi de bundandır.
Altı yıl önce bu formatın gücünü nereden aldığını ve özelliklerini yazmıştım. Geçen zaman içinde yarış kızıştı ve öne geçenler oldu. Tabela adlarını çeşitli sebeplerle elbette belirtmeyeceğim. Ancak bunu medyadan takip ederek bile tüketicinin nerelerde izdiham yarattığını kolayca görmek mümkündür. Ben sadece yerli formatın (enflasyonu düşük yaşayan ülkelerle benzerliği yok) ipi göğüsleme şartını belirteceğim.
Yine yıllar önce “Gimsa bunu nasıl başardı?” başlıklı bir yazı yazmıştım, çok ilgi görmüştü. Ankara’da, nakit gücüyle satın alma faaliyetinin nasıl rekabet üstünlüğü getirdiğini konu etmiştim. Zira en büyük zincirler 60-90-120 gün vadeli ödemeler yaparken, Gimsa nakitin gücünü kullanıyordu…
Yani işin merkezinde “spot piyasa” koşulları vardı. Bu ticaret modelinde uzun vadeler, taksitler ya da distribütör sözleşmeleri bulunmaz. “Para buraya-mal buraya” veya “Parayı veren malı alır” mantığı geçerlidir. Resmî ana dağıtıcıların belirlediği fiyat politikasının dışında, bağımsız toptancılar üzerinden piyasaya sürüm gerçekleşir. Spot gıda ticareti tamamen yasal ve faturalıdır. Kâr marjı çok düşük (sürümden kazandırır), sermaye yüksek ve stok devir hızı da çok daha yüksek olmak durumundadır. Yani tabelaya her “Gross Market” yazan rekabetçi olamaz. Sadece satış alanı büyüklüğünde ve ürün sayısında benzerlik gösterebilir. Çünkü geleneksel marketler, “planlı ve kontratlı tedarik” ile işleri yürütürken, gerçek gross marketler “avcı” gibi davranır. Spot piyasayı anlık koklayarak parayı en hızlı ve en agresif şekilde ürüne dönüştürürler.
Daha önce toptancı kimliğiyle edindiği spot satış tecrübesini; nihai tüketiciye de yansıtmak üzere, yurt çapında organize olan ve büyümesini sürdüren şirketler vardır. Tedarikçinin çok iyi tanıdığı ve nakit akışını hızlandırmak üzere sık sık kullandığı bu toptancılar, zaten büyük perakendecilerin geç ödemeleriyle marka sahipleri için bir kaçış yeriydi. Ve elbette nakitin gücü en düşük maliyet fiyatına ulaşmayı sağlıyordu. İşte burada toptancılıkta tecrübe kazanmış olan Gross Market yönetimleri, hem ölçek ekonomisinden faydalanmak hem de tüketici nezdinde yer edinmek üzere daha da ileri bir aşamayı programa aldılar. Böylece ortaya 10 bin metrekare üstü satış alanı olan, ABD’deki “Supercenter” benzeri dev satış alanları çıktı.
Format tüketici için “Hard Discount” gibi gözükse de esasında gerçek bir “Toptan Fiyatına Perakende” özelliği ile bir adım daha öne çıkmaktadır. Dolayısıyla şirketlerin ana konsepti “Depo-Mağaza” olarak anlaşılmalıdır. Bunun ifadesi, toptancı ve perakendeci özelliğinin tek satış noktasında vücut bulmasıdır. ABD’deki benzerleri; Costco Wholesale, Sam’s Club ve BJ’s Wholesale Club zincirleri de “Depo Market” formatının temsilcileridir. Ancak bizdekinin onlara göre avantajı, yüksek enflasyon şartlarında nakitin gücünden daha fazla istifade imkanıdır. Kaldı ki, bir kısmını da tüketiciye aktararak fark yaratmışlardır. İşte bu nedenle öncelikle rakipleri indirim marketleridir. Bu rakipleri zorlayacak hususlar ise hem daha ucuz hem de 1.000 çeşit ürün yerine 60.000 çeşit ürün sunmalarıdır.
Şimdi de diğer avantajlarını ortaya koymaya çalışayım…
- Metrekare başına düşen personel sayısı (maliyeti de) minimum düzeydedir.
- Yüzlerce üründen oluşan katalog, televizyon reklamı yerine sadece “kulaktan kulağa” yayılan ucuzluk algısı yeterlidir.
- Marketlerinin bir çoğu 15 veya 20 yıllık uzun vadeli kira sözleşmelerine sahiptir. Devasa büyüklük karşısındaki yüksek kiralara rağmen, yaratılan büyük cirolar içindeki kiranın oranı bana göre maksimum %2-3 aralığındadır. AVM’ler için lokomotif mağaza sayılması (AVM’ye önemli müşteri katkısı ile) ve en alt/otopark seviyelerinin uygun bulunması da kira ayrıcalığını (en düşük metrekare kira) mümkün kılmaktadır.
- Sektörde birçok değişik iskonto türü vardır. Ancak bunların en haşmetlisi “nakit iskontosu”dur. Örneğin ek olarak gelecek bir %15-20’lik avantajın (alırken kazanmak) tüketiciye yansıtılması bile yeterlidir.
Gerçek gross marketin, ulusal markete göre yaklaşık yarı fiyata veya daha da düşük fiyata sattığı iki ürün örneği vereyim. Ankara Makarna (20 TL/38 TL), Fiskobirlik Fındık Ezmesi 300 gr (160 TL/374 TL). Daha ne olsun?
Sonuç olarak; mevcut perakendeciler ödeme şartlarını değiştirmeden bu formata geçerek, bugün değilse yarın gerçeği ile rekabet edemezler. Zira tedarikçi, formatı can simidi saydığı için bu şirkete sadece dualarını göndermez, imkanlarını da seferber eder.
Üstelik son dönemde; İstanbul başta olmak üzere Sakarya, Denizli, Antalya, Gaziantep ve Malatya gibi illere yayılarak, ulusal bir oyuncu olduğunu ve aynı tempoda büyüyeceğini gösterenler var. Bu hızlı büyümeyi dikkate alırsak; nakit gücü ve büyük hacim beraberliği ile her tedarikçinin (üreticinin) ayrıcalıklı müşterisi olma yolunda ilerledikleri ortadadır.
Ülkemiz açısından faydası, gıda enflasyonunu frenlemek, tüketici açısından en düşük fiyata ulaşmak, rakipler açısından da daha düşük oranda brüt kâra razı olmak şeklinde bir ortam yaratacak olmasıdır.
“Nakitin gücü”nü çok iyi ifade edebileceğim bizzat yaşadığım bir anımı paylaşacağım. 90’lı yılların sonunda ülkemizin en büyük zincirinden, rakip durumundaki zincire transfer olduğumda; her iki şirketin alım şartlarına da hakimdim. Bu durum tedarikçileri tedirgin etmişti. Ancak daha da fazlası oldu. Patron üçüncü bir şirketi de almaya karar verince bana da o şirketin alım şartlarını inceleme görevi düştü. Bu kıyaslamaları yaptığımda gördüm ki; en uygun satın alma şartlarını en büyük hacimdeki perakendeci değil, nakitin gücünü kullanan daha düşük ölçekli perakendeci sağlıyordu. Yani yüksek hacim tek başına avantaj yaratmıyordu. Tedarikçinin nakit akışını dikkate almayan, onu iyi anlayamayan, yani empati yapmayan perakendeci onun ayrıcalıklı müşterisi olamaz. Hem de aynı grup içinde yer alan kardeş tedarikçi tarafından bile…
İrlanda Adası, Avrupa anakarasının kuzeybatısında ve Büyük Britanya’nın batısında yer almaktadır. Ada iki bölüme ayrılmıştır. İrlanda ve Birleşik Krallık’ın bir parçası olan Kuzey İrlanda olarak…
İrlanda, Avrupa Birliği üyesidir. Dolayısıyla para birimi de Euro’dur.
- Nüfusu: 5,4 milyon (Ankara’dan az).
- Yüzölçümü: 70.273 kilometrekare (Konya’nın iki katından az).
- Kişi başı milli gelir: 131.592 Dolar (Türkiye’nin 7 katıdır).
- Başkent: Dublin
- İşsizlik oranı: %5
- Büyüme oranı: %8
- Tüketici enflasyonu (yıllık): %2,8
- Net asgari ücret: 3.147 Euro (bizimki 510 Euro)
Avrupa’nın finans merkezlerinden biri olan İrlanda, düşük vergi politikası sebebiyle ülkeye yerleşmiş bazı uluslararası şirketler sayesinde (Google, Facebook, Apple ve Twitter gibi) bu şirketlerin Avrupa üssü haline gelmiştir. Gelişmiş bir ülke olarak değerlendirilir. Sağlık hizmetleri, ekonomik özgürlük ve basın özgürlüğü alanlarında üst sıralardadır. İrlanda ekonomisi tarıma ve endüstriye aynı derecede bağlıdır. Topraklarının yaklaşık üçte ikisi çayırlık ve meralardan oluştuğu için hayvancılık çok gelişmiştir. Sığır eti, ihracat toplamının dörtte birini teşkil eder. (Wikiwand)
Şimdi fiyat kıyaslamamıza geçebiliriz…
- Ülkede yer alan market zincirleri: Super Valu, Tesco, Dumes Stores, Lidl, Aldi, Spar, Centra’dır.
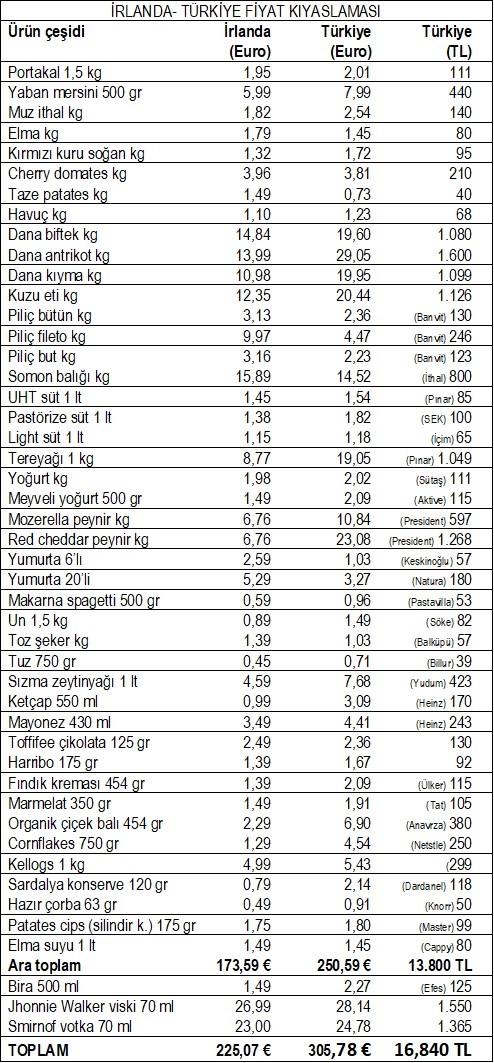
- Alışveriş yeri: Aldi
- Alışveriş tarihi: 12.10.2026
- Fiyatların alındığı marketler: Aldi ve ülkemizin iki ulusal zinciri…
- Güncel kur: 1 Euro= 55,08 TL
- İrlanda alışveriş tutarı; 225,07 Euro olup, Türkiye alışveriş tutarı 305,78 Euro’dur (16.840 TL). Bizdeki alışveriş tutarı %35,86 daha pahalıdır.
- 47 ürünlük listenin içinde 35 üründe biz pahalıyız. Ancak bazı ürünlerde olağanüstü farklar görülmektedir. Dana kıymada %82, kuzu etinde %65, tereyağında %117, un %67, sızma zeytinyağında %67, balda %201 pahalıyız.
- Satın alma gücü farkına gelecek olursak; İrlanda vatandaşının geliri (net asgari ücret) %517 fazlayken, bizim vatandaşımızın harcaması %35 fazladır.
Bu durumda İrlanda vatandaşı aylık geliri ile bu alışverişi ay içinde 14 defa tekrarlayabilirken, Türk vatandaşı aylık geliri ile aynı alışverişi 1,7 defa yapabilmektedir. Başka bir ifadeyle İrlanda vatandaşı gelirinin sadece %7’sini bu alışverişe ayırabilirken, bizim vatandaşımız gelirinin %60’ını aynı alışverişe ayırmak durumundadır.
Sonuç olarak; euro bazında bile pahalılığın sebeplerini geçmiş yazılarımda ifade etmiştim. Bu sefer başka bir iktisatçının tespitini aktaracağım. Zira değerli Emre Şirin bizim ayrıntılı çalışma sonuçlarını tek örnekle özetlemiş. “2018 yılında 3,5 lira olan 100 gr’lık Türk kahvesi şimdi 115 lira, 2018’de 1.603 lira olan asgari ücret şimdi 28.000 liradır. Yani maaş 17,5 kat artarken, ürün fiyatı 33 kat artmış ve satın alma gücü yarı yarıya düşmüş” diyor. İşte bizi diğer ülkelerden ayıran ve aranın açılmasına neden olan sahne budur.
NOT: Bugüne kadar pek çok ülke ile fiyat kıyaslamaları yaptık. Satın alma gücünü öğrenmeye çalışırken elbette sadece gıda ağırlıklı market alışverişlerini dikkate aldık. Ancak ülkemizde otomotiv, teknoloji ürünleri, gayrimenkul fiyatlarında da küresel fiyat seviyesinin hayli üzerinde yer aldığımızı biliyoruz.
Bu kıyaslamaların çoğunda, gelirimizin düşük, harcamamızın o ülkelerden yüksek olduğunu gördük. Elbette gelirimizin yüksek olduğu ülkeler de vardı ama bu sefer de fiyat seviyemizin yüksekliğinden o avantajı kaybediyorduk.
Şimdi aşağıda bu ülkeleri gruplayacağım…
- Gelirimizin daha düşük, harcamamızın daha yüksek çıktığı ülkeler:
İrlanda, Litvanya, Karadağ, Yeni Zelenda, Malta, Avusturya, Çekya, Finlandiya, İspanya, Hırvatistan, Danimarka, Portekiz, Sırbistan, Almanya, İsveç, Polonya, Belçika, İtalya, Macaristan, Hollanda, Yunanistan, Bulgaristan, Avustralya ve İngiltere. Bu gruptaki ülkelerle olan farkın bu günkü şartlarla yakın zamanda kapanması pek mümkün değildir. Zira satın alma gücü farkı oldukça fazladır.
- Gelirimizin de harcamamızın da daha düşük çıktığı ülkeler:
Norveç, İsviçre, Romanya, Fransa ve Kanada. Bu grupta da Romanya hariç, gelirimiz ile giderimiz arasındaki farkın çok daha büyük olması, diğer 4 ülkeyle de satın alma gücü farkımızın kolay kapanamayacağını gösteriyor.
- Gelirimizin daha fazla, harcamamızın da daha yüksek çıktığı ülkeler:
Fas, Malezya, Çin, Moldova, Arnavutluk, Kuzey Makedonya, Rusya, Azerbaycan, Tayland, İran ve Kazakistan. Bu gruptaki ülkeler ile ‘gelir-gider’ farkına bağlı olarak nispeten yakınlık vardır. Bunu da netleştirelim.
Satın alma gücünde; Fas ve Tayland ile çok yakınız. Malezya’dan, Çin’den, Moldova’dan, İran’dan, Rusya’dan, Azerbaycan’dan, Kazakistan’dan iyiyiz. Arnavutluk ve Kuzey Makedonya’dan gerideyiz.
Yukarıda görüldüğü üzere 50 ülke arasında satın alma gücünde 7 ülkeden daha iyiyiz. Dış güçlerin (IMF, Dünya Bankası) önümüzdeki tabağa koyduğu SAGP’ye göre kişi başı gelir hesabı; ABD’de 100 dolara alınan ürün ve hizmetin ülkemizdeki dolar olarak karşılığına göre bulunmaktadır. Oysa satın alma gücünü gösteren esas ölçü gelirin harcamaya ne kadar yettiğidir. Eğer biz de sadece aynı sepete daha az ödeme yaptığımız ülkelerle durumumuza baksaydık; Norveç, Fransa, Kanada ve İsviçre gibi ülkelerle satın alma gücünde aradaki büyük farkın minimuma indiğini göstermiş olurduk. Dolayısıyla SAGP’nin inandırıcılığı olmadığını, birçok bilimsel görüş ile de destekleyen onlarca yazım bulunmaktadır. Elbette bunu teyit eden oldukça da fazla sahadan örneklerle…


Ralf Arditti
17 Aralık 2024 saat: 14:03
Burada da geçekçi, veri temelli, geleceğe net bakan perspektif sunuyorsunuz. Şu anda yaşadığım Londra’da birkaç gün önce kasaptan 1 kg en kaliteli kıyma için £ 9 * 45 try/£ = 405 TL ödedim. Migros sanal markette: 450 !
Ercüment Tunçalp
17 Aralık 2024 saat: 17:23
Sayın Arditti paylaştığınız bilgi için teşekkür ederim. ABD ve Almanya’dan dolar ve Euro bazında yüzde 30 pahalıyız. Sterlin bazında yüzde 11 fazlalık ile teselli buldum. Elbette şaka…
Dikkatinizi çekerim; buradaki 450 liralık kıyma sizin aldığınız kalitede değil. Biraz önce köftelik kıymayı kilosu 600 liradan aldım.
Buna rağmen açgözlü fırsatçılar bu fiyatları bile tırmandırmak istiyorlar. Savunmaları, ithal ettikleri yemin döviz bazında olması. Kur uzun süredir değişmemesine rağmen, malzeme alımlarına ve işçilere de dolar ödediklerini varsayıyorum. İşte hiçbir haklı gerekçeleri olmamasına rağmen hala maliyetlerin yüksekliğinden bahsediyorlar !
Bazılarına da bu savunma kullanışlı geliyor. Onlar da “tarım politikalarının yanlışlığını” ilave edip konuyu bağlıyorlar. Olan da vatandaşa oluyor. Sonuç; halkı düşünen yok, herkes bulunduğu yerin hakkını vermek istiyor !