
Ercüment Tunçalp
Et fırsatçılarının ramazan hazırlığı

Sakın, “Ramazan dışında insaf ölçüleri içinde kalıyorlar” gibi anlaşılmasın, nefes aldırmıyorlar. Sadece bilinen taktiği uyguluyorlar. Şubat ayında, ramazana 10 gün kala söz verecekler; “Ramazanda fiyat artışı yok” diye…
Oysa o süreye kadar işlem tamamlanmış olacak…
Karkas fiyatı 600 lirayı (13,85 dolar) aştıktan sonra, 1.000 lirayı aşsa ne olur?
Zaten et yemeyi unutmuş olan vatandaşı ilgilendiriyor mu?
Et sektörü içinde en fazla dillendirilen, “Yem hammaddesinde yüzde 55 dışa bağımlıyız” bahanesi var. İsterseniz yüzde 100 dışa bağımlı olun; bütün dünya sizin kullandığınız yemi kullanmıyor mu? Döviz bazında diğer ülkelerin 2 katına ulaşan etiketler için daha makul nedeniniz var mı?
Efendim, “Çiğ süt fiyatı baskılandığı için hayvanlar kesime gidiyor”muş!
Kesime giden hayvanlar et arzını yükseltip, fiyat düşüşü sağlamaz mı?
Kaldı ki döviz bazında süt ve taze peynir fiyatlarında da diğer ülkelerden pahalıyız.
Bir de aynı kesimlerin ‘ithalat karşıtı’ söylemleri var. Efendim, “Zaten işe yaramıyor, fiyatları düşürmüyor”muş. Tamam işte daha ne istiyorsunuz?!
Ancak, ithalat hiç olmasın ki meydan tamamen fırsatçıya kalsın. İthalat varken durum buysa, bir de olmasa ne olacağını tahmin etmek o kadar zor mu?
Dolayısıyla ithalat yetersizdir, ihtiyaca göre artırılmalıdır. Ancak bir şartla; ithalatçı çevre ile spekülatörün rant ortaklığına izin verilmeyerek…
Türkiye’de karkas et ithalatını ESK yapıyor. İthal edilen etler de şube sayısına, piyasadaki dağıtım ağına ve satış hacimlerine bakılarak zincir marketler ve büyük et üreticilerine veriliyor. Onlar da karkas etten elde ettikleri ürünleri taahhütnamede yer alan fiyatlardan halka satıyor. Buraya kadarı bildiğimiz ve olması gereken süreçtir. Ancak bazı tüccarların ESK’dan aldığı tonlarca etin küçük bir kısmını satışa sunduğu, kalanını da el altından yüksek fiyata piyasaya sürdükleri belirtiliyor (Bahadır Özgür).
Eğer söylenen doğruysa bu sistem fırsatçıları besler. ESK süreci takip edemiyor veya denetleyemiyorsa acilen bu işten vazgeçmelidir.
Bir taraftan ithalat karşıtlığı sürerken, bir taraftan da küçükbaş hayvan yetiştiricileri temsilcisi, “ihracatın açılmasını ve desteklenmesini” istiyor (Ali Ekber Yıldırım haberinden). Yani şaka gibi hem hayvan varlığı azalıyor hem de 1 milyondan fazla hayvan biriktiği için ihracat isteniyor!
Artık hangisine inanacağınıza siz karar verin…
Bu kadar da değil!
“Fiyat artıyor ama talep düşüyor”muş. Ya ne olacaktı?
Kaldı ki talep düşünce de fiyat düşmez mi?
Yok öyle olmuyormuş. Talep düştüğü için; kuzular eskiden 18 kiloda kesilirken, sonra 20 kilo beklenmiş, daha sonra da 25 kiloya kadar gelmiş. Yani fiyat düşürmek yerine fazla maliyete katlanıyorlar, o durumda da fiyatı tekrar artırmak zorunda kalıyorlar. Aynen kulağı tersten göstermek gibi…
Şimdi geliyoruz, “Hayvan varlığımız azalıyor” masalına…
Tarım ve Orman Bakanlığı’na ait veriler ile TÜİK tarafından 30 Haziran 2025 tarihinde yayımlanan açıklamaya göre; son altı aylık sürede büyük baş hayvan sayısında yüzde 1,2, küçükbaş hayvan sayısında yüzde 6 artış olduğu görülüyor.
Daha öncesi de var…
TÜİK’in 10 Şubat 2025 tarihli haber bülteni içinde; “2023-2024 hayvan sayıları değişim oranları” olarak, büyükbaş hayvan sayısının bir önceki yıla göre yüzde 2,4, küçükbaş hayvan sayısının da bir önceki yıla göre yüzde 4,8 arttığı açıklanmıştı. Oysa aynı odaklar son iki senedir tam tersini seslendirmekteler.
Dolayısıyla “yanlış tarım politikası, hayvan sayısının azalması, yem fiyatlarının artması” şeklinde fahiş fiyata gerekçe oluşturan ve olayı saptıran fırsatçılar 2026 yılında da vatandaşın kabusu olmayı sürdürecekler.
Karkas et fiyatındaki tuhaflıktan daha fazlası market etiketlerine yansıyor.
Hani “Pahalı alıyorum, pahalı satıyorum” gerekçesi var ya, bu sözü “pahalı almak işime geliyor, zira bana da fazladan ekleyecek marj imkanı kalıyor” şeklinde çevirmek daha uygun olacaktır.
Usul de bulmuşlar!
Dana çeşitleri için “Biga yöresi”, “Çiftlik”; kuzu eti için “Trakya kıvırcık”, kuzu kıymasına “minikler için” şeklinde ayrı fiyat kulvarları açmışlar.
Biga yöresinin en lezzetli ete sahip olduğu bir gerçektir. Ancak o kadar fazla satış noktası ve restoran aynı yöreyi referans göstermektedir ki; hepsinin talebini karşılayacak hayvan varlığı bölgede bulunmamaktadır. Kaldı ki, Biga eti yumuşaktır. Benim aldığım marketin eti ise oldukça sertti.
Çanakkale İl Tarım ve Orman Müdürlüğü 2024 Yılı Brifing Raporu’nda, “Biga’nın 53.755 adet büyükbaş hayvan varlığına sahip olduğu” belirtiliyor. Bu sayının üçte biri süt hayvanı olsa, geriye kalan dana karkas ancak 100 satış noktasına yeter. Oysa tek perakendecinin bile bunun 4-5 katı şube sayısı var.
Yani aynen Ezine peyniri gibi; Ege Bölgesi’nin her yerinde üretilen peynirin adı nasıl “Ezine peyniri” olduysa, burada da benzer durum geçerlidir.
Yukarda son dana karkas ortalama fiyatının 601 TL olduğunu belirtmiştik. Ve piyasada bununla orantısız perakende fiyatlarının varlığından da bahsetmiştik.
Şimdi de tabelaya “Gurme” yazınca, “atış serbest” diyenlere bakalım…
Aşağıdaki örnek ulusal zincir olmadığı gibi lüks şarküteri veya lüks kasap da değildir. Sadece bakkaldan biraz daha büyük sıradan bir markettir.
İşte bazı fiyatları:
Dana kıyma 1.400 TL, dana kontrfile 1.800 TL, dana pirzola 2.200 TL, dana antrikot 2.700 TL, kuzu kuşbaşı 1.800 TL, kuzu pirzola 3.100 TL’dir.
Artık beyaz eşya fiyatları ile yarışan bonfileyi kıyaslama dışında tutuyorum.
Sonuç olarak; fahiş fiyatla mücadelenin de netice verdiği söylenemez. Dolayısıyla bu fiyatlara nüfusumuzun yüzde 80’i uyum gösteremez. Hele hele satın alma gücünden hiç bahsedilemez. Bir örnek de asgari ücretten…
Tam bir ay önce yüzde 27’lik yıllık artışla 28.075 TL olan net asgari ücret henüz ele geçmemişken; bu bir aylık sürede dana karkas fiyat artışı yüzde 13,8 olmuştur (Kaynak UKON). Artık söylenecek bir söz kalıyor mu?

Altı yıl önce bu formatın gücünü nereden aldığını ve özelliklerini yazmıştım. Geçen zaman içinde yarış kızıştı ve öne geçenler oldu. Tabela adlarını çeşitli sebeplerle elbette belirtmeyeceğim. Ancak bunu medyadan takip ederek bile tüketicinin nerelerde izdiham yarattığını kolayca görmek mümkündür. Ben sadece yerli formatın (enflasyonu düşük yaşayan ülkelerle benzerliği yok) ipi göğüsleme şartını belirteceğim.
Yine yıllar önce “Gimsa bunu nasıl başardı?” başlıklı bir yazı yazmıştım, çok ilgi görmüştü. Ankara’da, nakit gücüyle satın alma faaliyetinin nasıl rekabet üstünlüğü getirdiğini konu etmiştim. Zira en büyük zincirler 60-90-120 gün vadeli ödemeler yaparken, Gimsa nakitin gücünü kullanıyordu…
Yani işin merkezinde “spot piyasa” koşulları vardı. Bu ticaret modelinde uzun vadeler, taksitler ya da distribütör sözleşmeleri bulunmaz. “Para buraya-mal buraya” veya “Parayı veren malı alır” mantığı geçerlidir. Resmî ana dağıtıcıların belirlediği fiyat politikasının dışında, bağımsız toptancılar üzerinden piyasaya sürüm gerçekleşir. Spot gıda ticareti tamamen yasal ve faturalıdır. Kâr marjı çok düşük (sürümden kazandırır), sermaye yüksek ve stok devir hızı da çok daha yüksek olmak durumundadır. Yani tabelaya her “Gross Market” yazan rekabetçi olamaz. Sadece satış alanı büyüklüğünde ve ürün sayısında benzerlik gösterebilir. Çünkü geleneksel marketler, “planlı ve kontratlı tedarik” ile işleri yürütürken, gerçek gross marketler “avcı” gibi davranır. Spot piyasayı anlık koklayarak parayı en hızlı ve en agresif şekilde ürüne dönüştürürler.
Daha önce toptancı kimliğiyle edindiği spot satış tecrübesini; nihai tüketiciye de yansıtmak üzere, yurt çapında organize olan ve büyümesini sürdüren şirketler vardır. Tedarikçinin çok iyi tanıdığı ve nakit akışını hızlandırmak üzere sık sık kullandığı bu toptancılar, zaten büyük perakendecilerin geç ödemeleriyle marka sahipleri için bir kaçış yeriydi. Ve elbette nakitin gücü en düşük maliyet fiyatına ulaşmayı sağlıyordu. İşte burada toptancılıkta tecrübe kazanmış olan Gross Market yönetimleri, hem ölçek ekonomisinden faydalanmak hem de tüketici nezdinde yer edinmek üzere daha da ileri bir aşamayı programa aldılar. Böylece ortaya 10 bin metrekare üstü satış alanı olan, ABD’deki “Supercenter” benzeri dev satış alanları çıktı.
Format tüketici için “Hard Discount” gibi gözükse de esasında gerçek bir “Toptan Fiyatına Perakende” özelliği ile bir adım daha öne çıkmaktadır. Dolayısıyla şirketlerin ana konsepti “Depo-Mağaza” olarak anlaşılmalıdır. Bunun ifadesi, toptancı ve perakendeci özelliğinin tek satış noktasında vücut bulmasıdır. ABD’deki benzerleri; Costco Wholesale, Sam’s Club ve BJ’s Wholesale Club zincirleri de “Depo Market” formatının temsilcileridir. Ancak bizdekinin onlara göre avantajı, yüksek enflasyon şartlarında nakitin gücünden daha fazla istifade imkanıdır. Kaldı ki, bir kısmını da tüketiciye aktararak fark yaratmışlardır. İşte bu nedenle öncelikle rakipleri indirim marketleridir. Bu rakipleri zorlayacak hususlar ise hem daha ucuz hem de 1.000 çeşit ürün yerine 60.000 çeşit ürün sunmalarıdır.
Şimdi de diğer avantajlarını ortaya koymaya çalışayım…
- Metrekare başına düşen personel sayısı (maliyeti de) minimum düzeydedir.
- Yüzlerce üründen oluşan katalog, televizyon reklamı yerine sadece “kulaktan kulağa” yayılan ucuzluk algısı yeterlidir.
- Marketlerinin bir çoğu 15 veya 20 yıllık uzun vadeli kira sözleşmelerine sahiptir. Devasa büyüklük karşısındaki yüksek kiralara rağmen, yaratılan büyük cirolar içindeki kiranın oranı bana göre maksimum %2-3 aralığındadır. AVM’ler için lokomotif mağaza sayılması (AVM’ye önemli müşteri katkısı ile) ve en alt/otopark seviyelerinin uygun bulunması da kira ayrıcalığını (en düşük metrekare kira) mümkün kılmaktadır.
- Sektörde birçok değişik iskonto türü vardır. Ancak bunların en haşmetlisi “nakit iskontosu”dur. Örneğin ek olarak gelecek bir %15-20’lik avantajın (alırken kazanmak) tüketiciye yansıtılması bile yeterlidir.
Gerçek gross marketin, ulusal markete göre yaklaşık yarı fiyata veya daha da düşük fiyata sattığı iki ürün örneği vereyim. Ankara Makarna (20 TL/38 TL), Fiskobirlik Fındık Ezmesi 300 gr (160 TL/374 TL). Daha ne olsun?
Sonuç olarak; mevcut perakendeciler ödeme şartlarını değiştirmeden bu formata geçerek, bugün değilse yarın gerçeği ile rekabet edemezler. Zira tedarikçi, formatı can simidi saydığı için bu şirkete sadece dualarını göndermez, imkanlarını da seferber eder.
Üstelik son dönemde; İstanbul başta olmak üzere Sakarya, Denizli, Antalya, Gaziantep ve Malatya gibi illere yayılarak, ulusal bir oyuncu olduğunu ve aynı tempoda büyüyeceğini gösterenler var. Bu hızlı büyümeyi dikkate alırsak; nakit gücü ve büyük hacim beraberliği ile her tedarikçinin (üreticinin) ayrıcalıklı müşterisi olma yolunda ilerledikleri ortadadır.
Ülkemiz açısından faydası, gıda enflasyonunu frenlemek, tüketici açısından en düşük fiyata ulaşmak, rakipler açısından da daha düşük oranda brüt kâra razı olmak şeklinde bir ortam yaratacak olmasıdır.
“Nakitin gücü”nü çok iyi ifade edebileceğim bizzat yaşadığım bir anımı paylaşacağım. 90’lı yılların sonunda ülkemizin en büyük zincirinden, rakip durumundaki zincire transfer olduğumda; her iki şirketin alım şartlarına da hakimdim. Bu durum tedarikçileri tedirgin etmişti. Ancak daha da fazlası oldu. Patron üçüncü bir şirketi de almaya karar verince bana da o şirketin alım şartlarını inceleme görevi düştü. Bu kıyaslamaları yaptığımda gördüm ki; en uygun satın alma şartlarını en büyük hacimdeki perakendeci değil, nakitin gücünü kullanan daha düşük ölçekli perakendeci sağlıyordu. Yani yüksek hacim tek başına avantaj yaratmıyordu. Tedarikçinin nakit akışını dikkate almayan, onu iyi anlayamayan, yani empati yapmayan perakendeci onun ayrıcalıklı müşterisi olamaz. Hem de aynı grup içinde yer alan kardeş tedarikçi tarafından bile…
İrlanda Adası, Avrupa anakarasının kuzeybatısında ve Büyük Britanya’nın batısında yer almaktadır. Ada iki bölüme ayrılmıştır. İrlanda ve Birleşik Krallık’ın bir parçası olan Kuzey İrlanda olarak…
İrlanda, Avrupa Birliği üyesidir. Dolayısıyla para birimi de Euro’dur.
- Nüfusu: 5,4 milyon (Ankara’dan az).
- Yüzölçümü: 70.273 kilometrekare (Konya’nın iki katından az).
- Kişi başı milli gelir: 131.592 Dolar (Türkiye’nin 7 katıdır).
- Başkent: Dublin
- İşsizlik oranı: %5
- Büyüme oranı: %8
- Tüketici enflasyonu (yıllık): %2,8
- Net asgari ücret: 3.147 Euro (bizimki 510 Euro)
Avrupa’nın finans merkezlerinden biri olan İrlanda, düşük vergi politikası sebebiyle ülkeye yerleşmiş bazı uluslararası şirketler sayesinde (Google, Facebook, Apple ve Twitter gibi) bu şirketlerin Avrupa üssü haline gelmiştir. Gelişmiş bir ülke olarak değerlendirilir. Sağlık hizmetleri, ekonomik özgürlük ve basın özgürlüğü alanlarında üst sıralardadır. İrlanda ekonomisi tarıma ve endüstriye aynı derecede bağlıdır. Topraklarının yaklaşık üçte ikisi çayırlık ve meralardan oluştuğu için hayvancılık çok gelişmiştir. Sığır eti, ihracat toplamının dörtte birini teşkil eder. (Wikiwand)
Şimdi fiyat kıyaslamamıza geçebiliriz…
- Ülkede yer alan market zincirleri: Super Valu, Tesco, Dumes Stores, Lidl, Aldi, Spar, Centra’dır.
- Alışveriş yeri: Aldi
- Alışveriş tarihi: 12.10.2026
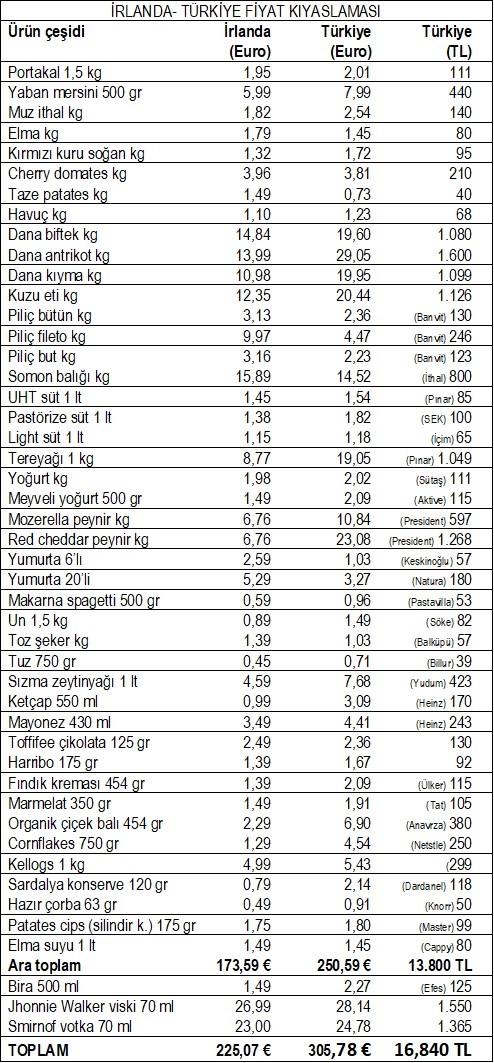
- Fiyatların alındığı marketler: Aldi ve ülkemizin iki ulusal zinciri…
- Güncel kur: 1 Euro= 55,08 TL
- İrlanda alışveriş tutarı; 225,07 Euro olup, Türkiye alışveriş tutarı 305,78 Euro’dur (16.840 TL). Bizdeki alışveriş tutarı %35,86 daha pahalıdır.
- 47 ürünlük listenin içinde 35 üründe biz pahalıyız. Ancak bazı ürünlerde olağanüstü farklar görülmektedir. Dana kıymada %82, kuzu etinde %65, tereyağında %117, un %67, sızma zeytinyağında %67, balda %201 pahalıyız.
- Satın alma gücü farkına gelecek olursak; İrlanda vatandaşının geliri (net asgari ücret) %517 fazlayken, bizim vatandaşımızın harcaması %35 fazladır.
Bu durumda İrlanda vatandaşı aylık geliri ile bu alışverişi ay içinde 14 defa tekrarlayabilirken, Türk vatandaşı aylık geliri ile aynı alışverişi 1,7 defa yapabilmektedir. Başka bir ifadeyle İrlanda vatandaşı gelirinin sadece %7’sini bu alışverişe ayırabilirken, bizim vatandaşımız gelirinin %60’ını aynı alışverişe ayırmak durumundadır.
Sonuç olarak; euro bazında bile pahalılığın sebeplerini geçmiş yazılarımda ifade etmiştim. Bu sefer başka bir iktisatçının tespitini aktaracağım. Zira değerli Emre Şirin bizim ayrıntılı çalışma sonuçlarını tek örnekle özetlemiş. “2018 yılında 3,5 lira olan 100 gr’lık Türk kahvesi şimdi 115 lira, 2018’de 1.603 lira olan asgari ücret şimdi 28.000 liradır. Yani maaş 17,5 kat artarken, ürün fiyatı 33 kat artmış ve satın alma gücü yarı yarıya düşmüş” diyor. İşte bizi diğer ülkelerden ayıran ve aranın açılmasına neden olan sahne budur.
NOT: Bugüne kadar pek çok ülke ile fiyat kıyaslamaları yaptık. Satın alma gücünü öğrenmeye çalışırken elbette sadece gıda ağırlıklı market alışverişlerini dikkate aldık. Ancak ülkemizde otomotiv, teknoloji ürünleri, gayrimenkul fiyatlarında da küresel fiyat seviyesinin hayli üzerinde yer aldığımızı biliyoruz.
Bu kıyaslamaların çoğunda, gelirimizin düşük, harcamamızın o ülkelerden yüksek olduğunu gördük. Elbette gelirimizin yüksek olduğu ülkeler de vardı ama bu sefer de fiyat seviyemizin yüksekliğinden o avantajı kaybediyorduk.
Şimdi aşağıda bu ülkeleri gruplayacağım…
- Gelirimizin daha düşük, harcamamızın daha yüksek çıktığı ülkeler:
İrlanda, Litvanya, Karadağ, Yeni Zelenda, Malta, Avusturya, Çekya, Finlandiya, İspanya, Hırvatistan, Danimarka, Portekiz, Sırbistan, Almanya, İsveç, Polonya, Belçika, İtalya, Macaristan, Hollanda, Yunanistan, Bulgaristan, Avustralya ve İngiltere. Bu gruptaki ülkelerle olan farkın bu günkü şartlarla yakın zamanda kapanması pek mümkün değildir. Zira satın alma gücü farkı oldukça fazladır.
- Gelirimizin de harcamamızın da daha düşük çıktığı ülkeler:
Norveç, İsviçre, Romanya, Fransa ve Kanada. Bu grupta da Romanya hariç, gelirimiz ile giderimiz arasındaki farkın çok daha büyük olması, diğer 4 ülkeyle de satın alma gücü farkımızın kolay kapanamayacağını gösteriyor.
- Gelirimizin daha fazla, harcamamızın da daha yüksek çıktığı ülkeler:
Fas, Malezya, Çin, Moldova, Arnavutluk, Kuzey Makedonya, Rusya, Azerbaycan, Tayland, İran ve Kazakistan. Bu gruptaki ülkeler ile ‘gelir-gider’ farkına bağlı olarak nispeten yakınlık vardır. Bunu da netleştirelim.
Satın alma gücünde; Fas ve Tayland ile çok yakınız. Malezya’dan, Çin’den, Moldova’dan, İran’dan, Rusya’dan, Azerbaycan’dan, Kazakistan’dan iyiyiz. Arnavutluk ve Kuzey Makedonya’dan gerideyiz.
Yukarıda görüldüğü üzere 50 ülke arasında satın alma gücünde 7 ülkeden daha iyiyiz. Dış güçlerin (IMF, Dünya Bankası) önümüzdeki tabağa koyduğu SAGP’ye göre kişi başı gelir hesabı; ABD’de 100 dolara alınan ürün ve hizmetin ülkemizdeki dolar olarak karşılığına göre bulunmaktadır. Oysa satın alma gücünü gösteren esas ölçü gelirin harcamaya ne kadar yettiğidir. Eğer biz de sadece aynı sepete daha az ödeme yaptığımız ülkelerle durumumuza baksaydık; Norveç, Fransa, Kanada ve İsviçre gibi ülkelerle satın alma gücünde aradaki büyük farkın minimuma indiğini göstermiş olurduk. Dolayısıyla SAGP’nin inandırıcılığı olmadığını, birçok bilimsel görüş ile de destekleyen onlarca yazım bulunmaktadır. Elbette bunu teyit eden oldukça da fazla sahadan örneklerle…
MindStation Ajansı’nın 29 ilde gerçekleştirdiği bir rapor önüme gelince; yorumlamaya değer buldum. Sadece konu başlıkları rapordan alınmış olup, araştırmayı doğrulayan örnekler ve yorumlar bana aittir.
- “Sağlıklı yaşama yönelik ilgi, market rafındaki seçimlerde karşılık buluyor.”
Yıllardır belirttiğim üzere, taklit ve tağşiş olaylarının artması ve para cezalarının caydırıcı olamaması, bireysel korunma ihtiyacını öne çıkartmıştır.
Kaldı ki; gıda maddeleri tüzüğüne uygun olduğu halde kullanım miktarına bağlı olarak sağlık riski olduğu tartışılan içerikler de bulunmaktadır.
- “Tüketicinin dikkatli değerlendirmesi fiyat etiketinde karşılık buluyor.”
Son zamanlarda, birebir aynı ürünlerde satış noktaları arasında 2 kata varan fiyat farklılıkları görülüyor. Etikete dikkatinizi vermeden sadece ihtiyacınızı gidermeye odaklanırsanız; aynı marka fındık kremasına 200 TL yerine 380 TL ödeyebilirsiniz. Veya aynı marka çikolataya 90 TL yerine 180 TL vermek durumunda kalabilirsiniz. Sakın bununla da sınırlı kaldığı sanılmasın; markasız sebze meyve çeşitlerinde daha da ilginç örnekler vardır. Bağdat Caddesi üzerinde eş zamanlı olarak çekirdeksiz üzümü 159,90 TL’ye satan zincire de 49,90 TL’ye satan zincire de rastlamak sıradan hale gelmiştir.
Bunu artık tüketici yaşayarak öğrendi. Bir başka sorun; fiyat etiketlerinin en alt satırında gözlükle bile zor okunan birim fiyatları bulunmasıdır. Düşünebiliyor musunuz; bir tereyağın 100-200-225- 250- 350-700- 1000 gramlık değişik ambalajlarına ait etiketlere bakarak fiyat kıyaslaması yapabilmenin zorluğunu…
- Fiyatlama davranışları bozulmuştur. Bir perakendecimiz, çok önemsiz gibi görünse de alışveriş torbalarını küçültmüş ama buna rağmen bu yıl için belirlenen 1 TL’yi tahsil etmeye (uyarılara rağmen) devam etmiştir.
Bazı perakendecilerin indirimli fiyatı, başka bir perakendecinin normal etiket fiyatını aşmaktadır. Tüketici artık indirim afişine takılı kalmadan nihai fiyata bakar oldu. Çoklu ambalajlarda da; bırakınız “ekonomik ambalaj daha ucuz olur” kuralını, rakip markette tekli ürünü daha düşük fiyata bulabilirsiniz.
- “Marketini değiştiren ‘gezgin müşteriler’” konusu da yine büyük fiyat dalgalanmaları sebebiyle oluşuyor. Sık sık market fiyatlarını kıyaslayan bir kişi olarak söylüyorum; ülkemizde her ürünü en ucuz satan bir satış yeri yoktur.
Yani “hangi ürün nerede daha ucuz” sorusuna cevap bulabilmeniz için gezgin müşteri olmak zorundasınız. Tek perakendecinin sadık müşterisi olmanın kaybettireceği görüldüğü için bu da çok doğal sonuçtur.
- “Marka seçiminde esneklik” bir başka zorunluluktur. Müşterinin mutlaka bir B planı olmalıdır. Güncel fiyatlara göre; aynı kalitedeki A marka tereyağ yerine C marka tereyağ tercihi haklı bir seçimdir. Zira her akıllı tüketici için bu yedekleme artık zaruri alışkanlık haline gelmiştir.
- “Marketlerin indirim ve kampanyalarına olan ilgi” gittikçe artmaktadır. Takvimde hiç boşluk bırakmadan sürekli insert uygulamasına devam eden perakendeci sayısı çok azdır. Bir büyük perakendecimiz en az 50 yıldır onbeş günde bir değişen ve perşembe günü başlayıp çarşamba günü biten kampanyalarına müşterisini alıştırmıştır. Ve internet üzerinden kolay takip edilebilir format sayesinde indirimden habersiz müşterisi kalmamaktadır. Böylece sadık müşteri kaybını asgari ölçüde yaşaması mümkün olmaktadır.
Ancak kampanyalara olan ilgiye paralel olarak eksik ürün şikayetleri de artmıştır. ‘Şikayetvar’a yansıyan bildirimlerde, kampanyada yer alan ancak rafta bulunmayan ürün şikayetlerinde artış vardır. Kampanya dönemlerinde bizzat mağazalara giderek yaptığım tespitlerde, bazı indirimli ürünlerde veya “1 alana 1 bedelsiz’ benzeri promosyonlarda hep aynı cevapları alıyorum.
Benim her gün mağazada tespit yaptığımı bilmediklerinden; birinci gün “henüz gelmedi”, ikinci gün “gelince hemen bitti”, üçüncü günden itibaren de “stoklarla sınırlı olduğu için devamı gelmiyor” cevapları alıyorum. Birbirinden habersiz 5-6 personel birebir aynı cevabı veriyorsa; bir merkezden gerekçe oluşturulduğu ve bunun ezberletildiği anlamı çıkar. Tüketici her şeyin farkında olduğunu artan oranlarda şikayetlerle ilgili sitelere aktarmaktadır.
- “Güven unsurunun ilk sırada olması” hiç şaşırtmıyor. Zira artık ülkemizde sadece market alışverişinde değil yaşamın her anında ve her yerinde güven kaybı yaşıyoruz. Hele temizlik ve hijyenin ön planda olması gereken gıda marketlerinin ilk sırayı alması çok doğaldır. Ancak bu konuda standart bir seviye yakalayan herhangi bir zincire henüz rastlayamadım (az şubeli ve patron denetiminde olanlar hariç). Üzülerek söylemeliyim ki, temizlik ve hijyen konusu market yöneticisine ve bağlı bulunduğu bölge satış müdürüne göre değişkenlik göstermektedir. Bu nedenle alışverişi ağırlıkla yaptığım bir zincirin, evime yakın üç şubesini değil, daha uzaktaki dördüncü şubesini tercih etmekteyim.
- “Market markalı ürünlerde de fiyat kadar güvenin önemli olması” haklı nedenlere dayanmaktadır. Bunun sebebi de; private label uygulamalarındaki kalite farklılıklarıdır. Bazı perakendecilerde lider marka kalitesine yakın kalite tercih edilirken, bazılarında da bir alt seviye kabul görmektedir. En iyi uygulamaların görüldüğü perakendecide bile, üreticinin kendi markası ile perakendeci için yaptığı özel marka kalitesi farklı olabilmektedir. Rafta yan yana sergilendiği için müşteri bunu fark ederken, kategori ve kalite kontrol birimlerinin gözünden kaçması şaşırtıcıdır. Oysa tüketici için bazı ürünlerde fiyat farkının nereden kaynaklandığını görerek bile anlamak mümkündür.
Sonuç olarak; yüzde yüz güven diye bir şey yoktur. Artık gözü kapalı sepete atma devri kapanmıştır. İyimser olmaktansa şüpheci ve kontrollü olmak gerekiyor. İpleri elinde tutan tüketici profilini yüksek enflasyon şartları yaratmıştır. Bunun için fiyat tesadüfe bırakılamaz, kalite de öyle…
Güven, ya sıfır ya da yüz olan bir elektrik düğmesi değildir. Daha çok bir ısı ayar düğmesine benzer. Aynen yıllardır eşik değer olan 100’ün altında aşağı yukarı hareket eden Tüketici Güven Endeksi gibi…


