Ercüment Tunçalp
İki ülkede iki alışveriş (35) Danimarka

İskandinav ülkelerinin en güneyinde yer alan Danimarka, Almanya ile sınır, İsveç ve Norveç ile ise deniz komşusudur.
Danimarka anayasal monarşi ile yönetilen bir krallıktır. 19. yüzyılın ortalarında sanayileşmeye başlamış ve önemli bir tarım ihracatçısı haline gelmiştir. 20. yüzyılın başlarında sosyal ve işgücü piyasası reformları uygulayarak günümüzdeki refah devleti modelinin ve gelişmiş karma ekonominin temelini atmıştır. Kuzey denizinde oldukça büyük petrol ve doğalgaz yataklarına sahiptir ve net petrol ihracatçıları arasında yer alır. Dolayısıyla Danimarka, gelişmiş, yüksek gelirli ekonomiye, yüksek yaşam standardına ve güçlü sosyal refah politikalarına sahiptir.
Ülkenin para birimi Danimarka Kronu’dur. Kısa ifadesi DKK olup, aşağıda bu şekilde gösterilecektir. 30 Mart 2026 tarihine ait güncel kur olarak; 1 DKK= 6,86 TL, 1 Euro= 7,47 DKK, 1 Euro= 51,25 TL olarak dikkate alınmıştır.
Konaklama, dışarda yeme içme ve ulaşım pahalıdır. Kopenhag’da tek yatak odalı daire kiraları 8.000-15.000 DKK (55.000-100.000 TL) civarındadır. Ancak ortalama maaşlar 40.000 DKK (275.000 TL) civarında olup, bu maliyetleri karşılayacak düzeydedir. Eğitim ve sağlık hizmetleri ücretsizdir. Güçlü bir sosyal güvenlik sistemi vardır.
Danimarka’nın ulusal perakende zincirleri; Netto, Fotex, Bilka, SuperBrugsen, Kvickly, Coop 365, Fakta, Rema 1000, Meny, Lidl, ABC Lavpris’dir. Görüleceği üzere 6 milyon nüfuslu bu ülkede bile rekabet fazladır.
Fiyat kıyaslamamıza geçebiliriz…
- Danimarka kişi başı geliri 76.581 euro’dur.
- Yıllık enflasyon yüzde 1,9 olup, işsizlik oranı yüzde 3’tür.
- Devletin belirlediği bir asgari ücret yoktur. Ancak işe girişte ödenen minimum saatlik ücret 110 DKK’dır (yaklaşık 15 euro). Haftalık çalışma süresi 37 saat X 110 DKK X 4= 16.280 DKK (2.179 euro) brüt ücretten, net ele geçen ise 600 DKK’dır (1.420 euro). Yani brüt maaşın ortalama yüzde 65’i net ele geçendir.
Bu minimum ücretle çalışanların oranı çok düşük olmasına rağmen, bizim neredeyse ortalama ücret sayılabilecek asgari ücretimiz ile karşılaştıracağız.
Bizim net asgari ücretimiz ise 28.075 TL’dir (548 euro).
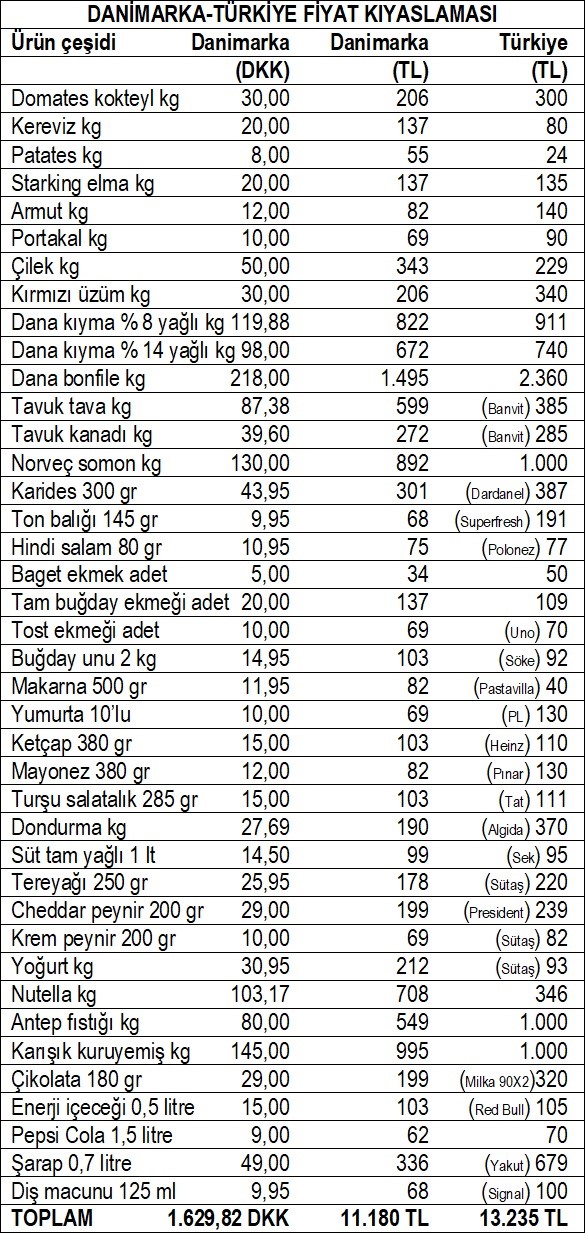
- Sanal alışverişin tarihi 30 Mart 2026 olup, Danimarka fiyatları Lidl sitesinden, Türkiye fiyatları da iki büyük ulusal perakendecimizden alınmıştır.
- 40 ürünlük listemizde 11 üründe ucuzuz. Pahalı olduğumuz 29 üründe; iki ürün hariç, daha önceki kıyaslamalarda olduğu gibi açık ara pahalı değiliz. Et konusu kronik sorunumuz olduğu için geçiyorum. Antep fıstığı fiyatımızın 2 kat olması ilginçtir. Avrupa’nın o bölgesinde güçlü Türk tedarik şirketleri vardır. Ve kendi memleketlerinden oraya direkt ihracat yapıyor olabilirler. Aynı durumu ABD’de de görüyoruz.
- Danimarka alışveriş tutarı 1.629,82 DKK veya 11.180 TL karşılığı olup, Türkiye alışveriş tutarı 13.235 TL çıkmıştır. Görüldüğü gibi böyle zengin bir ülkeye karşı bile harcamada yüzde 18 fazlalığımız vardır.
- Bu şekliyle; Danimarka tüketicisinin geliri yüzde 159 fazlayken, bizim tüketicimizin harcaması yüzde 18 daha fazladır.
- Danimarka vatandaşı bu alışverişi bir aylık geliri ile 6,5 defa yapabilirken, bizim tüketicimiz aynı alışverişi 2,3 defa Başka bir ifadeyle Danimarka tüketicisi bu alışverişi gelirinin yüzde 15’i ile yaparken, bizim tüketicimiz aynı alışverişi gelirinin yüzde 47’si ile yapabiliyor.
Sonuç olarak;
- Avrupa’nın yaşam maliyeti en uygun ülkelerinden olan Portekiz ile yaşam maliyeti en yüksek olan ülkelerinden Danimarka kıyaslamalarını art arda yapmamın sebebi, bu iki ülke arasındaki farkın izlenebilmesi içindi. Görüleceği üzere market alışverişinde Portekiz’den yüzde 67 pahalı çıkmamıza karşılık, Danimarka’dan yüzde 18 pahalı çıktık.
- Son 5 sene içinde Avrupa’dan daha ucuz kaldığımız ülkeler de vardır (Norveç, İsviçre, Fransa) ancak bu ülkelere karşı alışveriş tutarında sağladığımız avantajı gelirde açık ara kaybediyoruz. Bunun için de satın alma gücümüz diğer ülkelere karşı olduğu gibi bu ülkelerden de düşük kalıyor.
- Döviz bazında pahalı kaldığımız ülkeler ve fark oranlarını da takdim ediyorum…
- ABD’den yüzde 28, Bulgaristan’dan yüzde 45, Yunanistan’dan yüzde 30, Kazakistan’dan yüzde 38, İran’dan yüzde 82, Hollanda’dan yüzde 64, Tayland’dan yüzde 55, Macaristan’dan yüzde 33, İtalya’dan yüzde 32, Azerbaycan’dan yüzde 39, Belçika’dan yüzde 25, Polonya’dan yüzde 15, Rusya’dan yüzde 22, İsveç’ten yüzde 13, Almanya’dan yüzde 38, Makedonya’dan yüzde 48, Sırbistan’dan yüzde 54, Arnavutluk’tan yüzde 51, Portekiz’den yüzde 67 pahalıyız.
- Elbette gelirimizin daha fazla çıktığı ülkeler de vardır. Arnavutluk’tan yüzde 20, Makedonya’dan yüzde 27, Rusya’dan yüzde 58, Azerbaycan’dan yüzde 52, Tayland’dan yüzde 46, İran’dan yüzde 172, Kazakistan’dan yüzde 35 daha yüksek asgari ücretimiz vardır.
- Ancak yine döviz bazında gelirimizdeki fazlalık, harcamamızdaki fazlalıktan daha yüksek çıkan ve satın alma gücü bizden düşük olan sadece 3 ülke vardır (İran, Rusya, Azerbaycan). AB içinde ve gıda kategorisinde satın alma gücü bizden düşük ülke bulamadığım için Asya kıtasındaki ülkeleri de kıyaslama listeme dahil ettim. Şimdilik durum budur.
Komşularımızdan Bulgaristan, Yunanistan, Rusya ve İran’dan alışveriş için ülkemize gelen yabancılar için fiyat avantajı kalmadığından, alışveriş turları ters yöne dönmüştür. Yani bizim vatandaşımız alışveriş için o ülkelere gitmekteler.

Birçok ülke ile yaptığımız fiyat kıyaslamalarında pahalı çıktığımızı son 5 senedir yayımlıyoruz. Ancak yıllar geçtikçe bizim aleyhimize fark daha da açılıyor.
Elbette yüksek enflasyon ana sebeptir ama bunu besleyen birçok neden vardır.
Döviz kurunun baskılanmasından kaynaklanan TL’nin aşırı değerlenmesini en başa alıyorum. Sık değindiğim diğer sebeplerin bir özetini de yazının ikinci bölümüne bırakıyorum.
Döviz baskılanıyorsa yurt içi fiyatlar döviz bazında yurt dışına göre artar. Döviz kuru MB müdahaleleri veya çeşitli politikalarla frenlenir ve enflasyondan daha az artması sağlanırsa, TL bazında zamlanan her ürünün dolar karşılığı otomatik olarak yükselir. Örneğin dolar kuru 50 TL’de baskılanırken, fiyatı 500 TL (10 Dolar) olan bir ürün, iç enflasyonla 750 TL’ye çıktığında kur da ancak 55 TL’ye yükseliyorsa, yeni fiyat 13,6 Dolar olur. Yani ürün fiyatı %50 artarken, kur %10 arttığındaki tablo budur.
Bu durum sadece market fiyatlarını değil turizmi ve ihracatı da olumsuz etkiler. İthalat cazip hale gelirken, son zamanlarda görüldüğü gibi yurt dışı tatil de (restoran, otel, alışveriş) vatandaşımız için tercih nedeni olur.
Örneğin, Dedeağaç vatandaşlarımızın bu amaçla en fazla ziyaret ettikleri yerlerden biridir (yakınlık nedeniyle).
Madalyonun diğer yüzüne de bakacak olursak; kişi başı gelirimizin 18.103 Dolardan yıl sonunda 20.000 Dolara ulaşacağı öngörülüyor. Ancak nüfus çoğunluğu böyle bir paranın cebine girdiğinden haberi yoktur.
Peki ne vardır?
Yine kurun baskılanması kaynaklıdır. Kur artışlarının enflasyon altında kalması, TL’nin son 5 senede döviz sepeti karşısında yüzde 50’nin üzerinde değerlenmesi, kişi başı geliri kağıt üzerinde 5 bin dolardan fazla artmış gibi gösteriyor. Yani bu gelir refah artışından değil enflasyonla kur artışı arasındaki farktan kaynaklanıyor.
Bunu da canlı bir örnek üzerinden görelim. Türkiye’nin 2025 yılı toplam GSYH’si 63 trilyon 240 milyar 524 milyon TL; kişi başı GSYH’si 714.682 TL’dir. Ortalama Dolar kuru olarak 39,48 TL alındığından karşılığı 18.103 Dolar çıkmaktadır. Bir konuyu daha açıklamam gerekiyor. Nüfus 86,5 milyon olduğu halde yukardaki hesabın 88,5 milyon üzerinden yapılması küresel standartlar gereğidir.
“Bir ülkede 1 yıldan uzun süre yaşayan herkes (mülteci ve sığınmacılar dahil) ekonomik anlamda ‘yerleşik’ sayılır”. (Uluslararası hesaplar sistemi – ESA 2010)
Diyelim ki; 714.682 TL olan kişi başı gelir karşısında, dolar kuru 39,5 TL yerine 55 TL çıksaydı (baskılanmadığı durumda) ve bu seviyeden hesaplansaydı, kişi başı gelir 18.103 Dolar yerine 12.994 Dolar olarak çıkar ve daha gerçekçi olurdu.
Zira bugün asgari ücret 28.075 TL olup, neredeyse ortalama ücrete yakındır.
Üstelik kişi başı gelir hesabı içinde bebekler, ev hanımları, yaşlılar, kısaca her fert vardır. Aileyi 5 kişi üzerinden hesaplarsak; bir eve yılda 18.103X5= 90.515 Dolar girmesi demektir ki karşılığı yaklaşık yıllık 3,6 milyon TL, aylık 300.000 TL çıkar. Nüfusun yüzde 80’i için bu rakamın yarısı bile ancak hayalleri süsler. Elbette kişi başı gelir bir ortalamayı ifade eder ama nüfusun yüzde 80’ini ortalamadan bu kadar uzaklaştırır mı?
Küresel genişlikte en pahalı ülke olmamızın diğer sebepleri:
Bunları istek üzerine yer darlığı sebebiyle özet olarak belirteceğim ama geniş analizi görmek isteyenler işaretli kelimeleri tıklayarak erişim sağlayabilirler.
- Tam 14 aydır yüzde 30’lara takılı kalan yapışkan enflasyonun nedeni öncelikle hükümet politikaları ile ilgilidir.
- Fırsatçı enflasyonu spekülatörlerin ve fırsatçıların yarattığı ek enflasyondur. En sık et, ayçiçek yağı, çikolata gibi birçok kategoride rastladığımız şekilde…
- En son kuru soğan örneğinde gördüğümüz plansız üretim…
- Bir türlü tedavi edilemeyen fiyatlamada davranış bozukluğu…
- İhmal edilen demiryolu taşımacılığı…
- Fahiş fiyata gerekçe yaratmada ustalaştık. Girdi maliyetinde artış bütün dünyada var. Onları yüzde 0,3 etkileyen artış, bizde dolar bazında yüzde 3-5 gösteriliyor ve yukardaki eylemlere alt yapı oluşturuyor. En kötüsü kimse bizim ortaya koyduğumuz hesabı yapıp buna itiraz etmiyor!
Sonuç olarak; enflasyonla mücadele sadece hükümetlerden beklenemez. Bütün kesimlerin omuz vermesi gerekir. En kötüsü sadece alt ve orta gelir grubunun bu yükü taşımasıdır ki, bu anlayış sürdükçe (hep bana) halkın satın alma gücü daha da düşecek, bu durumda da gelecekte boşuna müşteri yolu gözlenecektir.
Reel sektörün en önemli çelişkisi; hem Ağustos 2027 için beklenen enflasyonu yüzde 33 olarak belirtmeleri hem de faiz indirimi istemeleridir. Peki enflasyon düşmeden faizin düşürülmesi (sonucu eksi reel faiz) enflasyona yol vermez mi?
Dedik ya, büyük ihtimalle belki de bu isteniyor!
Karar vericilere gelirsek, enflasyon düşmediği halde faizi düşürmek belki piyasaların gönlünü alabilir ama eksi reel faizin TL’ye olan güveni azaltması, devamında daha da ağır bir maliyet yaratabilir. Yani bunun sonu yoktur…
Bazı kesimlerin nominal faiz üzerinden yaptıkları reel faiz hesabı hatalıdır.
Dikkate alınması gereken stopajdan (%15) sonraki net nominal faizdir.
Ülkemizde küçük denemelere rağmen bu konuda geç kalınmış olduğunu kabul etmeliyiz. Artık brandalı kasa ile karayolu taşımacılığı asgariye indirilmelidir. Zira meyve sebze fire oranı en yüksek ülkeler arasında yer alıyoruz. Kışın ürünün donmasından, yazın sıcaktan etkilenmesinden, yoğun trafik şartlarının getirdiği gecikmelerden artık kurtulmamız gerekir.
Demiryolu taşımacılığının avantajları saymakla bitmez…
- Ciddi bir maliyet tasarrufu sağlar. Ülkemizde fiyatların pahalı olmasının 2 önemli nedeni; en pahalı karayolu taşımacılığına mecbur kalmamız ve onun getirdiği yüksek firelerdir. Demiryolu, verimliliği ve rekabet gücünü artırabilir.
- Daha hızlı ve kesintisiz hat ile karayolundan daha kısa bir nakliye sağlar. Elbette bugünkü hatlar üzerinden değil, özel çift hat ve hızlandırılmış tren uygulamasıyla bu neticeye ulaşılabilir.
- Olumsuz hava koşullarından etkilenme oranı çok düşüktür. Aşırı yağmur, kar yağışı ve fırtına karayolundaki gibi aksamalara neden olmaz.
- Akaryakıt fiyat dalgalanmaları yüzünden karayolu taşımacılığında bütçe planlaması yapmak zordur. Demiryolu taşımacılığı sabit fiyatlandırma avantajı sunduğu için planları daha sağlıklı yapabilme imkanı sağlar.
- Kapasite üstünlüğü de bu kanalı avantajlı kılıyor. Antalya- İstanbul arasındaki demiryolu projesi gerçekleşirse; örneğin Migros’un her gün en az 10 kamyonla yaptığı sevkiyat tek tren seferi ile daha çabuk hedefine ulaşabilir.
- Karayoluna kıyasla daha düşük emisyon değerleri sunarak çevresel hedeflere doğrudan katkı sağlar.
Avrupa’da taze meyve ve sebzeler bu kategoriye özel demiryolu hatları üzerinden taşınabilmektedir. Hem de sadece ülke içinde değil; örneğin İspanya gibi Güney Avrupa ülkelerinden, Kuzey ve Batı Avrupa’ya (Birleşik Krallık, Hollanda, Almanya, Polonya ve İskandinav ülkelerine) taşıma yapılabilmektedir. “Reefer” olarak adlandırılan konteynerler, -25 C ile +25 C arasında ürün cinsine uygun şekilde ayarlanabilmektedir.
İsviçre genelinde ürünlerin yaklaşık yarısı trenlerle taşınmaktadır. İsviçre Migros’un lojistik partnerleri ile uzun yıllardır sürdürdüğü oldukça gelişmiş bir demiryolu lojistik ağı vardır. Migros İsviçre, demiryolu yük taşımacılığında ciro bazında bir numaralı müşteridir. Migros ürünlerini taşıyan trenler yılda yaklaşık 12 milyon kilometre yol kat ediyorlar. Ayrıca bu perakende zincir günde yaklaşık 320 yük vagonu hareket ettirebiliyor (railmarket.com).
İsviçre, verimlilik ve dakiklik açısından Avrupa demiryollarında altın standart olarak görülmektedir.
Hollanda, Avrupa’ya taze meyve-sebze girişinin ve dağıtımının ana merkezlerinden biridir. İspanya’nın Valensiya bölgesinden Hollanda’ya (Rotterdam) kadar uzanan, taze ürünlere özel vagonlarla taşınan demiryolu hatlarının geçmişi uzun yıllara dayanır.
Yaptığım fiyat kıyaslamalarında Avrupa’da gördüğümüz ithal taze ürünlerin daha düşük fiyatları bundan da kaynaklanmaktadır. Almanya ise gelişmiş alt yapısı ve merkezi konumuyla Avrupa’nın demiryolu taşımacılığının lideridir.
Avrupa dışında ise taze gıda taşımacılığında, demiryolunu en iyi ve en efektif kullanan ülkeler genellikle geniş coğrafi mesafelere sahip, gelişmiş soğuk zincir (cold chain) lojistik alt yapısı bulunan ülkelerdir. Taze meyve sebze, et ve süt ürünlerinin bozulmadan taşınması için bu ülkeler; soğutmalı konteynerler kullanmaktadır.
- ABD, taze gıda taşımacılığında dünyadaki en büyük ısı kontrollü demiryolu ağına sahiptir. Kaliforniya ve Washington gibi tarım merkezlerinde üretilen taze sebze ve meyveler, binlerce kilometrelik mesafeleri aşarak ülkenin en uzak metropollerine taşınır. Bu trenler karayoluna kıyasla hem maliyeti yüzde 40’a kadar düşürür hem de karbon ayak izini ciddi oranda azaltır (Fresh Plaza).
- Çin, hem devasa iç pazarı beslemek hem de uluslararası ticareti yönetmek amacıyla demiryolu soğuk zincir lojistiğine en hızlı yatırım yapan ülkedir. Güneydoğu Asya’dan (örneğin Tayland ve Vietnam) ithal edilen tropikal meyveler, hızlı tren hatları ve soğutmalı vagonlarla doğrudan Çin’in iç bölgelerine ulaştırılmaktadır (Market Research.com).
- Rusya, Pasifik kıyılarından (Vladivostok) avlanan taze ve donmuş deniz ürünlerini trenlerle 9.000 km ötedeki Moskova ve St Petersburg gibi batı şehirlerine taşır. Son yıllarda Orta Asya ülkelerinden (Özbekistan, Kazakistan) taze meyve sebze ithalatını ve kendi ürettiği et ve süt ürünlerinin ihracatını tamamen bu reefer vagonlu tren hatlarına kaydırmışlardır.
- Hindistan hükümeti yerel çiftçilerin taze ürünleri büyük şehirlerdeki pazarlara hızlı ve ucuza ulaştırabilmeleri için özel “Kisan rail” (Çiftçi trenleri) ağını kurmuştur. Böylece taze gıdanın tarladan pazara ulaşırken bozulma oranını yüzde 50’den fazla azaltmışlardır.
Sonuç olarak; bu yatırımın geciktiği her zaman dilimi içinde ekonomiye ve şirketlere kaybettireceği milli değer tahmin edilemeyecek kadar fazladır.
Hem bu kategoride en pahalı pazar olmaktan hem de yukardaki ülkelerden rekabette geri kalmaktan kurtulmak üzere öncelikle sadece taze meyve sebzeye özel çift hat yatırımı şarttır. Kaldı ki, Antalya-İstanbul arasında normal hat bile yoktur. Ülkemizin merkezi konumu İstanbul Havalimanı ile nasıl değerlendirildiyse daha fazlası böyle bir hat için gerçekleştirilebilir. Böylece Avrupa ile birleşecek hat, Türkiye’yi Avrupa perakende zincirlerinin alternatifsiz tedarik kaynağı yapar.
İşte yukarda başarılı uygulamaları anlattım. Daha fazla gecikmenin kaybettirecekleri ortadadır…
Son zamanlarda Lidl’ın Türkiye’ye geleceğine dair söylentiler var. Bugün için emin değilim, zira ortada öyle bir kanıt yok. Ancak benchmarking ve empati yapmayı severim. Bu bakımdan aşağıda özet bir kıyaslama sundum; gelecekteki planlarının ne olabileceğine dair yorumu sizlere bırakıyorum…
Lidl mağaza formatı, operasyonel verimliliği ilk sıraya alan ve bunun sayesinde maliyetleri düşürmeyi hedefleyen “hard-discount” modeline dayanır. Ancak sadece bu tarife bakarak, bu modelin tüm uygulayıcıları aynı şemsiye altında toplanamaz. Zira Lidl, bizim aynı formatın temsilcileri (BİM, A-101, Şok) ile birçok konuda ayrışmaktadır. Aldi ile aralarında da bariz farklılıklar vardır. Örneğin Lidl’ın taze sebze meyve, et ve fırınları Aldi’de o kadar güçlü değildir.
Şimdi de bizim ulusal discount zincirlerle olan farklarına bakalım…
- Bir kere satış alanı büyüklüğünde bizdeki gibi sınırlama yoktur. Genellikle yaygın olan 900 ila 2.000 metrekare arasında değişen satış alanlarıdır. Otoparklı şubeleri oldukça fazladır. Ancak daha geniş ve daha dar mağaza konseptleri de mevcuttur. Son yıllarda şehir merkezlerindeki “Lidl Exspres” ve “Lidl Mini” konseptleri ile ABD’de mevcut 3.500 metrekarelik formatı yanında, yaklaşık 25.000 metrekarelik mağazalarla büyüme planları da vardır. Bunun anlamı; yeni gidecekleri bir ülkede şirket satın alırken, seçici davranmalarına veya zorlanmalarına ihtiyaç yoktur.
- Alan yönetimi tamamen farklıdır. En önemli özellikleri koridorları geniş tutmalarıdır. Getirisi, rahat alışveriş sağlayan müşteri memnuniyetidir. Bizde sadece hard discount formatında değil, süpermarketlerde bile koridorlar daha dardır ve birçoğu da rafa çıkmayı bekleyen kolili ürünlerle doludur.
90’lı yıllarda bu şirketin Avrupa’nın değişik ülkelerindeki faaliyetlerini yirmi gün süreyle inceleyen ve rapor hazırlayan ekibin bir üyesi olarak; satış alanı verimliliğinin daha fazla doldurarak değil, çoğu zaman da boşaltarak sağlanacağına ikna olmuştum.
- Amaç “müşteriye sadece istediği ürünü uygun fiyatla satmak” değil, alışveriş zevki de yaşatmaktır. Örneğin tertemiz müşteri tuvaletleri bir başka önemli özellikleridir. Otoparklarında elektrikli araç şarj istasyonları bulunmaktadır.
- Bizde yeterli ilgi görmeyen meyve sebze reyonları, çeşit, kalite ve fiyat açısından mağaza girişinde yer verdikleri en iddialı bölümleridir. Aynı uygulama farkı sonraki unlu mamuller ve fırın ürünleri bölümleri için de geçerlidir.
- Lidl ürünlerinin yaklaşık yüzde 80’i özel markalı ürünlerdir ve kaliteleri de oldukça yüksektir. Kuruluş yıllarında (70’li yıllar) Lidl’da 500-700 arası ürün çeşidi yer alırken, bu gün 2.000-4.000 civarında temel ürün bulunmakta, her ana kategoride kendi özel markası yanında sadece kategorinin en çok satan lider markasına yer verilmektedir.
- Şimdi de en önemli ayrıntıya dikkat çekmeliyim. Ülkemizde Migros dışında içki satışı (alkollü) yapan perakendeci kalmamıştır. Bu tek şirketin cirosuna ek artış getirecek demektir. Aynı durum yabancı yatırımcı için de cesaret artırıcıdır. Zira içki kategorisinin tetiklediği onlarca kategori düşünülürse bu gün Migros’a, yarın da yeni aday bir zincire büyük avantaj sağlar. İçki kategorisi tüketim alışkanlığı gereği, tamamlayıcı ürünleri de beraberinde sattırır (çapraz satış). Örneğin, meze ve hazır yemek, bazı et ürünleri (salam, sosis, pastırma, füme et), balık ve diğer deniz ürünleri (karides, kalamar, lakerda gibi), bazı peynir çeşitleri (cheddar, rokfor gibi), kuruyemiş ve diğer atıştırmalıklar (cips,kraker), gazlı içecekler (tonik, gazoz, enerji içeceği), meyve suları (şalgam suyu ve diğer), dondurulmuş pizza ve patates, hatta bazı cam ve metal eşyalar bu kategorinin tamamlayıcılarıdır. Bu fark da bir not olarak kenarda dursun…
İşte Lidl’ın en güçlü olduğu ilk üç kategoriden biri de budur. Fransa, İtalya, ve İspanya gibi ülkelerden ithal ettiği çok ucuz ama kaliteli şaraplarda rakipsizler. Dünyaca ünlü içkilerin muadillerini kendi özel markaları ile çok daha ucuza satabiliyorlar. Yani şimdilik bu kategoride de rakipsizler…
- En önemli farkı sona bıraktım. 2026 yılı itibariyle 32 ülkede faaliyet gösteriyorlar. Rekabetin az olduğu ama nüfusun da yetersiz kaldığı Bosna Hersek (3 milyon), Litvanya (2,8 milyon), Güney Kıbrıs (1 milyon) ve Malta (550 bin) gibi ülkelere de cesaretle girmişlerdir. Daha da önemlisi, Walmart rekabetini göze alan bir şirket için yer yüzünde çekineceği daha caydırıcı bir güç olabilir mi? Kaldı ki, Lidl 2017 yılında ABD’ye girdikten sonra Walmart’tan kaçmak yerine, doğrudan onun yakınında şubeler açma stratejisini seçti. Zira hedef Walmart müşteri trafiğinden pay çalmaktı. Özgüvene bakar mısınız?
- Şimdi de gelelim ülkemize giriş ihtimaline. Türkiye’de son 30 yılda Migros, Carrefour, Şok, A101, Gima, Tansaş el değiştirdiler. Buna bakarak bile yeni bir yatırımcının şirket satın alarak sisteme dahil olması ihtimal dışı tutulabilir mi?
Sonuç olarak; Dışardan bakan bir yatırımcı gözü ile komşularımıza kadar gelip, 86 milyon nüfuslu ve euro bazında yüzde 35 daha yüksek fiyat seviyesine sahip bir ülkeye (yüksek kâr imkanı) en azından ilgi duymamaları mümkün müdür?
Kaldı ki ülkemizden oldukça fazla ürün tedariği yapan bir perakendeciden bahsediyoruz. Bu ürünler, kuru meyve ve kuruyemiş, zeytin ve zeytinyağı, hazır hamur işleri, konserve ve meze, çay ve baharatlar, pamuklu ev tekstili, giyim ürünleri, plastik ve ambalaj ürünleridir.
Lidl yetkililerinin, “mevcut durumda Türkiye’ye yönelik bir genişleme planlarının bulunmadığı” beyanlarına göre de bir fikre sahip olamayız. Zira “mevcut durum”un anlamı, “bu günkü şartlarda” veya “hali hazırda” ifadesini yansıtır. Bir futbolcuyla transfer görüşmeniz medyaya sızmışsa, ona imzayı attırana kadar ilişkiyi reddedersiniz. Çünkü rekabet bunu gerektirir.
Yukarda belirttiğim avantajlarına rağmen ülkemizdeki rekabet ortamı Lidl’a korku mu yoksa cesaret mi verir? Bunun kararını sizlere bırakıyorum…