Yavuz Altun
Avrupa mağaza açmaktan çok verimlilik peşinde

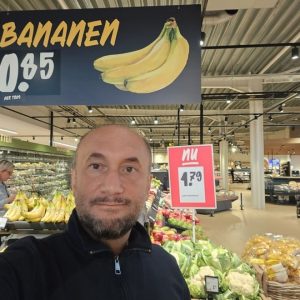
4 Avrupa ülkesinde 2 günde zincir marketleri dolaştım. Raflara, fiyatlara, ürün çeşitlerine, kasa sistemlerine ve müşteri davranışlarına baktım. Gördüğüm tablo net: Avrupa’da süpermarket sektörü büyüyor; fakat büyüme artık sadece yeni mağaza açarak gerçekleşmiyor. Bazı güncel rakamlar sektörün ölçeğini gösteriyor:
Lidl–Kaufland: 14.500 mağaza, 185,6 milyar € grup cirosu
EDEKA: 10.871 mağaza, 77,3 milyar € ciro
Mercadona: 1.603 mağaza, 41,9 milyar € brüt satış
Carrefour İspanya: 1.595 satış noktası, 11,9 milyar € satış
Ancak asıl önemli konu mağaza sayısı değil, mağaza başına üretilen değer.
Avrupa’da öne çıkan 7 eğilim gördüm:
Daha az ürün, daha doğru ürün
- Tüketici 20 çeşit aynı ürünü görmek istemiyor. Lidl, Aldi ve Mercadona gibi başarılı modeller; sade, anlaşılır ve hızlı alışveriş sunuyor.
- Özel marka artık “ucuz alternatif” değil. Marketler kendi markalarını fiyat avantajının yanında kalite, güven ve müşteri sadakati aracı olarak konumlandırıyor.
- Hipermarket küçülüyor, mahalle formatı büyüyor. Büyük metrekarelerden; erişilebilir, verimli ve günlük ihtiyaca cevap veren mağazalara geçiş hızlanıyor.
- Market ile restoran arasındaki sınır kayboluyor. Hazır yemek, fırın, kahve ve “al-çık” ürünleri büyüyor. Avrupa’da dışarıda yeme pazarı market satışlarından daha hızlı büyüyor.
- Marketler bu harcamayı yeniden mağazaya çekmeye çalışıyor.Online büyüyor ama fiziksel mağazayı ortadan kaldırmıyor Avrupa’da online market satışları 2025’te %6,8 büyüdü. Buna rağmen tüketicilerin yaklaşık yarısı internetten hiç gıda alışverişi yapmadı. Kazanan model: mağaza + uygulama + sadakat + kişiselleştirme
- Ciro büyürken kârlılık baskı altında. Avrupa’nın büyük gıda perakendecilerinde ortalama EBIT marjı yaklaşık %2,8 seviyesinde. Personel, enerji, lojistik ve teknoloji maliyetleri büyüyor. Bu nedenle yapay zekâ; satın alma, stok, fiyatlama, kampanya ve iş gücü planlamasında artık bir tercih değil, zorunluluk.
- Avrupa mağaza açmaktan çok verimlilik peşinde. Türkiye’de gıda perakendesinin büyüklüğü 120 milyar doları aşmış durumda.
Modern/organize perakendenin payı da 2014’te %41,8 iken 2025’te %67,3’e ulaştı.
Türkiye’nin avantajları:
- Genç ve hareketli tüketici,
- Güçlü bölgesel zincirler,
- Yüksek mağaza trafiği,
- Hızlı karar alma ve uygulama kabiliyeti,
- Taze ürün ve yerel çeşitlilik,
- Doğru konum,
- Metrekare başına daha fazla satış yapan,
- Stoku doğru yöneten,
- Özel markasını güçlendiren,
- İsrafı azaltan,
- Veriyi ve yapay zekâyı karar süreçlerine sokan,
- Müşteriye yalnız ürün değil, zaman ve kolaylık kazandıran zincir olacak.
Benim 4 ülkedeki gözlemim şu:
Avrupa perakendesi bize geleceğin mağazasını gösteriyor.
Türkiye ise hızı, girişimciliği ve yerel gücüyle doğru teknolojiyi birleştirilmesi gerekiyor.
Sizce Türkiye’de marketler yeni mağaza açmaya mı, mevcut mağazaların verimliliğini artırmaya mı odaklanmalı?
Bir sonraki yazımda Amerika’daki gözlemlerimle karşılaştırma yapacağım.

Bu cümle iddialı gelebilir. Sayılar bunu gösteriyor.

Çin: 100.000
ABD: 63.000
Türkiye: 60.000+ 85 milyonluk bir ülke… Ama mağaza sayısı neredeyse ABD ile aynı.

ABD: 6.000 – 8.500 $
Almanya: 7.000 – 9.000 $
İngiltere: 6.500 – 8.000 $
Türkiye: 2.500 – 4.000 $
Şimdi bu iki tabloyu birleştirelim: Çok fazla mağaza, düşük verimlilik. Bu ne demek?
Dünyanın en zor perakende pazarlarından biri. Ve tarih bunu doğruluyor. İngiltere’de dev global oyuncusu Tesco Türkiye’de yapamadı bıraktı, çıktı. Alman Real Türkiye’den çekildi, yapamadı. Fransız dünya devi Carrefour’da. Şimdi oda Türkiye de yapamadı çıkıyor. Ve çıkış tartışılıyor. Bu firmalarda çalışan arkadaşlara, “Neden böyle oldu?” diye sorduğunuzda, “Türkiye’de discount eksenli monopolleşme var?” diyorlar. Dünyanın en büyükleri geldi. Ama kalamadı. Çünkü Türkiye’de oyun farklı. Fiyat rekabeti ekstrem. Marjlar çok düşük. Lokasyon savaşı sert.
Müşteri sadakati zayıf. Gerçek şu: Türkiye’de mesele mağaza açmak değil mağazayı yaşatmak. Bugün bir büfe açmak bile zor. Çünkü rakibin artık mahalle esnafı değil. Yeni gerçek var. Artık perakendede: “Açarım yürür” dönemi bitti. “Verimliysen yaşarsın” dönemi başladı. Son cümle: Türkiye’de perakende, dünyadaki en rekabetçi arenalardan biri haline geldi. Ve bu oyunda… Herkes zorlanacak… Daha önce mağaza sayılarındaki doyumu tüm oyuncuları detaylarıyla paylaşmıştım.
Size göre Türkiye’de perakende daha da zorlaşır mı?
3 hafta önce market sayılarını paylaştım: “Perakende doyuma ulaştı.” 1 milyonun üzerinde görüntüleme aldı. Çok fazla özelden yorumlar geldi. Medyada referans haber oldu. Şimdi Market ve Kahve Zincirlerini Globalde Karşılaştırmalı bir çalışma yaptım. Sahadan, yöneticilerden, yatırımcılardan… Ve şunu fark ettim:
Aslında herkes aynı şeyi söylüyor, ama farklı kelimelerle. “Lokasyon yanlış” “Kira yükü sürdürülemez” “Ciro var ama kâr yok” “Açıyoruz ama büyümüyoruz” Ama kimse açık açık şunu söylemiyor: Sorun model. Türkiye’de perakende doygunluğa gidiyor. Bugün hâlâ doğru lokasyon + doğru format + doğru operasyonla büyüme fırsatı var ama doyuma gidiyor. Ama eski reflekslerle… Aynı mağaza Aynı raf aynı ürün karması devam edersek, sonuç değişmez. Benim bu süreçten çıkardığım net sonuç: Artık mağaza açarak değil, model değiştirerek büyüyebilecek bir dönemdeyiz. Açık soruyorum: Sizce Türkiye’de perakendede en büyük problem ne?
- Lokasyon
- Kira/maliyet
- Operasyon
- İş modeli
Dikkat çekici bulgular var: Türkiye’de kişi başına market yoğunluğu (1.525 kişiye 1 market) Avrupa ortalamasıyla yarışıyor, hatta İngiltere ve ABD’den çok daha yoğun. Bunun sebebi BİM/A101/ŞOK gibi küçük formatlı indirim marketlerinin her mahallede olması. Kahve zincirleriyle kıyaslarsak tam tersi bir tablo çıkıyor: Türkiye’de 22.400 kişiye 1 kahve zinciri düşerken, 1.525 kişiye 1 market düşüyor. Yani Türkiye’de market zinciri penatrasyonu çok yüksek ama kahve zinciri penatrasyonu hâlâ düşük bu da kahve sektöründeki büyüme potansiyelini doğruluyor.
Gıda Bülteni’nin Nisan 2025 Türkiye çalışması,
| 1. Starbucks — 744 |
| 2. Kahve Dünyası — 343 3 |
| 3. Espressolab — 338 |
| 4. Gloria Jean’s — 200 |
| 5. Arabica Coffee House — 180 |
| 6. Bayramefendi Osmanlı Kahvecisi — 175 |
| 7. Kahve Diyarı — 126 |
| 8. Coffy — 121 |
| 9. Kahve Deryası — 97 |
| 10. Pablo Artisan Coffee — 92 |
| 11. Colombia Coffee — 90 |
| 12. Kahve Durağı — 86 |
| 13. Coffee 1919 / Kocatepe grubu — 81 |
| 14. Soulmate — 75 |
| 15. Brew Mood — 71 |
| 16. Coffemania — 61 |
| 17. Mikel Coffee — 60 |
| 18. Nevada Coffee — 59 |
| 19. Coffee de Madrid — 57 |
| 20. Tchibo — 52 |
| 21. Coffee Kangoo — 50 |
| 22. Gönül Kahvesi — 48 |
| 23. Caffe Nero — 45 |
| 24. Coffee Lab — 42 |
| 25. Caribou Coffee — 38 |
| 26. Kahveland — 33 |
| 27. David People — 33 |
| 28. Robert’s Coffee — 30 |
| 29. Kronotrop — 30 |
| 30. Tuck Coffee — 26 |
| 31. Best Coffee Shop — 21 |
| 32. Greenwich Coffee — 21 |
Amerika kendi Şahıyla, Mat mı olacak? Rest çekerken her sabah yeni bir restle kabusla uyanıyor. Yapay zeka, elektrikli araçlar, güneş panelleri ve uçaklar.
Boeing ve Tesla’nın 10 yıl sonra oyundan çekilme olasılığı ne? Oyunun adı artık sadece “rekabet” değil, “jeoekonomik üstünlük savaşı.” Büyüme mi, değişim mi. Trump’ın odaklandığı konu sadece ve sadece büyümek, odak sadece büyüme oldukça Amerikan imparatorluğunun sonucunu hep beraber göreceğiz.
Çin’in devlet kapitalizmi modeli ve innovasyon odaklı yürüyüşü rakip tanımıyor. Tesla bireysel kar amacı güderken, BYD ve CATL gibi Çinli firmalar doğrudan devletin “küresel güç projeksiyonu” amacıyla destekleniyor.
Boeing, ABD ordusu dışında neredeyse tamamen serbest piyasa şartlarına bağlı. Oysa COMAC, iç piyasada zorunlu hale getirilen bir “millî çözüm” haline geldi. Teknoloji sıçraması Çin’de. CATL’nin hızlı şarj bataryası Tesla’nın batarya liderliğini bitiriyor.
COMAC C919, Boeing’in 737’sine rakip olmaktan çıktı, ikame hale geldi.
Çin sadece üretmiyor; artık yenilik geliştiriyor.
Jeopolitik ters rüzgarlar
ABD-Çin gerilimi, bu şirketlerin Çin’de iş yapmasını daha da zorlaştıracak. Çin’in “dijital duvarı” gibi, ticaret duvarları da büyüyor. Küresel güç dengesi değişiyor.
2030’larda Çin’in dünya GDP lideri olması bekleniyor. En büyük pazarı kaybetmek, Tesla ve Boeing için “oyun dışı kalmak” demek olabilir. Siyasetinde bunu koruması uzun vadede sürdürülebilir değil.
Sonuç: Oyun dışı kalmak kaçınılmaz mı?
Eğer bu şirketler Çin’e bağımlı kalır ve Asya, Afrika gibi pazarlarda yeni hegemonya kuramazlarsa, 10 yıl sonra ciddi bir pazar daralması ve çöküş kaçınılmaz olabilir.