Ercüment Tunçalp
AB 2024 / 835 sayılı komisyon uygulama tüzüğü üzerine…

Avrupa Birliği’nin (AB) 2024/835 sayılı Komisyon Uygulama Tüzüğü, “Yeşil Dönüşümde Tüketicilerin Güçlendirilmesi” direktifi, tüketicileri yanıltıcı çevresel iddialara (yeşil aklama/greenwashing) ve erken eskitme uygulamalarına karşı korumayı amaçlamaktadır. Gümrük Birliği ve AB mevzuat uyum süreçleri nedeniyle bu düzenleme Türk hukuku ve ihracatçı firmalar üzerinde doğrudan bağlayıcı etkilere sahiptir. (European Commission)
Türkiye, bu direktife tamamen paralel şekilde; şirketlerin somut, bilimsel ve doğrulanabilir bir kanıt sunmadan ürünlerine “çevre dostu”, “eko”, “karbon nötr” veya “yeşil” yazmasını engeller. Direktifin getirdiği yasaklar 27 Eylül 2026 tarihi itibariyle yürürlüğe girmiştir. Çok olumlu bir gelişmedir.
Ancak AB bünyesinde; “önce can güvenliği (doğrudan riskler), sonra çevre bilinci (dolaylı riskler)” ilkesi esastır. Onlar birinci adımın (sahtecilik ve pestisit) çözüldüğünü varsaydığı için bu ikinci adıma (gezegenin korunması) geçmiştir.
Bizde ise henüz “taklit-tağşiş” olaylarına verilen cezalar caydırıcı olamadığı gibi daha da artış göstermiştir. Zira ilk ihlalde, firmanın yıllık gayrisafi gelirinin %1’i oranında ceza kesilmesi ve tekrarında cezanın 2 kata çıkarılması, hileden gelen ek kazancın çok küçük bir kısmını kapsar. Kaldı ki bu suçu alışkanlık haline getirenlerin defalarca Bakanlık listelerinde yer almaları da bunun kanıtıdır.
Pestisit konusunda da, “son satış noktasında pestisitin tespiti, engellenmesi ve kusurlu malın üreticiye iadesi neredeyse mümkün değildir” diye sürekli yazıyorum. Nitekim bunu başardığını iddia eden satış noktalarında, Bakanlık kontrolünde pestisit bulunması ve ceza uygulanması beni teyit etmektedir.
Yine AB’nin yıllar önce engellediği “DOĞAL” ifadesinin de yasaklanması gerekir.
Zira sık sık belirttiğim gibi; 135-150 derece yüksek ısıya tabi tutulan ve oda sıcaklığında 5-6 ay bozulmayan süt ‘doğal’ sayılamaz. Çünkü doğal kelimesi “tabiatta bulunduğu şekilde” ifadesinin karşılığıdır. Sadece bu da değil, şu anda raflar “yarım yağlı”, “az yağlı” ama yine de “doğal” tanımlı ambalajlarla doludur. Gerçi yeni bir düzenlemeyle 31 Mart 2027 tarihine kadar bir geçiş süreci vardır ama yeni değişiklikle yağlı sütün de (%3) doğal sayılması bana göre yetersizdir. Zira bir ineğin memesinden sağılan çiğ sütün yağ oranı %3,5-%3,7 civarındadır ve haliyle tam yağlıdır.
Tarım ve Orman Bakanlığı açıklamasına göre “doğal” kabul edilme şartları “tek bileşenden oluşuyorsa, katkı maddesi ve aroma içermiyorsa, sadece fiziksel, enzimatik veya mikrobiyolojik işlemlerden geçmişse ve doğal yapısını değiştirecek işlem görmemişse” şeklinde açıklanıyor. Ancak doğal yapısını değiştirecek işlem görmüş UHT süt doğal sayılıyor. Ve bu konuda AB ile aramızda anlayış farkı bulunuyor.
İçme sütlerine koruyucu madde eklenmemesi onu doğal yapmaz. Benim bu görüşüme katılmayanların iddiası; “Evimize aldığımız çiğ sütü de tüketmeden önce ocakta kaynatırız. Isıya tabi tutulması, nasıl onun doğallığını bozmuyorsa, UHT işlemi de evdeki kaynatmanın endüstriyel versiyonu olduğuna göre doğal sayılabilir” olmaktadır. Elbette bu görüş ve uygulama bana göre hatalıdır ve aşağıda belirteceğim küresel anlayış da benimle aynı doğrultudadır.
Kaldı ki günlük hayatta UHT sütün üzerinde kaymak oluşmaması ve yoğurt yapılamaması da doğallığın kaybolduğuna işarettir ama biz devam edelim…
- Evde ısıtmada, sütü tencereye koyup ocağı açarsınız. Süt yavaş yavaş ısınır, 100 dereceye ulaşır ve genellikle 5-10 dakika kaynatılır. Bu süreçte sütün içindeki bakterilerin büyük kısmı ölür. Ancak bakterilerin “spor” adı verilen, ısıya dayanıklı “uyku halindeki tohumları” 100 derecede ölmez. Ocağı kapattığınız an bu sporlar uyanır ve sütü 3 gün içinde bozar.
- Fabrikadaki UHT işleminde ise süt, kapalı boruların içinde boru hatlarından geçerken 2 ila 5 saniye gibi çok kısa bir süre içinde 135-150 dereceye çıkarılır ve anında soğutulur. Bu çok yüksek ani sıcaklık evde ölmeyen o dirençli bakterileri ve sporları da ticari sterilizasyon ile tamamen yok eder (BBC). İçinde bakteri kalmadığı için sütün bozulma ihtimali yoktur. Ambalajlama teknolojisindeki gelişmeler takdire değerdir ama sporların ölmesi sütün oda sıcaklığında 5-6 ay bozulmadan kalması için yeterli bilimsel nedendir. İşte bunun için AB, ambalajlar üzerinde en çok suistimal edilen kelimelerden biri olan “doğal” ifadesini kontrol altına almak için çok daha katı filtreler ve denetim mekanizmaları uygulamaktadır. (Safe Food Advocacy Europe)
- AB’de birçok ülkede, endüstriyel olarak aşırı işlenmiş, yüksek ısıya maruz kalmış veya homojenize edilmiş bir ürüne tek başına “DOĞAL” yazılması, “tüketiciyi yanıltıcı reklam” kapsamına sokulur. Avrupa’da gıda otoriteleri (örneğin Birleşik Krallık Gıda Standartları Ajansı- FSA veya Almanya’daki tüketici örgütleri) yüksek ısıl süreçlerle yapısı değişen gıdaların ambalajına “Doğal süt” yazmak yerine, en fazla “Doğal bileşenlerden üretilmiştir” veya “Saf sütten üretilmiştir” gibi daha spesifik açıklamaları zorunlu kılar. (Ky Wright)
Fransa’da gıda ambalajına “Doğal” yazmak, Almanya’dan da sert ve bürokratik kurallara tabidir. Fransız gıda mevzuatına göre ürünün adı ve ambalajı sadece ürünü objektif olarak tanımlamalı, onu övmemelidir. UHT gibi endüstriyel işlem görmüş ürünlerde ancak “doğal kökenli” veya “İçeriğinde doğal bileşenler kullanılmıştır” gibi kelimeyi hafifleten ifadelerin kullanılmasına izin verilir. (USDA Foreign Agricultural Servise)
Sonuç olarak; Türkiye’de mevzuat “içerikte koruyucu yoksa doğaldır” mantığıyla ısıl işlemlere esneklik tanırken; AB pazarında hem içerik kalitesine hem de ürünün ne kadar endüstriyel işlem gördüğüne bakılıyor. Bu nedenle AB ülkelerine ihracat yapmayı düşünen bir üreticimizin yukardaki esaslara uyması, toplatılma veya ceza riskini azaltır. İşte bunun için de başlıkta belirttiğim direktiften önce bu konularda AB’ye uyum sağlamak daha isabetli olur…

Önceki yazımda, fon vurgununun fazla konuşulmayan küresel risk tarafına değinmiştim. Zira uluslararası çevrelerde kurumsal denetim mekanizmalarımız sorgulanır hale gelirken; sıcak paraya en çok ihtiyacımız olduğu zamanda yatırım ortamına dair güven yara almıştır. Bu onarım yapılırken, sonuçları itibariyle geçmişte yaşanmış benzer olayların incelenmesinde fayda vardır.
Bunlar içinde en önemlisi ABD’de 2008 yılında patlak veren Madoff olayıdır…
İki skandal arasındaki en önemli yapısal fark; Madoff olayında tamamen hayali ve düzmece makbuzlar/belgeler üzerinden dolandırıcılık yapılırken, Eylül ayında tasfiye süreci başlatılan fon krizinde ise işlemler lisanslı portföy yönetim şirketleri üzerinden gerçek belgelerle yürütülmüştür.
- Bernard Madoff, NASDAQ borsasının eski başkanıydı. Daha sonra kurduğu şirket yasal, devasa hacimli ve Amerikan Sermaye Piyasası Kurulu (SEC) denetiminde olan meşru bir aracı kurumdu. Dolandırıcılık, bu meşru yapının “Varlık Yönetimi” adı verilen gizli bir bölümünde, resmi kurumsal ekranlar ve sahte borsa dökümanları üzerinden yaklaşık 30-40 yıl boyunca fark edilmeden yürütüldü. Suçlu bulunan kişilerin tamamı finans sektörü çalışanları, aile üyeleri, muhasebeci ve yazılımcılardan oluşuyordu.
- Madoff skandalının bu kadar uzun süre fark edilmemesinin ana nedeni; hiçbir zaman “kısa sürede zenginlik” vadedilmemesidir. Aksine yıllık %10-12 gibi makul, istikrarlı ve göze batmayan bir getiri sözü verilmişti. İşte bu düşük ve gerçekçi görünen oran sayesinde sistem deşifre olmadan on yıllarca sürdürülebilmişti. Bizde ise çok yüksek getirilere imkan olduğu gösterilmiştir.
Dünyanın hiçbir borsasında, bir hisse fiyatının 100 kat (yani %10.000) arttığı durumda bile denetleyici kurumlar tarafından fark edilmemesi rastlanmış bir olay değildir. İşte bize özel olan kısmı da burasıdır.
- Madoff’un kurbanları arasında küçük yatırımcı değil, küresel dev bankalar, milyarlarca liralık hedge fonlar, uluslararası vakıflar, üniversiteler ve Hollywood ünlüleri yer alıyordu. Zira Madoff herkesin parasını kabul etmez, sisteme girmeyi bir “ayrıcalık” gibi sunarak elit kesimi hedeflerdi. Bizdeki tam tersi…
- Madoff patladığında ABD yargı sistemi, “Clawback” (geri isteme) hukukunu işleterek sistemden haksız kazanç sağlayan erken yatırımcıların paralarına ve varlıklarına el koydu (Erusta Hukuk Bürosu). Ve geri dönüş oranı %93’oldu.
- Tam yetki ile görevlendirilen Irwing Picard ve ekibi, Madoff’un mal varlığını araştırırken, dolandırıcılığa aracılık eden bankaları da mercek altına aldı. Örneğin JP Morgan Chase’de Madoff’un para hareketlerinden haberdar olduğu gerekçesi ile yürütülen süreçte 2,6 milyar dolar ödemek zorunda kaldı. (The Guardion)
- Tasfiye kurulu, Madoff’un gerçekte yapılmayan işlemleri üzerinden ödenen vergilerin iadesi için de ABD Federal Vergi İdaresi’ne açılan dava sonucunda, tasfiye fonuna 326 milyon dolar vergi iadesi sağladı. Bizde de şişirilmiş değerler üzerinden %10-%17,5 aralığında yapılmış stopaj kesintileri var…
- Tasfiye kurulu, Madoff’un gayrimenkullerine ve diğer kişisel mal varlıklarına el koyarak satışa çıkardı. 2009-2011 yılları arasında düzenlenen müzayedelerde Madoff ve ailesine ait saatler, mücevherler, giysiler, mobilyalar ve bütün kişisel eşyaları satıldı. Hatta Madoff’un ayakkabıları, iç çamaşırları (donuna kadar aldık mesajı vermek üzere) dahi müzayedede alıcı buldu.
- Mahkeme’nin tam yetkili kayyum olarak atadığı Picard, yatırdığından fazlasını çekmiş olan istisnasız bütün yatırımcılara dava açtı. Bu kişilerin önemli bir kısmı dolandırıcılıktan habersiz olsalar da belirli süre içinde aldıkları fazla parayı iadeleri sağlandı (Av. Zeki Emre Kurt).
- Yurt dışındaki yatırımcılar ise uzun süre, “Biz yabancı ülke vatandaşıyız, işlemlerimiz yabancı fonlar (Cayman Adaları, İsviçre) üzerinden yapıldı, ABD mahkemelerinin bize gücü yetmez” deseler de ABD yargısının buna gücü yetti. Örneğin, İspanyol Banco Santander Madoff fonlarından çektiği paralar için 235 milyon dolar ödeyerek uzlaştı. Sistemin en büyük kazananlarından biri olan Amerikalı yatırımcı Jeffry Pikower’ın mirasçıları, parayı daha çok yurtdışı hesaplarda tutmalarına rağmen, 7,2 milyar doları tek seferde iflas masasına iade etmek zorunda kaldı. (Nixon Peabody)
- Madoff skandalı sonrası SEC, büyük yolsuzlukları ihbar eden kişilere, kesilen cezaların %10 ila %30’unu ödül olarak veren resmi bir program (İhbarcı ödül Programı) başlattı (abcnews.com).
- Bu tasfiye sürecinin her anı şeffaf şekilde kamuoyu önünde yaşandı. Krizin patlak vermesinden kısa bir süre sonra (1,5 ay gibi), Manhattan İflas Mahkemesi tasfiye memuru Irving Picard tarafından 162 sayfalık resmi müşteri listesi kamuoyuna açıklandı (Wikipedia). Elbette bu listenin içinde, dolandırıcılığın merkezindeki isimler henüz ayrılmış değildi ama listede yer aldıkları biliniyordu.
- Suçunu kabul eden Madoff 2009 yılında 150 yıl hapis cezasına çarptırıldı. Yaşlılık ve hastalık nedenleriyle tahliyesini istese de kabul görmedi ve 2021 yılında 82 yaşındayken cezaevinde hayatını kaybetti.
- Madoff skandalı patladığında ABD’deki SPK ve BDDK muadili kurumlarda çok büyük yönetim değişiklikleri ve istifalar yaşandı (Bloomberg).
Sonuç olarak; ABD’deki süreç yaklaşık 15 yıl zaman alan ama dünyanın dört bir yanında paranın izini süren çok büyük bir geri alma operasyonudur. Madoff skandalında mağdur sayısı 41.000 kişi, ülkemizdeki fon vurgununda ise doğrudan mağdur sayısı 455.000 kişidir. Dolaylı mağdur sayısı şimdilik belirsiz…
ABD’de sistem durdurulup tasfiye kararı verildiği an (Aralık 2008), yatırılmış net ana para 19 milyar dolar, kaybolan ana paranın GSYİH’ye oranı %0,13’tü.
Ülkemizde sistem durdurulup tasfiye kararı verildiği an (Eylül 2026), yatırılmış net ana para 188 milyar TL (3,8 milyar dolar) olup, kaybolan ana paranın GSYİH’ye oranı %0,23’dür. Yani Türkiye’deki son fon krizinin milli gelire oranı, Madoff skandalının ABD milli gelirine oranının yaklaşık 2 katıdır.
MSCI (Morgan Stanley Capital International), dünya genelindeki borsaları, ülkeleri ve şirketleri belirli kriterlere göre inceleyen ve yatırımcılar için endeksler hazırlayan ABD merkezli uluslararası bir finans kuruluşudur. En kolay anlaşılır şekliyle; Borsa İstanbul için ‘BIST 100’ ne ifade ediyorsa, küresel finans dünyası için de MSCI Endeksleri onu ifade ediyor. Yaptığı iş dünyadaki ülkeleri ekonomik gelişmişliklerine göre Gelişmiş Piyasalar (ABD, Almanya, Japonya gibi) ve Gelişmekte Olan Piyasalar (Türkiye, Brezilya, Hindistan gibi) şeklinde kategorilere ayırmasıdır. Ardından bu ülkelerin borsalarındaki en büyük, en güvenilir ve en kolay nakde çevrilebilir şirketleri seçerek özel listeler (endeksler) oluşturmasıdır. Örneğin, yabancı dev fonların doğrudan pozisyon aldığı, Türkiye’nin büyük ağırlığını oluşturan ana endeks, MSCI Global Standart (Büyük ve Orta Ölçekli) Türkiye Endeksi’dir. Bu endekste piyasanın yaklaşık %85’ini temsil eden 11 ana şirket; Aselsan, Tüpraş, BİM, Akbank, THY, Koç Holding, Ereğli Demir ve Çelik, Yapı Kredi Bankası, Turkcell, Türkiye İş Bankası ve Sabancı Holding bulunur. Bunun yanında daha geniş sepet sunan MSCI Small Cap (Küçük Ölçekli Şirketler) Endeksi bulunmaktadır. Bu endeks ise piyasanıın %14’ünü temsil eder. Yukardaki iki endeks dışında kalan daha da küçük ölçekli şirketlerimiz MSCI Global Micro Cap (Mikro Ölçekli Şirketler) Endeksi içinde yer alırlar. Bu endeks ise piyasanın sadece %1’ini temsil eder.
Bizi doğrudan ilgilendiren tarafı; yaşadığımız fon vurgunu ardından gelen MSCI uyarısıdır. İstenen de; bazı küçük ölçekli şirketlerdeki fonların koordineli hareket ederek gerçek halka açıklık yapısını bozmalarının tespit edilmesi ile bu şeffaflık sağlanana kadar aşağıdaki düzenlemelerin yapılmasıdır.
İşte bunun için MSCI’ın Türkiye hisse senetleri için belirli endeks değişikliklerini ikinci bir duyuruya kadar dondurması çok önemsenmesi gereken bir uyarıdır.
Bu durum, borsadaki hisselerin alım satımını engellemez ama yabancı yatırımcı gözünde kaybolan imajı yeniden tesis etmek üzere, denetim reformu yapılana kadar bekleme odasına alınan finansal bir yaptırım sayılabilir. Örneğin, endekse yeni hiçbir şirket veya hisse senedi dahil edilmez. Şirketler sermaye artırsa bile endeksteki payları büyütülmez (Bloomberg).
Peki ne zamana kadar?
MSCI, Haziran 2027’ye kadar yeterli ilerleme görülmemesi halinde Türkiye endekslerinin Gelişmekte Olan Piyasa statüsünden Sınır Piyasası veya Bağımsız Piyasa statüsüne yeniden sınıflandırılması konusunda görüş alma süreci başlatabileceğini bildirdi (foreks.com). Bu iki piyasa türü bizim asla layık olmadığımız şekilde küresel yatırım liginin alt basamaklarını temsil eder.
- Sınır Piyasası; gelişmekte olan piyasalara kıyasla ekonomik büyüklüğü daha küçük, borsasındaki işlem hacmi daha düşük ve yabancı yatırımcılar için bazı erişim kısıtlamaları barındıran piyasalardır (Reuters). Örneğin bu grupta Vietnam, Pakistan, Fas, Romanya ve Kazakistan bulunmaktadır (Fiera Capital).
- Bağımsız Piyasa; finansal ve yapısal olarak ciddi bir gerileme yaşayan ya da şeffaflık/güven kriterlerini tamamen kaybeden ve bu nedenle küresel endeks sepetlerinin (Gelişmiş, Gelişmekte veya Sınır) tamamen dışında bırakılan izole piyasalardır. Örneğin bu grupta da Arjantin, Ukrayna, Panama bulunmaktadır.
- Alt lige düşmeyi engelleyecek ilk beklentiler; denetim süreçlerinin “bağımsız bir şekilde doğrulanabilmesi” ve kuralların tavizsiz uygulanmasıdır.
- SPK ve BDDK kararlarının siyasi iradeden veya yürütmeden tamamen bağımsız, öngörülebilir ve şeffaf olması şart koşulmaktadır (MSCI).
- Erken uyarı sistemlerinin aktif kullanılması, Borsa İstanbul ile SPK arasındaki bilgi akışının hızlandırılması isteniyor.
Sonuç olarak; bu fon vurgununun gerçek hasarı 5 yıldan önce anlaşılamaz. Dolayısıyla kamuoyunda bugün belirtilen rakamlar afakidir. Çünkü en kolayı 455 bin yatırımcının ana para kayıplarının ve fon varlıklarının reel erimesidir. Bu bile SPK tarafından, Mart 2027 sonuna kadar uzatılan sürenin (6 ay) bitiminde netleşecektir.
- Mağdurların açacağı tazminat davalarında, her bir aracı kurum yöneticisinin ve sanığın ne kadar menfaat elde ettiğinin somut olarak hesaplanması en az 1 yıl süre alacaktır. (Hukukçular Evi Ankara)
- Yabancı sermaye çıkışlarına ve dolaylı piyasa zararlarına etkisi ancak 2-3 yıllık bir projeksiyonda ölçülebilir. Para aklama ağlarının ve sisteme sızan siyasi/ticari figürlerin dolaylı sistemsel maliyetlerinin sonuçlanması; hukukçulara göre mahkeme kararlarının kesinleşmesine kadar geçecek süre 5 yılı bulacaktır.
- Yurt dışına kaçırılan paraların izini sürmek, teknik olarak mümkün olsa da; o paraya yabancı bir ülkede hukuken el koymak, dondurmak ve Türkiye’ye geri getirmek uluslararası labirentler nedeniyle işin en zorlu kısmıdır.
- Fon vurgununun en büyük dolaylı hasarlarından biri de, olayla hiçbir ilgisi olmayan sağlam şirket hisselerinin uğradığı büyük kayıplardır. MSCI uyarısı ile daha da olumsuz etkilenmeleri ihtimal dahilindedir. Bu hasarın ölçüsü de; ekonomi yönetiminin Haziran 2027’ye kadar MSCI’ın talep ettiği piyasa şeffaflığı kriterlerini ne ölçüde yerine getireceğine bağlıdır.
- Fon vurgununun ve ardından gelen MSCI şokunun en haksız faturası, manipülasyondan uzak durup rasyonel çarpanlara sahip sağlam şirketlere yatırım yapan uzun vadeli yatırımcılara yansımıştır.
- Ekonomi yönetiminden istenenleri özetlersek; tam şeffaflık ve ortaklık yapısının netleşmesi, şüpheli fon hareketlerine karşı etkili denetim, kuralları ihlal edenlere sert ve caydırıcı yaptırımlar, düzenlemelerin bağımsız kurumlarca kontrol edilebilmesi en önemli konular olarak öne çıkıyor.
Sonraki yazımın konusu, bir örnek üzerinden benzer durumda yapılanlardır.
Afrika kıtasının kuzeybatı ucunda yer alan, kuzeyde Cebelitarık Boğazı ve Akdeniz, doğuda Cezayir, güneyde Moritanya ve batıda Atlas Okyanusu ile çevrili olan Fas, Cebelitarık boğazına hakim stratejik bir konuma sahiptir. Akdeniz kesimi ve Atlas Okyanusuna yakın ovalar oldukça yoğun nüfus barındırmaktadır. Dünyanın en büyük çölü olan Sahra Fas’da bulunuyor.
- Nüfusu: 38,9 milyon
- Yüzölçümü: 446.550 kilometrekare (Batı Sahra hariç)
- Kişi başı milli geliri: 5.107 dolar
- Başkenti: Rabat
- İşsizlik oranı: %13
- Büyüme oranı: %4,9
- Tüketici enflasyonu: %1,3 (yıllık)
- Net asgari ücret: 3.422 MAD / 367 $ / 17.760 TL. Bizimki 578 $
Nüfusun büyük bölümü Berberi ve Araplardan oluşmaktadır. 4,5 milyon civarında Faslı yurt dışında yaşamaktadır. Yaklaşık yarısı Fransa’da ikamet etmektedir. Önemli şehirleri; Kazablanka, Rabat, Agadir, Marakeş’tir.
Dünyanın en büyük fosfat yataklarına sahip olan Fas, ekonomisini tarım, imalat balıkçılık ve turizm sektörü gelirleri ile dış ülkelerde çalışan Faslıların ülkeye getirdikleri dövizler ayakta tutmaktadır. İlginçtir ama birçok kategoride gıda maddesi ithal edilmektedir. Fiyat kıyaslamasına bu gözle bakmak da isabetli olur. En önemli ihraç ürünleri; hurma, zeytin ve zeytinyağı, sardalya ve şaraptır.
Yüzde 99’u Müslüman olan ülkede, yılda 40 milyon litre şarap üretilmektedir.
Dünyanın en büyük esrar üreticisidir.
Fas gerek Fransız etkisi, gerekse de yerel kültürün zenginliği sayesinde gezginlere son derece keyifli gece hayatı sunuyor. Özellikle Marakeş ve Kazablanka, ülkedeki eğlence hayatının başkenti sayılıyor.
Şimdi fiyat kıyaslamamıza geçebiliriz…
- Ülkede yer alan önemli market zincirleri: BİM (1000’e yakın şubesi var). Carrefour, Aswak Assalam (yerel hipermarket zinciri), Atacadao (yerel), Kazyon (Mısır indirim marketi), Marjane (Fas’ın yerel perakende lideridir).
- Alışveriş tarihi (sanal): 11-09-2026
- Fiyatların ait olduğu marketler: Aswak Assalam / bizde 2 ulusal zincir
- Güncel kurlar: 1 Fas Dirhemi (MAD)= 5,19 TL, 1 Dolar=48,60 TL, 1 Dolar= 9,33 MAD
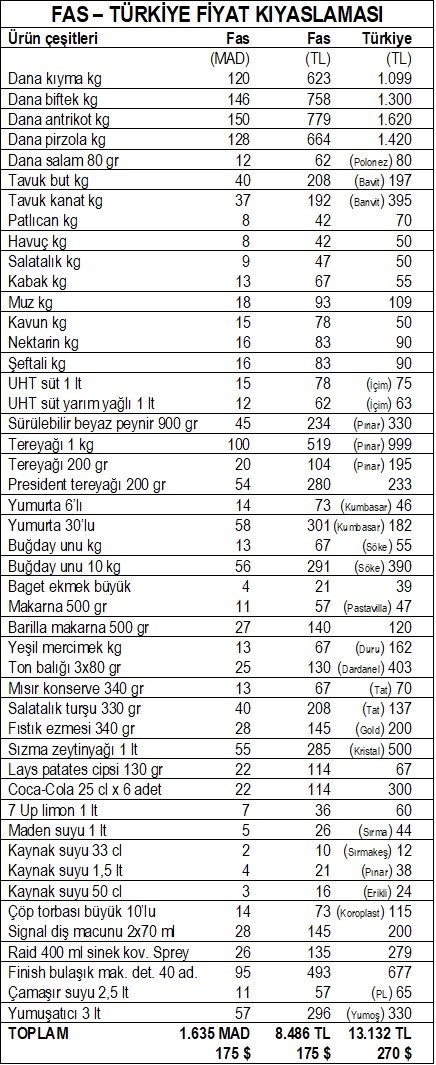
- Fas alışveriş tutarı: 1.535 MAD (175 Dolar) çıkmıştır. Karşılığı 8.486 TL’dir.
- Türkiye alışveriş tutarı: 13.132 TL (270 Dolar) çıkmıştır. 47 ürünlük listede Türkiye tutarı %55 daha fazladır.
- 47 üründen 35’inde pahalıyız, 12 üründe daha ucuzuz. Ancak bazı pahalı olduğumuz ürünlerde arada çok büyük farklar var. Kırmızı et çeşitleri %71 ila %114 arasında, tavuk kanat %106, tereyağı %92, yeşil mercimek %142, zeytinyağı %75, ton balığı %210, su %81 açık ara pahalı olduğumuz ürünlerdir.
- Satın alma gücü açısından bakarsak; bizim gelirimiz %58 fazlayken, harcamamız da %55 fazladır. Yani daha fazla gelire sahip olmamıza rağmen, neredeyse harcamamız durumu eşitlemektedir.
Bir Fas vatandaşı bu alışverişi aylık geliri ile 1 ay içinde 2 defa yapabilirken, aynı alışverişi bizim vatandaşımız da 1 ay içinde 2,1 defa yapabilmektedir. Başka bir ifade ile Fas vatandaşı bu alışverişe gelirinin %48’ini ayırırken, bizim vatandaşımız da gelirinin %47’sini ayırmak zorundadır.
Sonuç olarak; satın alma gücü olarak hemen hemen eşitiz ama bizde enflasyon %30’lu oranlarda devam ederken, bu ülkede yıllık enflasyon %1,3’dür. Bu da iki ülkenin hiç benzeşmeyen taraflarıdır.
NOT: Gıda sektörü dışından bir okuyucu “Kıyaslamalarınızda vergi ve nakliyeyi neden dikkate almıyorsunuz?” diye sormuş. İyi de olmuş!
Zira benzer düşünce de olanlar için aşağıda daha ayrıntılı açıklıyorum…
- Nakliye konusunu daha önce yazmıştım. İlgili linkler yazının sonundadır.
- Kısaca döviz bazında mazot fiyatımız bütün Avrupa’dan ucuzdur. Sadece petrol üreticisi olan ülkelere göre (ABD, Çin, Suudi Arabistan, Kuveyt) pahalı kalıyoruz. Yani market fiyatlarımızın yüksekliği mazota bağlanamaz.
- Vergi konusuna gelince, önce Almanya ile kıyaslamayı, sonra da AB genelindeki uygulamaları belirteceğim. Elbette Fas ile de kıyaslanacağız. Gıda dışındaki (otomotiv ve elektronik gibi) kategoriler bizi ilgilendirmediği için oradaki yüksek vergi oranları konumuz dışındadır.
Market kıyaslamalarımızda yer alan temel gıda ürünlerinde, ülkemizde %1 KDV uygulanırken, Almanya’da %7 oranı uygulanıyor. Bu kategoriler; un, ekmek, pirinç ve bakliyat, et ve et ürünleri, süt ve süt ürünleri, taze sebze ve meyveler, katı ve sıvı yağlar, bütün kahvaltılık ürünler (yumurta, zeytin, bal, şeker, tuz, çay, kahve, kakao), işlenmiş gıdalar (makarna, bisküvi, salça, turşu, konserveler ve bebek mamaları) ve kaynak sularıdır.
Görüldüğü gibi eğer bu 6 puanlık farkı da dikkate alırsak (KDV’siz fiyatlarla), bizim market kıyaslamalarında pahalı kalma oranlarımız daha da artar.
- AB kurallarına göre üye ülkeler en az %5 KDV uygulayabilir. Örneğin, Fransa’da bu oran %5,5, Hollanda’da %9’dur.
- Bugün kıyaslama yaptığımız Fas’ta temel gıdaların bir kısmı KDV’den muaftır, bir kısmı da %10 KDV’ye tabidir. Muaf olan ürünler; unlu mamuller ve tahıllar, süt ve süt ürünleri, deniz ürünleri ve konserveler. %10 KDV’li ürünler; tuz, pirinç, makarna, sıvı yağlar. %20 KDV’li ürünler; çikolata, cips, bisküvi, gazlı içecekler. Yani burada da benzer durum var. Vergi konusunda soru soran okuyucumuza, bana bu cevabı vermem konusundaki katkısı için teşekkür ederim.
Nakliye ile ilgili yazılarım: