Ercüment Tunçalp
Demiryolu ile meyve-sebze taşımacılığı

Ülkemizde küçük denemelere rağmen bu konuda geç kalınmış olduğunu kabul etmeliyiz. Artık brandalı kasa ile karayolu taşımacılığı asgariye indirilmelidir. Zira meyve sebze fire oranı en yüksek ülkeler arasında yer alıyoruz. Kışın ürünün donmasından, yazın sıcaktan etkilenmesinden, yoğun trafik şartlarının getirdiği gecikmelerden artık kurtulmamız gerekir.
Demiryolu taşımacılığının avantajları saymakla bitmez…
- Ciddi bir maliyet tasarrufu sağlar. Ülkemizde fiyatların pahalı olmasının 2 önemli nedeni; en pahalı karayolu taşımacılığına mecbur kalmamız ve onun getirdiği yüksek firelerdir. Demiryolu, verimliliği ve rekabet gücünü artırabilir.
- Daha hızlı ve kesintisiz hat ile karayolundan daha kısa bir nakliye sağlar. Elbette bugünkü hatlar üzerinden değil, özel çift hat ve hızlandırılmış tren uygulamasıyla bu neticeye ulaşılabilir.
- Olumsuz hava koşullarından etkilenme oranı çok düşüktür. Aşırı yağmur, kar yağışı ve fırtına karayolundaki gibi aksamalara neden olmaz.
- Akaryakıt fiyat dalgalanmaları yüzünden karayolu taşımacılığında bütçe planlaması yapmak zordur. Demiryolu taşımacılığı sabit fiyatlandırma avantajı sunduğu için planları daha sağlıklı yapabilme imkanı sağlar.
- Kapasite üstünlüğü de bu kanalı avantajlı kılıyor. Antalya- İstanbul arasındaki demiryolu projesi gerçekleşirse; örneğin Migros’un her gün en az 10 kamyonla yaptığı sevkiyat tek tren seferi ile daha çabuk hedefine ulaşabilir.
- Karayoluna kıyasla daha düşük emisyon değerleri sunarak çevresel hedeflere doğrudan katkı sağlar.
Avrupa’da taze meyve ve sebzeler bu kategoriye özel demiryolu hatları üzerinden taşınabilmektedir. Hem de sadece ülke içinde değil; örneğin İspanya gibi Güney Avrupa ülkelerinden, Kuzey ve Batı Avrupa’ya (Birleşik Krallık, Hollanda, Almanya, Polonya ve İskandinav ülkelerine) taşıma yapılabilmektedir. “Reefer” olarak adlandırılan konteynerler, -25 C ile +25 C arasında ürün cinsine uygun şekilde ayarlanabilmektedir.
İsviçre genelinde ürünlerin yaklaşık yarısı trenlerle taşınmaktadır. İsviçre Migros’un lojistik partnerleri ile uzun yıllardır sürdürdüğü oldukça gelişmiş bir demiryolu lojistik ağı vardır. Migros İsviçre, demiryolu yük taşımacılığında ciro bazında bir numaralı müşteridir. Migros ürünlerini taşıyan trenler yılda yaklaşık 12 milyon kilometre yol kat ediyorlar. Ayrıca bu perakende zincir günde yaklaşık 320 yük vagonu hareket ettirebiliyor (railmarket.com).
İsviçre, verimlilik ve dakiklik açısından Avrupa demiryollarında altın standart olarak görülmektedir.
Hollanda, Avrupa’ya taze meyve-sebze girişinin ve dağıtımının ana merkezlerinden biridir. İspanya’nın Valensiya bölgesinden Hollanda’ya (Rotterdam) kadar uzanan, taze ürünlere özel vagonlarla taşınan demiryolu hatlarının geçmişi uzun yıllara dayanır.
Yaptığım fiyat kıyaslamalarında Avrupa’da gördüğümüz ithal taze ürünlerin daha düşük fiyatları bundan da kaynaklanmaktadır. Almanya ise gelişmiş alt yapısı ve merkezi konumuyla Avrupa’nın demiryolu taşımacılığının lideridir.
Avrupa dışında ise taze gıda taşımacılığında, demiryolunu en iyi ve en efektif kullanan ülkeler genellikle geniş coğrafi mesafelere sahip, gelişmiş soğuk zincir (cold chain) lojistik alt yapısı bulunan ülkelerdir. Taze meyve sebze, et ve süt ürünlerinin bozulmadan taşınması için bu ülkeler; soğutmalı konteynerler kullanmaktadır.
- ABD, taze gıda taşımacılığında dünyadaki en büyük ısı kontrollü demiryolu ağına sahiptir. Kaliforniya ve Washington gibi tarım merkezlerinde üretilen taze sebze ve meyveler, binlerce kilometrelik mesafeleri aşarak ülkenin en uzak metropollerine taşınır. Bu trenler karayoluna kıyasla hem maliyeti yüzde 40’a kadar düşürür hem de karbon ayak izini ciddi oranda azaltır (Fresh Plaza).
- Çin, hem devasa iç pazarı beslemek hem de uluslararası ticareti yönetmek amacıyla demiryolu soğuk zincir lojistiğine en hızlı yatırım yapan ülkedir. Güneydoğu Asya’dan (örneğin Tayland ve Vietnam) ithal edilen tropikal meyveler, hızlı tren hatları ve soğutmalı vagonlarla doğrudan Çin’in iç bölgelerine ulaştırılmaktadır (Market Research.com).
- Rusya, Pasifik kıyılarından (Vladivostok) avlanan taze ve donmuş deniz ürünlerini trenlerle 9.000 km ötedeki Moskova ve St Petersburg gibi batı şehirlerine taşır. Son yıllarda Orta Asya ülkelerinden (Özbekistan, Kazakistan) taze meyve sebze ithalatını ve kendi ürettiği et ve süt ürünlerinin ihracatını tamamen bu reefer vagonlu tren hatlarına kaydırmışlardır.
- Hindistan hükümeti yerel çiftçilerin taze ürünleri büyük şehirlerdeki pazarlara hızlı ve ucuza ulaştırabilmeleri için özel “Kisan rail” (Çiftçi trenleri) ağını kurmuştur. Böylece taze gıdanın tarladan pazara ulaşırken bozulma oranını yüzde 50’den fazla azaltmışlardır.
Sonuç olarak; bu yatırımın geciktiği her zaman dilimi içinde ekonomiye ve şirketlere kaybettireceği milli değer tahmin edilemeyecek kadar fazladır.
Hem bu kategoride en pahalı pazar olmaktan hem de yukardaki ülkelerden rekabette geri kalmaktan kurtulmak üzere öncelikle sadece taze meyve sebzeye özel çift hat yatırımı şarttır. Kaldı ki, Antalya-İstanbul arasında normal hat bile yoktur. Ülkemizin merkezi konumu İstanbul Havalimanı ile nasıl değerlendirildiyse daha fazlası böyle bir hat için gerçekleştirilebilir. Böylece Avrupa ile birleşecek hat, Türkiye’yi Avrupa perakende zincirlerinin alternatifsiz tedarik kaynağı yapar.
İşte yukarda başarılı uygulamaları anlattım. Daha fazla gecikmenin kaybettirecekleri ortadadır…

Borsa İstanbul’da faaliyet gösteren yüzlerce sağlıklı fon ve halka açık dev şirket bu krizin dışındadır. Önce bunu bilerek sosyal medyadaki dezenformasyona katkı sunmamak lazım. Sonra da bu fon vurgununda manipülasyonla şişirilmiş kaydi değerler ile yatırımcıların ceplerinden çıkan gerçek nakit (ana para) birbirine karıştırılmamalıdır. Bu nedenle doğrudan kaybın miktarı bugünden ölçülemez. Gerçek anlamda “buharlaşan net nakit”, SPK ve görevlendirilen bankaların (İş Bankası ve Ziraat Bankası) yürüttükleri tasfiye süreci tamamlandığında ve raporlar açıklandığında netlik kazanacaktır. Kaldı ki, buraya kadarı doğrudan kayıptır. Bir de aşağıda belirteceğim dolaylı kayıp vardır ki bunu ölçmek daha da zordur.
Türkiye’de yaşayan herhangi bir vatandaşın bu büyük çaplı “fon olayından” dolaylı da olsa zincirleme şekilde etkilenmemesi neredeyse imkansızdır. Bir kere güven kaybı nedeniyle yatırım ortamı bozulur ve aynı nedenle ülkeye giren döviz miktarı azalır. Girişlerin azalması ve/veya mevcut sermayenin çıkması döviz kurlarını yukarı doğru tetikler. Bu durumda da enflasyon artar. Üretimde dışa bağımlı (enerji, hammadde, ara malı) bir ekonomiye sahip olduğumuz için döviz kurundaki dalgalanma ithalatı pahalı hale getirir ve bu da fona hiç bulaşmamış kişilerin bile enflasyon yoluyla giderlerini artırarak satın alma gücünü düşürür.
- Perakende sektörüne olası etkisi ise; hem talep hem de arz tarafında sıkıntı yaratabilir. Lüks ve dayanıklı tüketim malları cirosunda ani ve sert düşüş yaşanabilir. Krizin yarattığı psikoloji ile bozulan iklim, sadece parasını kaybedenleri değil genel tüketici kitlesini de olumsuz etkileyerek mağaza sepet ortalamalarını düşürebilir. Mağdur olan yatırımcıların, kredi muslukları da kısılacağı için nakit ihtiyacını karşılamak üzere araç, gayrimenkul gibi malları hızla elden çıkarmaya çalışmaları piyasada ikinci el arzını artırabilir. Elbette buna rağmen en az etkilenen gıda kategorisi olur ama o tarafta da tüketici daha ucuz bulduğu market markalarına yönelebilir.
Biraz daha açayım…
- Manipülasyona konu olan şişirilmiş hisse senetlerinde ani değer kayıpları yanında, maalesef geçici de olsa sağlam hisse senetleri de bundan olumsuz etkilenir. Çünkü nakit çıkışlarını karşılamak isteyen fonlar portföylerindeki sağlıklı varlıkları da satmak zorunda kalır. Bu durum da tüm borsada satış baskısı yaratır.
- Aldığımız duyumlara göre; 2,3 trilyon dolarlık büyüklüğü ile dünyanın en büyük kurumsal yatırımcısı olan Norveç Varlık Fonu’nun (NBIM), fon soruşturmasında yer alan 10 şirketteki pozisyonları ile olumsuz etkilenmesi küresel yankı uyandırmıştır (Ekonomim). Bu olumsuz reklamın yabancı yatırımları frenlemesi ihtimal dahilindedir. Bunun ülke ekonomisine zincirleme etkisi hesap dışı tutulamaz. Bu durum ülke risk primini de (CDS) yukarı fırlatabilir. Bu da devletin, bankaların ve şirketlerin borçlanma maliyetlerini artırabilir.
- Fon olayı ile Ponzi arasında benzerlik kurulması doğru değildir. Zira klasik Ponzi çok bilinen bir sistemdir ve eski yatırımcılara verilen anormal kâr, kısa yoldan köşeyi dönmek isteyen yeniler için verimli bir yem olmaktadır. Ponzi kapalı devredir, dışardan görülmez. Çiftlik Bank olayındaki gibi kurnaz bir çocuk, yanına birkaç akıl hocası alarak bir süre zinciri sürdürebilir ve paralarla birlikte aniden buharlaşabilir. Resmi bir tarafı yoktur.
Bu borsa krizinde ise bazı fonlar, halka açıklık oranı düşük hisseleri kendi aralarında sürekli çevirerek fiyatları yapay olarak yüz kat, beşyüz kat gibi akıl dışı astronomik seviyelere çıkarabilirler. Ancak bir hissedeki yüz kat artış gözden kaçamaz. Bunun “halkın teveccühü mü”, yoksa “manipülasyon mu” olduğunu anlamak için de üç ay beklemek gerekmez. Çünkü; Borsa İstanbul ve SPK, yapay zeka destekli anlık izleme sistemleri kullanır. Bu kadar sıra dışı hareket, daha en başta hisse fiyatı ikiye üçe katlandığı anda radara (otomatik alarm) takılır. Hatta gün içindeki ani yükseliş ve düşüşlerde bile sistem otomatik devreye girer. Sıra dışı dalgalanma durumunda ilgili şirketten açıklama istenir.
Borsa İstanbul’un “Hissenizde normal olmayan fiyat ve miktar hareketleri var, kamuya açıklanmamış özel bir durumunuz var mı?” sorusuna şirket cevap vermek zorundadır. Kaldı ki şirket faaliyetini durdurmasına rağmen hissesindeki olağanüstü artışın aylarca fark edilmemesi ise hiç mümkün değildir.
Buna rağmen hâlâ bireysel hareket etmek yerine, profesyonelce yönetilen güvenilir bir fon şemsiyesi altında yatırım yapmayı tercih ederim. Zira vatandaşın da kendini koruyabilecek önlemler alması mümkündür.
- Fon yöneticisinin, o fonun içindeki parayla hangi şirketlerin hissesini aldığı günlük takip edilemez. Ancak bir fonun içindeki tüm varlıkların (hangi şirkete ait hisse, tahvil veya bono) alındığının dökümü yasal olarak Kamuoyu Aydınlatma Platformu (KAP) üzerinden görülebilir (Merkezi Kayıt İstanbul). Yani KAP’ta yayınlanan döküm anlık olmadığı için bir yatırımcı aylık kontrollerle, içi boşalmış şirketi (çalışanı olmayan, üretimi durdurmuş ve fabrikayı satmış olan şirketi) görüp fondan çıkabilir (Uzman para). Bu tarz şirketler krizde olduğunu veya faaliyetlerini durdurduğunu gizleyemez. Uyanık bir yatırımcı böyle bir şirketin adını gördüğü an, bir de şirketin borsa hissesi tavan tavan gidiyorsa burada bir şişirme (manipülasyon) olduğunu anlayabilir ve o gemiyi terk edebilir.
Sonuç olarak; bu badireyi en az zararla atlatabilmek için en şeffaf şekilde ve en kısa zamanda sonuca ulaşarak yeniden güveni tesis etmek hayati derecede önemlidir. Bunun yanında borsa içi işlemlere çok daha katı kurallar ve hapis cezalarını artıran radikal yasal düzenlemeler getirilmesi şarttır. Yatırımcı açısından baktığımızda da; yılda %37 faiz alan bir kişi ile bir fondan ayda %40 kazanç sağlayan bir kişinin riski aynı olamaz. Finans literatüründe yüksek getiri, her zaman yüksek risk anlamına gelir ki, “bile bile lades” tam karşılığıdır.
Bütün dünya meyve sebzeyi ve diğer taze ürünleri demiryolu üzerinde hareket ettirirken, bizim karayoluna mecbur kaldığımızı geçtiğimiz haftalarda yazmıştım.
Konunun tam merkezinde olan bir arkadaşım, “Birçok ülkeden örnek vermişsin ama bir eksiği daha tamamlamalısın” dedi ve devam etti, “Cumhuriyetin kuruluşunu takiben ‘yurdu demir ağlarla örme’ projesinin nasıl başladığını ve neden ara verildiğini de yazmalısın” dedi.
Şimdi ben de o görevi yerine getiriyorum…
Türkiye’de yük taşımacılığının tarihi 1856 yılında 130 km’lik İzmir-Aydın Demiryolu Hattı imtiyazının verilmesi ile başlar. Cumhuriyet öncesi dönemde yabancı şirketlere verilen imtiyazla, onların denetiminde ve ülke dışı ekonomilere hizmet eder türde gerçekleştirilen demiryolu hatları, 1924’ten itibaren Devlet Demiryolları Kanunu ile devletleştirilmişti. Cumhuriyetimizin ilk yıllarında onca kıtlığa, imkansızlığa rağmen demiryolu yapımı İkinci Dünya Savaşı’na kadar büyük bir hızla sürmüş, savaş nedeniyle 1940’dan sonra yatırımlar yavaşlamıştı. Yine de 1923-1950 yılları arasında (27 yıl gibi kısa sürede), 3.764 km’lik demiryolu inşa edilmişti. 1951- 2001 yılları arasında ise (50 yılda) 1.736 km demiryolu yapılmıştı.
1950 yılından itibaren karayolunun altın çağı başlar. Marshall yardımı ile demiryolları adeta yok sayılarak, karayolu yapımına hız verilir. 1960 sonrası da planlı kalkınma dönemlerinde, demiryolları için öngörülen hedeflere hiçbir zaman ulaşılamaz. Bu politikaların sonucu olarak, 1980’li yılların ortalarında da ülkemizde hızlı bir karayolu yapım seferberliği başlar, otoyollar GAP ve turizmden sonra ülkemizin 3. büyük projesi haline gelir.
Bu çerçevede 1990’lı yılların ortalarına kadar otobanlar için yılda yaklaşık 2 milyar dolarlık yatırım yapılır. Bu bakımdan demiryollarının yük taşımacılığındaki payı 1950’den 2000 yılına kadar yüzde 60 geriler.
Türk demiryolu sektörü için 2000 yılından itibaren yeniden canlanma olur.
2000 yılında 10.922 km olan toplam demiryolu uzunluğu 2023 itibariyle 12.803 km’ye ulaşır. Bu ağın 11.590 km’si konvansiyonel hatlardan, 1.213 km’si ise YHT hatlarından oluşmaktadır. (imo.org.tr)
2009 yılında Ankara-Eskişehir, 2011 yılında Ankara-Konya, devamında da Eskişehir-İstanbul, Ankara-Sivas, Ankara–Bursa, Ankara-İzmir YHT projeleri devreye sokulmuştur. Bu yolcu taşımacılığında gelinen noktadır. (utikad.org.tr)
Yük taşımacılığını ayırarak incelediğimizde, toplam demiryolu taşımacılığı içindeki yıllara göre payı; 1950’de %68,2, 1960’da %52,9, 1970’te %24, 1980’de %11,8, 1990’da %9,8, 2000’de %5,3, 2016’da %4,3 şeklinde büyük düşüş gösteren bir tablo ile karşılaşıyoruz. (Dr. İlhami Pektaş)
Gözde kolay canlandırmak üzere demiryolu uzunluğunun tarihsel gelişimine de bakalım…
- Osmanlı İmparatorluğundan devir 4.559 km,
- 1940 yılında 8.637 km,
- 1950 yılında 9.204 km,
- 2001 yılında 10.940 km,
- 2020 yılında 12.803 km,
- 2026 yılında 13.919 km (TC Ulaştırma ve Altyapı Bakanlığı).
Görüldüğü gibi 1940-1950 yılları arasında demiryolları durgunluk dönemine girmiş, 1950’li yıllardan sonra ise demiryolu yapımı neredeyse durma noktasına gelmiştir. Nedeni, yukarda da belirttiğim gibi ABD’nin Marshall yardımları ile ulusal çıkarlarımıza uymayan, tümüyle karayolu ağırlıklı ve tamamen ithalata dayalı bir ulaşım politikası izlenmesidir. (railwayturkey.com)
Dolayısıyla Cumhuriyetin ilk yıllarında “Demir ağlarla ördük anayurdu dört baştan” vizyonu devredeyken, 1950’de Marshall yardımı ile tanışmış olduk. Yardımın şartı olarak; ABD’nin yönlendirmesi ile Türkiye ağırlıklı olarak tarım ve hafif sanayiye yönelmiş, bu durum ağır sanayi yatırımlarını geciktirmiştir. Bununla da yetinmemişler, ABD yardımlarının bir diğer şartı olarak (kullanım şartı) mali kaynakların ve modern iş makinalarının karayolu inşasına tahsis edilmesini sağlamışlardır. Neticede karayolu odaklı büyüme; otomotiv, yedek parça, lastik ve petrol gibi sektörlerde amaçlandığı gibi ABD ve Batı pazarlarına olan bağımlılığı ciddi oranda artırmıştır.
Sonuç olarak; 1923-1950 yılları arasındaki Türkiye’nin olanakları ve teknolojisi ile günümüz Türkiye’sinin olanakları ve teknolojisi karşılaştırıldığında, demiryollarına sonraki yarım asırlık sürede (1950- 2000) ray döşenmediği görülmektedir.
Cumhuriyet ideolojisinde demiryolları sadece bir askeri lojistik aracı değil, aynı zamanda tarımsal üretimi artıracak ve üretilen malları hızla tüketim merkezlerine ulaştıracak bir “iktisadi can damarı” olarak görülüyordu.
Osmanlı döneminde Fransız/İngiliz sermayesiyle yapılan Mersin-Tarsus-Adana Demiryolu, genç Cumhuriyet hükümetinin ilk millileştirdiği hatlardan biri olmuştur (22 Nisan 1924).
Bu hattın satın alınmasındaki temel amaç, Çukurova’da üretilen pamuk, narenciye, taze sebze ve meyvelerin Mersin Limanı üzerinden ihracatını kolaylaştırmak ve iç pazara kontrollü şekilde sevk edilmesini sağlamaktı (Dergi Park). Nitekim bu ürünleri Ankara, Kayseri ve hatta Karadeniz’e taşımak üzere planlanan stratejik proje Kayseri-Ulukışla Demiryolu Hattı’dır (Sinan Meydan).
3 Eylül 1933’te tamamlanan bu hat, Torosları aşarak Adana ve Çukurova havzasını doğrudan İç Anadolu’ya bağladı. Dönemin ekonomi raporlarında ve TBMM tutanaklarında, bu hattın açılmasıyla birlikte sebze ve meyvelerin tüketim merkezlerine hızlı ve çürümeden ulaştırılmasının hedeflendiği açıkça vurgulanmaktadır (ReseorchGate).
Cumhuriyetin ilk yıllarında sadece ray döşemekle kalınmamış, taze meyve sebzenin nakliyesi için özel yalıtımlı veya buzlu vagonların (dönemin ilkel soğuk hava lojistiği) tedarik edilmesi devletin iktisadi planları arasında yer almıştır.
İşte Ulu Önderimiz Atatürk’ün, savaş alanlarında geçirdiği sürenin dışında, kısa ömrüne sığdırdığı çok sayıdaki projelerden sadece biri de budur.
Litvanya, Kuzeydoğu Avrupa’da yer alan bir ülkedir. Komşuları Letonya, Polonya, Belarus ve Rusya’dır (Kaliningrad). Batısında Baltık denizi bulunur.
- Nüfusu: 2.898.000.
- Yüzölçümü: 65.300 kilometrekare (yaklaşık Konya ilimizin yüzde 50 fazlası.
- Kişi başı milli geliri: 36.545 Dolar.
- Başkenti: Vilnius şehridir.
- Ülkenin AB’ye kabul edilme tarihi 2004 yılıdır.
- Genel olarak Litvanya Batı Avrupa ülkelerine kıyasla daha uygun yaşam maliyetlerine sahiptir. Örneğin bir stüdyo daire kirası 400 Euro’dur.
- Litvanya, yüksek gelirli ve gelişmiş ekonomiye sahip bir ülkedir.
- Bu ülke, Avrupa’nın en büyük tatlı su kaynağına sahip ülkelerinden biridir. Diğeri de Danimarka’dır.
Bir zamanlar Avrupa’nın en büyük devletiydi. 14. yüzyılın sonlarına doğru, Litvanya Büyük Dükalığı Baltık Denizi’nden Karadeniz’e kadar uzanarak günümüz Belarus’unu, Ukrayna’nın büyük bir bölümünü ve Polonya ile Rusya’nın geniş kısımlarını kapsıyordu.
Yakın tarihe bakacak olursak; 50 yıllık Sovyet işgalinden sonra 1990’da bağımsızlığını ilan ederek SSCB’den ilk ayrılan ülke oldu. Fakat Sovyetler, Litvanya’ya ham madde tedariğini durdurarak ekonomik bir abluka başlattı. 74 gün süren ablukaya rağmen Litvanya bağımsızlık ilanından vazgeçmedi.
Petrolü ve altını olmayan bu ülke, SSCB’nin çöküşünü takip eden son 36 senede bir teknoloji ihracat endüstrisi kurdu. Litvanya yapımı lazerler NASA, CERN, IBM, Toyota ve Mitsubishi tarafından kullanılıyor.
Litvanya ekonomisi dışa açık, sanayi (gıda işleme, kimya, makine, mobilya) ve hizmet (finans, lojistik, bilişim, turizm) ağırlıklıdır. Ayrıca tarım da önemli bir yer tutuyor. Tahıllar, süt, et ürünleri ve ormancılık başta olmak üzere…
Bu küçük ülke yaklaşık 3 milyon hektar kullanılan tarım arazisine sahiptir. Bizim tarım arazilerimizin toplamı 24 milyon hektar olup, Litvanya’da kişi başına 1 hektardan fazla (10 dönüm) tarım alanı düşerken bizde bu rakam 0,28 hektardır (2,8 dönüm). Bizde nüfus artarken tarım arazileri her geçen gün daha da azalırken, o ülkede böyle bir ihtimal olmadığı için fark daha da açılacaktır. En önemli tarım ürünlerinin başında buğday (yıllık 2,8 milyon tona yakın), şeker pancarı (888 bin ton) ve arpa (619 bin ton) gelmektedir. Nüfusumuz 30 katı olmasına rağmen buğday üretimimiz sadece 8 katıdır (22,5 milyon ton).
Ayrıca ürettikleri tahıllar yüksek kaliteleri sebebiyle uluslararası piyasalarda talep görmektedir. Ülkenin yüzde 35’i ormandır. Kereste ile ilgili endüstriyel üretim, toplam üretimin neredeyse 11’ini oluşturur.
Şimdi fiyat kıyaslamamıza geçebiliriz…
- Ülkede bulunan süpermarket zincirleri; Maxima (yerli), IKI, Norfa (yerli), Lidl ve Rimi’dir.
- Alışveriş tarihi: 27.08.2026.
- Alışveriş yerleri: IKI ve Rimi ile ülkemizin 2 ulusal zinciri.
- Güncel kur: 1 Euro= 55,56 TL.
- Brüt aylık asgari ücret 1.153, net asgari ücret 902 Euro’dur. Bizimki 505 Euro.
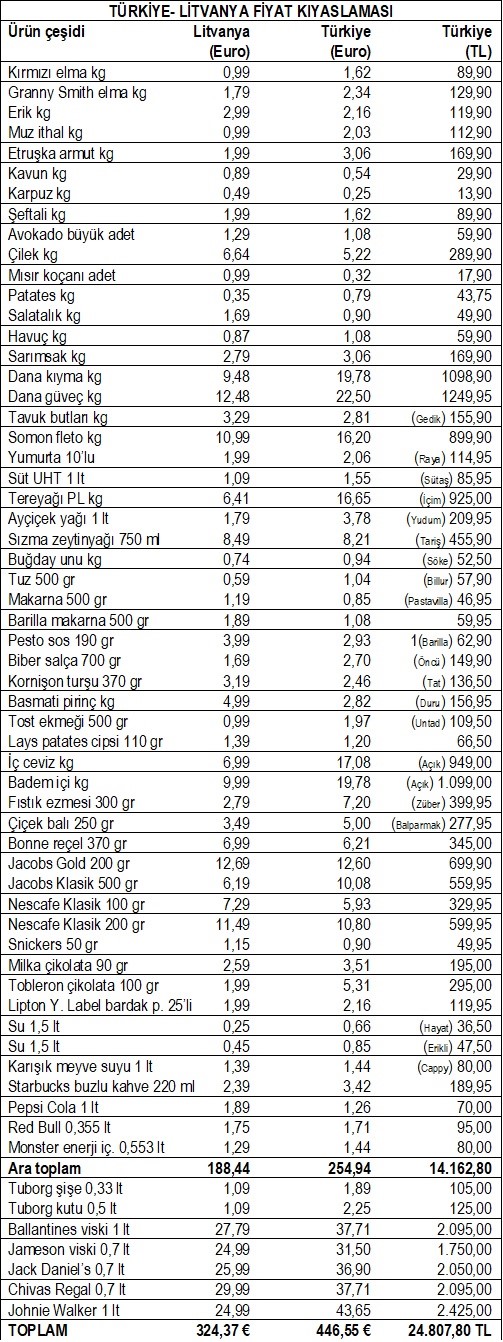
- 61 ürünlük listede biz yüzde 38 pahalıyız. Listede ayrı olarak gösterdiğim alkollü içecekler dışarda tutulursa fark yüzde 35’dir.
- Ayçiçek yağı, iç ceviz, badem içi, tost ekmeği, tereyağı, dana kıyma, patates, muz, Tobleron çikolata, Tuborg kutu bira ve içme suyunda yüzde yüz ve daha fazla pahalıyız.
- Satın alma gücü farkına bakacak olursak; Litvanya vatandaşının geliri yüzde 79 fazlayken, bizim vatandaşımızın harcaması yüzde 38 daha fazladır.
Bu durumda; aynı alışverişi Litvanya tüketicisi aylık geliri ile bir ay içinde 2,8 defa tekrarlayabilirken, bizim tüketicimiz aynı alışverişi 1,1 defa tekrarlayabilir.
Başka bir ifadeyle Litvanya tüketicisi bu alışverişe gelirinin yüzde 36’sını ayırırken, bizim tüketicimiz aynı alışverişe gelirinin yüzde 88’ini ayırmak zorundadır.
Sonuç olarak; sadece market fiyatlarını kıyaslamıyoruz. Buna neden olabilecek diğer yaşam maliyetlerini ve ülke alt yapılarını da konu ediyoruz. Zira bu pahalılığı daha anlaşılır kılmak istiyoruz. Örneğin bizim yıllık gıda enflasyonumuz yüzde 33,79 iken, Litvanya’da bu oran eksidir (%-0,3).
Pahalı kalmamızın nedenleri üzerinde daha geniş analiz istendiğinden buraya sığmayacağı için müstakil bir yazıda ele aldım. Buradan görülebilir.