Ercüment Tunçalp
İki ülkede iki alışveriş (30) Almanya

Almanya Federal Cumhuriyeti 16 eyaletten oluşur. Nüfusu 84,7 milyondur. Avrupa Birliği’nde en yüksek nüfusa sahip olması yanında, dünyanın en çok ihracat gerçekleştiren ikinci ülkesidir. Bu özelliği ile de dünyanın en büyük dördüncü ekonomisi olmayı başarmıştır. ABD, Japonya ve Çin’in ardından…
Almanya’da yüksek öğrenim herkes için ücretsizdir (yabancı öğrenciler için bile). Dünyada tatil için en çok bütçe ayıran millettir Almanlar. Bunun sonucu olarak da bu ülkeden 2024 yılında 95 milyon defa (nüfusundan %12 fazla) yurt dışı seyahat yapılmış. TÜİK verilerine göre 2024’te Türkiye’den yurt dışına çıkış sayısı 11 milyon 391 bin oldu. Nüfusları hemen hemen aynı olan iki ülke arasında yurt dışı seyahatlerdeki fark 8 kattır.
Kişi başı geliri 59.925 dolar olup, Türkiye’nin 15.463 dolardır. Fark 3,8 katıdır. 2026 yılında Almanya’da asgari ücret saatlik 13,90 euro olup, haftada ortalama 40 saat çalışanın aylık brüt geliri 13,90X160= 2.224 Euro’dur. Net asgari ücret ise yaklaşık 1.845 euro olmaktadır. Türkiye asgari ücreti net 28.075 TL ve karşılığı ise 557 euro dur. Buradaki fark da 3,3 katıdır. Ancak bizim asgari ücret neredeyse ortalama ücrettir. Asgari ücretli çalışan oranı sadece yüzde 6,6 olan Almanya’nın ise ortalama ücreti 4.334 Euro’dur. Buna rağmen biz yine de usulü bozmuyor ve net asgari ücretler üzerinden devam ediyoruz. Ancak gerçek fark gösterdiğimizden daha fazladır.
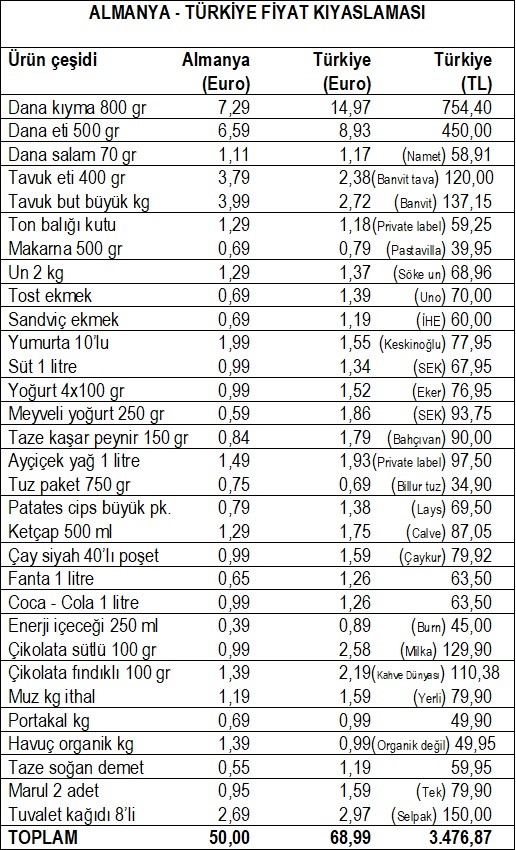
- Almanya’da fiyatlar LIDL’dan, “De Almanya Günlüğüm” adlı YouTuber tarafından 3 Ocak 2026 tarihinde, Türkiye fiyatları ise iki ulusal marketimizden alınmıştır. Alışveriş tarihindeki güncel euro kuru 50,38 TL
- İlişikteki listenin birinci sütununda Almanya fiyatları euro cinsinden, üçüncü sütundaki Türkiye fiyatları TL cinsinden, orta sütunda ise kolay kıyaslanabilmesi için Türkiye fiyatları euro cinsinden gösterilmiştir.
- Aynı alışverişe Almanya’da 50 euro, Türkiye’de 68,99 euro ödenmiştir.
- Listede görüleceği üzere 32 ürünlük aynı alışverişe, euro bazında ülkemizde yüzde 38 daha fazla ödenmiştir. 26 üründe biz pahalıyız, 6 üründe ise daha ucuzuz. Üstelik pahalı olduğumuz ton balık ve ayçiçeği yağı bizde market markasıdır (diğer markalar daha pahalı). Ucuz olduğumuz havuç Almanya’da organiktir. Dana kıyma ve çikolatada 2 katı aşan fiyatlarımız dikkat çekicidir. Pahalı kaldığımız muz, Almanya’da ithal, Türkiye’de yerli üründür.
- Bir Alman tüketici bu alışverişi 1.845 Euro’luk geliri ile bir ay içinde 37 defa tekrarlayabilirken, ülkemiz tüketicisi 557 euro karşılığı olan geliri ile aynı alışverişi 8 defa tekrarlayabiliyor.
- Eğer her iki tarafın da gelir ve fiyat düzeyleri benzerlik gösterseydi, bizdeki alışverişin tutarı 3.476,87 TL yerine 760 TL olmalıydı. Veya 3.476 TL’lik alışverişi yapan vatandaşımızın asgari ücreti 128.612 TL olmalıydı.
- Almanya’da yıllık enflasyon yüzde 2,2 seviyesindedir. Bizde ise sadece ocak ayı enflasyonu bile bu oranın iki katından fazladır (yüzde 4,84).
Yukardaki tablo sadece bizim yaptığımız market kıyaslamalarında ortaya çıkmıyor. TCMB eski Baş ekonomisti Prof. Dr. Hakan Kara’nın ‘Big Mag Endeksi’ üzerinden yaptığı değerlendirmede; 2022 başından bu yana dünyada dolar bazında yüzde 25 artan ürün fiyatlarının Türkiye’de yine dolar bazında yüzde 224 oranında yükseldiğine dikkat çekiliyor. Yani ülkemizdeki artış dünya ortalamasının 9 katı oluyor.
Sonuç olarak; Almanya’nın daha yüksek satın alma gücü ve daha yüksek yaşam standartları yanında, bizim oldukça düşük satın alma gücümüz ve düşük yaşam koşullarımız (en üst %20’lik dilim hariç) iki ülke arasındaki uçurumu ortaya koyuyor. Almanya’daki çalışan zorunlu harcamalarını yaptıktan sonra maaşının yaklaşık yüzde 25’ini biriktirme imkanına sahipken, bizim ülkemizde ise gelirlerin tamamı temel ihtiyaçlar için harcanarak tasarruf imkanı bulunmuyor.
Not: İstanbul PERDER Başkanı Rahmi Kartal’ın dergimize verdiği bir röportaj sonrası bir konuda bilgilendirme ihtiyacı hasıl olmuştur. Kendisine öncelikle yeni görevinde başarılar diler, şahsım için söylediği güzel sözler için teşekkür ederim. Sayın Başkan, benim “Fiyatlamada davranış bozukluğu” görüşüme itirazla ÇAYKUR çaylarındaki fiyat istikrarından bahsetmiştir. Ancak bu örnek isabetli değildir. Zira bu kurum bir iktisadi devlet kuruluşudur ve elbette ürünlerinde fiyat esnekliği düşüktür. Yaptığımız işin esası, Sayın Başkan’ın da belirttiği şekilde; marka, çeşit ve gramaj bakımından ürünlerin tıpatıp aynı olmasını sağlamaktır. Tek istisnası, yurt dışı raflarda bulunamayan yerli ürünlerin zorunlu olarak o ülkelerdeki benzer ürünlerle kıyaslanmasıdır. Küresel markalarda ise (Coca-Cola, Pepsi Cola, Nestle, Milka, Red bull, Nutella gibi) dışarda ve içerde birebir aynı ürünleri karşılaştırıyoruz.
Kaldı ki geçen yıl ABD’de bulunan bir Türk market ile de yerli markalarımızda birebir kıyaslama imkanı bulduk. Şaka gibi ama ek lojistik maliyete rağmen aynı sanal alışveriş döviz bazında yine bizde yüzde 15 pahalı çıktı.
Şimdi aşağıda 8 güncel örnek daha vereceğim:
- Fiskobirlik fındık ezme 180 gr ulusal markette 227,90 TL, Mopaş’ta 89,90 TL.
- Marmarabirlik kuru sele zeytin 400 gr (3xs yeşil kutu) ulusal markette 184,90 TL, Mopaş’ta 109,95 TL, Boldy’de 99,90 TL.
- Sütaş tereyağı yayık 225 gr ulusal markette 200,95 TL (Birim fiyat 893 TL), Şok’ta 350 gr 215 TL (Birim fiyat 614 TL).
- Sütaş tereyağı 750 gr yerel bir markette 632,45 TL (Birim fiyat 847,26 TL), Boldy’de 449,90 TL (Birim fiyat 599,86 TL).
- Milka çilekli-yoğurtlu çikolata 100 gr tablet, yerel bir markette 164,95 TL, Çağrı’da 89,95 TL, Boldy’de 79,90 TL.
- Palmolive aroma sensations 500 gr ulusal markette 330 TL, Watsons’ta 129 TL.
- Solo 6’lı havlu, yerel bir markette 132,20 TL, Özkuruşlar’da 59,95 TL.
- Canped Mesane pedi (L) 10’lu, yerel bir markette 204,65 TL, Hakmar Eksperes’te 115,00 TL.
Neticede, aynı üründe 2 katı aşan fiyatlara küresel genişlikte rastlamak o kadar kolay değildir. Fiyatlamada sorun olduğu inkar edilemez bir ülke gerçeğidir. Bunu yukarıda da belirttiğim üzere benim dışımda da araştıran ve açıklayan birçok akademisyen vardır. En sonuncusunu 2 ay önce ele aldığım bu sorunu TCMB 23 Ocak 2026 tarihinde adeta teyit etmiştir. Yapılan açıklamada; “Yüksek enflasyon dönemlerinde kârlılığın kaybedileceği korkusu firmalarda baskın bir duygu haline gelmekte ve fiyatlama davranışını bozabilmektedir” deniyor. Sanıyorum, artık bu konuyu tartışmak boşa zaman kaybı olacaktır.

Beklendiği gibi oldu ve MB politika faizini yüzde 37’de sabit tuttu. Zira bazı kesimlerin baskılarıyla politika faizini düşürmenin olumsuz sonuçları olurdu. Dolayısıyla MB enflasyonda kalıcı bir düşüş yokken faizi düşürmeyerek, enflasyonun tekrar yükselişe geçmesine izin vermedi ve doğru yaptı.
Çünkü ortada faizi düşürebilecek bir gerekçe oluşmadı…
Neredeyse bir buçuk yıldır yıllık enflasyon yüzde 31-32 bandında seyrediyor.
Diyelim ki; son yıllık enflasyon yüzde 31,54 olduğu halde, politika faizi yüzde 37’den yüzde 36’ya indirilse ve bankalar da buna uysaydı, stopaj kesintisinden sonra reel faiz yaklaşık yüzde 1 eksi olurdu.
“Efendim faiz hesabı ‘beklenen enflasyona göre’ yapılır.”
Peki kimin beklediği hangi enflasyona göre?!
MB bu yıla yüzde 16 enflasyon hedefiyle girdi. Daha sonra hedef yüzde 24’e, tahmin yüzde 28’e revize edildi. Artık kimse yıl sonu için yüzde 30’un altında bir tahminde bulunmuyor. Dolayısıyla ortada öngörülenin yaklaşık 2 katı gerçekleşme var. Bunun güven kaybettirdiği ve beklentileri bozduğu görüldü.
Reel faiz, üzerinde çok durduğumuz bir konudur. Zira enflasyonu da piyasa oluşumunu da etkileme özelliği vardır. İnce hesabını daha önce yaptığım için bu yazıda görünmez tarafı ile sınırlı kalacağım. Reel faiz hesabı kolaydır ama beklenen enflasyon yanlış çıktığında ve/veya net nominal faiz yerine nominal faiz esas alındığında buradan doğru sonuç çıkmaz. Zira mevduat nominal faizi, sadece vitrine konmuş bir orandır ve mevduat sahibini hiç ilgilendirmez. Stopaj düştükten sonraki net nominal faiz önemlidir.
Mevduat sahibi parasını koruyamayınca dövize, altına, gayrimenkule, borsaya yönelir. Nitekim Aralık 2021’deki sert dalgalanmalar sırasında döviz talebini durdurmak ve yatırımcıların TL’de kalmasını teşvik etmek için Kur Korumalı Mevduat (KKM) devreye alındı. Sonuçları bakımından; kısa vadede panik havasını dağıtarak dolarizasyonu geçici olarak durdurmuş ve kuru belli bir seviyede tutabilmişti. Uzun vadede ise; Türkiye ekonomisine 60 milyar dolar yük getirerek Ağustos 2026’da resmen ve fiilen ortadan kaldırılmıştır. Yani toplumun genelinden toplanan vergiler ve kamu kaynakları bir avuç sermaye sahibine aktarılarak ciddi bir gelir adaletsizliği de yaratılmış oldu.
2025 yılını reel faizin gerçekleştiği bir yıl olarak görebiliriz. 2026 yılında da şimdiye kadar mevduat sahibini elde tutacak kadar reel faiz vardır. Ancak MB temkinli olmasına rağmen aşırı çevre baskısına direnç gösterebilmesi de iyice zorlaşmıştır. Diyelim ki, Ekim ayında indirim istek üzerine 200 baz puan olsun ve yüzde 37 olan faiz yüzde 35’e insin.
Buradan hayırlı bir sonuç çıkar mı?
- Eğer bir ülkede politika faizi yüzde 35’e inmişse ve mevduat faizleri de buna paralel oluşuyorsa, stopajdan sonraki net nominal faiz yaklaşık yüzde 29,75’dır. Eğer vade sonunda (örneğin 1 yıl) yıllık enflasyon yüzde 28 çıkarsa sorun yoktur, az da olsa reel faiz oluşması mümkündür ama ya tahmin şaşarsa (çoğu zaman olduğu gibi) vade sonu geldiğinde ne olur?
Örneğin enflasyon beklendiği gibi yüzde 28 değil de yüzde 32 çıkarsa, eksi reel faiz yüzde 2,25 civarındadır ki; 100.000 liranız 97.750 TL’ye düşmüş demektir. İşte bu aradaki 2.250 TL enflasyon vergisidir.
İşte bu nedenle mevduat ve kredi faizleri bankalar tarafından örnekteki politika faizine paralel düşürülürse, mevduat altına, dövize, gayrimenkule kayar ki, bu durumda kredi muslukları tamamen kapanır.
Zira mevduat azalınca kredi hacmi de daralır. Eğer enflasyonla mücadele gerçekten isteniyorsa, eksi reel faizin enflasyona etkisi hesap dışı tutulamaz.
- Kaldı ki bazı verileri iyi okuyarak geleceği tahmin etmek o kadar zor değildir.
Henüz yılın başında ne demişiz?
“Yİ-ÜFE Kasım’da yıllık yüzde 27,23’den, Aralık’ta yüzde 27,65’e yükselmiş. TÜFE düşerken çekirdek enflasyon da Kasım’da yıllık yüzde 30,27’den Aralık’ta yüzde 31,08’e yükselmiştir. “Bu artan maliyetlerin habercisidir ve bir müddet sonra raf fiyatlarına da yansıyacağını gösterir” demişiz…
Ocak ve Şubat aylarında yansımış mı? Sorunun cevabını yaşayarak gördük…
Sonuç olarak; merkez bankaları, ekonomik istikrarı tehlikeye atmamak adına faiz indirim kararlarını somut gerekçelere ve verilere dayanarak alırlar.
- En temel gerekçe enflasyonun kontrol altına alınmış ve düşüş trendine girmiş olması gerekir. Şu anda böyle bir durum var mı? Yok…
- Geleceğe yönelik enflasyon beklentilerinin MB hedefleriyle uyumlu hale gelmesi gerekir. Henüz bunun gerçekleşmediğini de yukarda belirttim.
- Geçici etkilerden arındırılmış çekirdek enflasyon göstergelerinin istikrarlı bir düşüş sergilemesi şarttır. Ona da bakalım. Enerji, gıda, alkollü içecekler, tütün ve altın hariç hesaplanan çekirdek enflasyonun son 3 ayda yıllık değişimi; Haziran %29,84, Temmuz 29,91, Ağustos %30,07 çıkmıştır. Yani burada da gerekli düşüş sağlanamamıştır.
Daha düşük faizle kredi musluklarını açmak güzel bir fikir olsa da tüketici harcamaya geçeceğinden ve mevduat havuzunun seviyesi düşeceğinden sürdürülebilir değildir. Zira, bankalar açısından söylüyorum; “Almadan vermek, Allah’a mahsustur.”
Bankalar, ya politika faizi düşse de faizi yukarda tutacaklar ya da mevduat toplayamayacaklar. Bu bakımdan kredi faizlerinin düşmesini bekleyenler, bunun o kadar kolay olmadığını bilmeliler.
Bundan sonraki faiz kararı 22 Ekim’de olmasına rağmen (yaklaşık 40 gün sonra) falcılar çalışmaya başladılar. “Efendim MB açıklamasının satır aralarında yüzde 1’lik indirim olacağı görülüyor”muş. MB ne karar alacağını kendisi bilmiyor ki, sizler nereden biliyorsunuz? Zira Eylül enflasyonu 3 Ekim’de açıklanacak, ne çıkacağı bilinmiyor. Savaş devam ediyor, ne getireceği belli değil. Beklenen diğer ekonomik verilere bakılacak (Dış Ticaret Dengesi, Sanayi Üretim Endeksi, Bütçe Dengesi, Cari İşlemler Dengesi, işsizlik oranı gibi), sonra faiz kararına yön verilecek. Yani faiz indirimi gelebilir ama o karar bugünden belirlenemez.
Birçok ülke ile yaptığımız fiyat kıyaslamalarında pahalı çıktığımızı son 5 senedir yayımlıyoruz. Ancak yıllar geçtikçe bizim aleyhimize fark daha da açılıyor.
Elbette yüksek enflasyon ana sebeptir ama bunu besleyen birçok neden vardır.
Döviz kurunun baskılanmasından kaynaklanan TL’nin aşırı değerlenmesini en başa alıyorum. Sık değindiğim diğer sebeplerin bir özetini de yazının ikinci bölümüne bırakıyorum.
Döviz baskılanıyorsa yurt içi fiyatlar döviz bazında yurt dışına göre artar. Döviz kuru MB müdahaleleri veya çeşitli politikalarla frenlenir ve enflasyondan daha az artması sağlanırsa, TL bazında zamlanan her ürünün dolar karşılığı otomatik olarak yükselir. Örneğin dolar kuru 50 TL’de baskılanırken, fiyatı 500 TL (10 Dolar) olan bir ürün, iç enflasyonla 750 TL’ye çıktığında kur da ancak 55 TL’ye yükseliyorsa, yeni fiyat 13,6 Dolar olur. Yani ürün fiyatı %50 artarken, kur %10 arttığındaki tablo budur.
Bu durum sadece market fiyatlarını değil turizmi ve ihracatı da olumsuz etkiler. İthalat cazip hale gelirken, son zamanlarda görüldüğü gibi yurt dışı tatil de (restoran, otel, alışveriş) vatandaşımız için tercih nedeni olur.
Örneğin, Dedeağaç vatandaşlarımızın bu amaçla en fazla ziyaret ettikleri yerlerden biridir (yakınlık nedeniyle).
Madalyonun diğer yüzüne de bakacak olursak; kişi başı gelirimizin 18.103 Dolardan yıl sonunda 20.000 Dolara ulaşacağı öngörülüyor. Ancak nüfus çoğunluğu böyle bir paranın cebine girdiğinden haberi yoktur.
Peki ne vardır?
Yine kurun baskılanması kaynaklıdır. Kur artışlarının enflasyon altında kalması, TL’nin son 5 senede döviz sepeti karşısında yüzde 50’nin üzerinde değerlenmesi, kişi başı geliri kağıt üzerinde 5 bin dolardan fazla artmış gibi gösteriyor. Yani bu gelir refah artışından değil enflasyonla kur artışı arasındaki farktan kaynaklanıyor.
Bunu da canlı bir örnek üzerinden görelim. Türkiye’nin 2025 yılı toplam GSYH’si 63 trilyon 240 milyar 524 milyon TL; kişi başı GSYH’si 714.682 TL’dir. Ortalama Dolar kuru olarak 39,48 TL alındığından karşılığı 18.103 Dolar çıkmaktadır. Bir konuyu daha açıklamam gerekiyor. Nüfus 86,5 milyon olduğu halde yukardaki hesabın 88,5 milyon üzerinden yapılması küresel standartlar gereğidir.
“Bir ülkede 1 yıldan uzun süre yaşayan herkes (mülteci ve sığınmacılar dahil) ekonomik anlamda ‘yerleşik’ sayılır”. (Uluslararası hesaplar sistemi – ESA 2010)
Diyelim ki; 714.682 TL olan kişi başı gelir karşısında, dolar kuru 39,5 TL yerine 55 TL çıksaydı (baskılanmadığı durumda) ve bu seviyeden hesaplansaydı, kişi başı gelir 18.103 Dolar yerine 12.994 Dolar olarak çıkar ve daha gerçekçi olurdu.
Zira bugün asgari ücret 28.075 TL olup, neredeyse ortalama ücrete yakındır.
Üstelik kişi başı gelir hesabı içinde bebekler, ev hanımları, yaşlılar, kısaca her fert vardır. Aileyi 5 kişi üzerinden hesaplarsak; bir eve yılda 18.103X5= 90.515 Dolar girmesi demektir ki karşılığı yaklaşık yıllık 3,6 milyon TL, aylık 300.000 TL çıkar. Nüfusun yüzde 80’i için bu rakamın yarısı bile ancak hayalleri süsler. Elbette kişi başı gelir bir ortalamayı ifade eder ama nüfusun yüzde 80’ini ortalamadan bu kadar uzaklaştırır mı?
Küresel genişlikte en pahalı ülke olmamızın diğer sebepleri:
Bunları istek üzerine yer darlığı sebebiyle özet olarak belirteceğim ama geniş analizi görmek isteyenler işaretli kelimeleri tıklayarak erişim sağlayabilirler.
- Tam 14 aydır yüzde 30’lara takılı kalan yapışkan enflasyonun nedeni öncelikle hükümet politikaları ile ilgilidir.
- Fırsatçı enflasyonu spekülatörlerin ve fırsatçıların yarattığı ek enflasyondur. En sık et, ayçiçek yağı, çikolata gibi birçok kategoride rastladığımız şekilde…
- En son kuru soğan örneğinde gördüğümüz plansız üretim…
- Bir türlü tedavi edilemeyen fiyatlamada davranış bozukluğu…
- İhmal edilen demiryolu taşımacılığı…
- Fahiş fiyata gerekçe yaratmada ustalaştık. Girdi maliyetinde artış bütün dünyada var. Onları yüzde 0,3 etkileyen artış, bizde dolar bazında yüzde 3-5 gösteriliyor ve yukardaki eylemlere alt yapı oluşturuyor. En kötüsü kimse bizim ortaya koyduğumuz hesabı yapıp buna itiraz etmiyor!
Sonuç olarak; enflasyonla mücadele sadece hükümetlerden beklenemez. Bütün kesimlerin omuz vermesi gerekir. En kötüsü sadece alt ve orta gelir grubunun bu yükü taşımasıdır ki, bu anlayış sürdükçe (hep bana) halkın satın alma gücü daha da düşecek, bu durumda da gelecekte boşuna müşteri yolu gözlenecektir.
Reel sektörün en önemli çelişkisi; hem Ağustos 2027 için beklenen enflasyonu yüzde 33 olarak belirtmeleri hem de faiz indirimi istemeleridir. Peki enflasyon düşmeden faizin düşürülmesi (sonucu eksi reel faiz) enflasyona yol vermez mi?
Dedik ya, büyük ihtimalle belki de bu isteniyor!
Karar vericilere gelirsek, enflasyon düşmediği halde faizi düşürmek belki piyasaların gönlünü alabilir ama eksi reel faizin TL’ye olan güveni azaltması, devamında daha da ağır bir maliyet yaratabilir. Yani bunun sonu yoktur…
Bazı kesimlerin nominal faiz üzerinden yaptıkları reel faiz hesabı hatalıdır.
Dikkate alınması gereken stopajdan (%15) sonraki net nominal faizdir.
Ülkemizde küçük denemelere rağmen bu konuda geç kalınmış olduğunu kabul etmeliyiz. Artık brandalı kasa ile karayolu taşımacılığı asgariye indirilmelidir. Zira meyve sebze fire oranı en yüksek ülkeler arasında yer alıyoruz. Kışın ürünün donmasından, yazın sıcaktan etkilenmesinden, yoğun trafik şartlarının getirdiği gecikmelerden artık kurtulmamız gerekir.
Demiryolu taşımacılığının avantajları saymakla bitmez…
- Ciddi bir maliyet tasarrufu sağlar. Ülkemizde fiyatların pahalı olmasının 2 önemli nedeni; en pahalı karayolu taşımacılığına mecbur kalmamız ve onun getirdiği yüksek firelerdir. Demiryolu, verimliliği ve rekabet gücünü artırabilir.
- Daha hızlı ve kesintisiz hat ile karayolundan daha kısa bir nakliye sağlar. Elbette bugünkü hatlar üzerinden değil, özel çift hat ve hızlandırılmış tren uygulamasıyla bu neticeye ulaşılabilir.
- Olumsuz hava koşullarından etkilenme oranı çok düşüktür. Aşırı yağmur, kar yağışı ve fırtına karayolundaki gibi aksamalara neden olmaz.
- Akaryakıt fiyat dalgalanmaları yüzünden karayolu taşımacılığında bütçe planlaması yapmak zordur. Demiryolu taşımacılığı sabit fiyatlandırma avantajı sunduğu için planları daha sağlıklı yapabilme imkanı sağlar.
- Kapasite üstünlüğü de bu kanalı avantajlı kılıyor. Antalya- İstanbul arasındaki demiryolu projesi gerçekleşirse; örneğin Migros’un her gün en az 10 kamyonla yaptığı sevkiyat tek tren seferi ile daha çabuk hedefine ulaşabilir.
- Karayoluna kıyasla daha düşük emisyon değerleri sunarak çevresel hedeflere doğrudan katkı sağlar.
Avrupa’da taze meyve ve sebzeler bu kategoriye özel demiryolu hatları üzerinden taşınabilmektedir. Hem de sadece ülke içinde değil; örneğin İspanya gibi Güney Avrupa ülkelerinden, Kuzey ve Batı Avrupa’ya (Birleşik Krallık, Hollanda, Almanya, Polonya ve İskandinav ülkelerine) taşıma yapılabilmektedir. “Reefer” olarak adlandırılan konteynerler, -25 C ile +25 C arasında ürün cinsine uygun şekilde ayarlanabilmektedir.
İsviçre genelinde ürünlerin yaklaşık yarısı trenlerle taşınmaktadır. İsviçre Migros’un lojistik partnerleri ile uzun yıllardır sürdürdüğü oldukça gelişmiş bir demiryolu lojistik ağı vardır. Migros İsviçre, demiryolu yük taşımacılığında ciro bazında bir numaralı müşteridir. Migros ürünlerini taşıyan trenler yılda yaklaşık 12 milyon kilometre yol kat ediyorlar. Ayrıca bu perakende zincir günde yaklaşık 320 yük vagonu hareket ettirebiliyor (railmarket.com).
İsviçre, verimlilik ve dakiklik açısından Avrupa demiryollarında altın standart olarak görülmektedir.
Hollanda, Avrupa’ya taze meyve-sebze girişinin ve dağıtımının ana merkezlerinden biridir. İspanya’nın Valensiya bölgesinden Hollanda’ya (Rotterdam) kadar uzanan, taze ürünlere özel vagonlarla taşınan demiryolu hatlarının geçmişi uzun yıllara dayanır.
Yaptığım fiyat kıyaslamalarında Avrupa’da gördüğümüz ithal taze ürünlerin daha düşük fiyatları bundan da kaynaklanmaktadır. Almanya ise gelişmiş alt yapısı ve merkezi konumuyla Avrupa’nın demiryolu taşımacılığının lideridir.
Avrupa dışında ise taze gıda taşımacılığında, demiryolunu en iyi ve en efektif kullanan ülkeler genellikle geniş coğrafi mesafelere sahip, gelişmiş soğuk zincir (cold chain) lojistik alt yapısı bulunan ülkelerdir. Taze meyve sebze, et ve süt ürünlerinin bozulmadan taşınması için bu ülkeler; soğutmalı konteynerler kullanmaktadır.
- ABD, taze gıda taşımacılığında dünyadaki en büyük ısı kontrollü demiryolu ağına sahiptir. Kaliforniya ve Washington gibi tarım merkezlerinde üretilen taze sebze ve meyveler, binlerce kilometrelik mesafeleri aşarak ülkenin en uzak metropollerine taşınır. Bu trenler karayoluna kıyasla hem maliyeti yüzde 40’a kadar düşürür hem de karbon ayak izini ciddi oranda azaltır (Fresh Plaza).
- Çin, hem devasa iç pazarı beslemek hem de uluslararası ticareti yönetmek amacıyla demiryolu soğuk zincir lojistiğine en hızlı yatırım yapan ülkedir. Güneydoğu Asya’dan (örneğin Tayland ve Vietnam) ithal edilen tropikal meyveler, hızlı tren hatları ve soğutmalı vagonlarla doğrudan Çin’in iç bölgelerine ulaştırılmaktadır (Market Research.com).
- Rusya, Pasifik kıyılarından (Vladivostok) avlanan taze ve donmuş deniz ürünlerini trenlerle 9.000 km ötedeki Moskova ve St Petersburg gibi batı şehirlerine taşır. Son yıllarda Orta Asya ülkelerinden (Özbekistan, Kazakistan) taze meyve sebze ithalatını ve kendi ürettiği et ve süt ürünlerinin ihracatını tamamen bu reefer vagonlu tren hatlarına kaydırmışlardır.
- Hindistan hükümeti yerel çiftçilerin taze ürünleri büyük şehirlerdeki pazarlara hızlı ve ucuza ulaştırabilmeleri için özel “Kisan rail” (Çiftçi trenleri) ağını kurmuştur. Böylece taze gıdanın tarladan pazara ulaşırken bozulma oranını yüzde 50’den fazla azaltmışlardır.
Sonuç olarak; bu yatırımın geciktiği her zaman dilimi içinde ekonomiye ve şirketlere kaybettireceği milli değer tahmin edilemeyecek kadar fazladır.
Hem bu kategoride en pahalı pazar olmaktan hem de yukardaki ülkelerden rekabette geri kalmaktan kurtulmak üzere öncelikle sadece taze meyve sebzeye özel çift hat yatırımı şarttır. Kaldı ki, Antalya-İstanbul arasında normal hat bile yoktur. Ülkemizin merkezi konumu İstanbul Havalimanı ile nasıl değerlendirildiyse daha fazlası böyle bir hat için gerçekleştirilebilir. Böylece Avrupa ile birleşecek hat, Türkiye’yi Avrupa perakende zincirlerinin alternatifsiz tedarik kaynağı yapar.
İşte yukarda başarılı uygulamaları anlattım. Daha fazla gecikmenin kaybettirecekleri ortadadır…