Ercüment Tunçalp
Yüksek elma fiyatları hâlâ neden düşmüyor?

Elma hasadı Ağustos sonu ile Eylül başı itibariyle başladı, Kasım ayına kadar sürecek. 2025 rekoltesi don sebebi ile %38 düştü ama bundan yaralanmak da fırsatçılara kaldı. Böylece çiftçimiz elmayı dünyaya göre çok ucuza satarken, aracıların fiyatları şişirmeleri ve bazı marketlerin de yüksek kâr marjları sebebiyle tüketicimiz dünyanın en pahalı elmasını yemek zorunda kaldı.
“Bu sene don vurdu, elma az olacak” şeklinde “yok” algısı yaratıp, elmaları depolara çekerek ve piyasaya akışı yavaşlatarak yapay fiyat artışı sağladılar. Elmayı soğuk hava deposunda tutmak stokçuluk değildir. Ancak sorun fiyat artışı sağlamak üzere arzı kısmaktır. Aşağıda rakamlarla açıklayacağım…
Türkiye, coğrafi yapısı ve iklim çeşitliliği sayesinde elma yetiştiriciliğine en uygun ülkedir ve dünya üretiminde ikinci sırada yer almaktadır.
Türkiye’yi tam bir elma ülkesi yapan üretim bölgelerimize gelince;
- Isparta, Türkiye’nin açık ara elma başkentidir. Toplam üretimin yaklaşık %25’ini sağlayan Eğirdir, Gelendost ve Yalvaç ilçeleri adeta bir elma denizidir.
- Antalya’nın Korkuteli ve Elmalı gibi yüksek rakımlı ilçelerinde yoğun ve kaliteli üretim yapılır. Karaman, Türkiye’nin ikinci büyük elma üretim bölgesidir.
- Niğde, en fazla dikim alanına sahip illerden biridir ve üretimde üçüncü sıradadır. Amasya, Bolu (Seben), Sivas (Gürün), Yalova, Kayseri (Yeşilhisar, Yahyalı), Konya (Ereğli ve Karapınar), Denizli (özellikle Çivril), Tokat, Çorum, Ardahan (Posof), ülkemizin her yerine yayılmış üretim bölgeleridir.
Neden böyle bir giriş yaptığımın anlaşıldığını umuyorum. Sorun bütün tarımsal ürünlerimiz için geçerli olsa bile elmanın ayrıcalığı görülsün istedim. Zira bu üründe kendine yeterlilik oranımız %150’dir…
Bölgelerimizde şu anda elma üretici fiyatları 20-28 TL aralığındadır. Iskarta kısımları 4-5 TL den meyve suyu fabrikalarına gitmektedir.
Önce büyük zincirlerde bu günkü (22.09.2026) elma satış fiyatlarına bakalım:
Granny Smith 100–130–158-160 TL, golden elma 100–120-140 TL, gala elma 80 TL, elma yaz 70-90 TL fiyatlarla satılmaktadır.
Şimdi de maliyet fiyatları:
- Elma toplama günlük işçi yevmiyesi 1.500 TL’dir. Bir işçi günde 600 kg elma toplar. 1.500/600= 2,5 TL kg işçilik maliyetidir. Bodur bahçelerde bu miktar 800 kg’a çıkar, maliyet 2 liranın altına düşer. Biz 600 kg’a göre hesap yapacağız.
- Soğuk hava depolarının aylık saklama maliyeti ortalama 3-3,5 TL’dir. Ancak bu maliyet Kasım ayından itibaren başlar. Zira o zamana kadar marketlere direkt bahçeden veya kendi depolarından ürün gider.
- Eylül 2026 itibariyle yapılan en son akaryakıt güncellemeleri ve 100 TL seviyesindeki motorin maliyeti dikkate alındığında, Antalya’dan İstanbul’a giden 20 tonluk bir kamyonun (amortisman, otoban, köprü geçiş, şoför ve dönüş maliyeti dahil) kg elma başına nakliye maliyeti 4,50-5,50 TL arasındadır. Burada da kamyonun boş döneceğine göre maliyet hesapladık. Yük bulunması durumunda bu maliyet daha da düşer. Nakliye maliyeti 800 km yola göredir. Ancak Yalova İstanbul’a 93 km, Seben 319 km, Denizli 577 km uzaklıktadır.
Şimdi de yukardaki maliyetin içinde yer alan mazotu ayırarak bakalım.
Antalya-İstanbul arası ortalama 800 km’dir. 20 ton ürün taşıyan bir kamyon/TIR 100 km’de 40 litre mazot tüketir. Ve tek yönde yaklaşık 320 litre yakıt tüketir. Yani (320 litreX100 TL= 32.000 TL) sadece kg başına düşen yakıt maliyeti 32.000 TL/20.000 kg= 1,6 TL’dir. İşte fahiş fiyata gerekçe yapılan tablo budur. Bir kamyonun Antalya’dan İstanbul’a malı teslim edip, boş/dolu riskini de kapsayan toplam nakliye sefer bedeli bugün için ortalama 90.000-110.000 TL’dir. Yukardaki kg başına 4,5-5,5 TL maliyet böyle bulunmuştur. Eğer frigorifik (soğutuculu) araç tercih edilirse, kilogram başına 0,50 TL daha maliyet yansır.
Şimdi toplayalım; 24 TL (ürün fiyatı)+0,25 (%1 stopaj)+2,50 TL (toplama işçiliği)+3,25 TL (aylık soğuk hava saklama maliyeti)+5 TL (nakliye bedeli)+2,50 TL (ambalaj, kasa , sarf malzemesi maliyeti)+0,75 TL (Antalya yükleme, hammaliye)+0,25 TL (%1 rüsum )= 38,50 TL tutar. Ürün fiyatı bu gün 20 TL’ye düştüğü ve şimdilik soğuk hava maliyeti olmadığı için perakendeciye Ekim ayı maliyeti 31,25 TL olur.
Perakendeciler için fiziksel bir hâl zorunluluğu yoktur. Sadece dijital bildirim (HKS) ve vergilendirme bakımından rüsum (%1) ödemekle yükümlüdürler.
- Bahçeden alımlarda genelde belli bir kalibrajın altında (60-65 mm sınır) olan ürünlerle; dolu vuruğu, dal batığı, kuş yeniği gibi hasarlı olan ürünler bahçede kalır ve meyve suyu fabrikalarına gönderilir. Yani alım esnasında fire yoktur.
2025 yılında “yok” denen elmanın son 3 yıllık kıyaslamalı rekolte durumu:
- 2023’te 4.600.000 ton, 2024’te 4.420.000 ton, 2025’te 2.710.000 ton. Son sene %38’lik düşüş var. Nedeni zirai don olayıdır.
- Yıllara göre kıyaslamalı iç tüketim miktarı: 2023’te 2.925.000 ton, 2024’te 2.880.000 ton, 2025’te 2.150.000 ton. Son sene %25’lik düşüş var. Yok denen senede bütün eksik dörtte bir oranındadır. Bu fark ithalat yoluyla giderilebilirdi.
- Yıllara göre kıyaslamalı ihracat miktarı: 2023’te 358.000 ton, 2024’te 317.000 ton, 2025’te 185.000 ton. 2025 yılında önceki seneye göre düşüş %42, daha da önceki yıla göre düşüş %48’dir. Bunun anlamı iç piyasadaki fiyatın daha yüksek seyretmesi ve tüccara daha cazip gelmesidir.
- Yurt dışından ithal edilen elma miktarı sembolik düzeydedir (400 ton). Bu daha da şaşırtıcıdır. Fiyatı aşırı şişen üründe ithalatın artması beklenmez mi?
Elmanın kırmızı etten ne farkı vardır, buradan soruyorum…
Sonuç olarak; 2025’te ortalama üretici fiyatı 24 TL olan elmanın enflasyona rağmen bu seneki fiyatı yaklaşık 20 TL’dir. Ancak üretici fiyatı gerilese de bu düşüş tüketiciye yansımamaktadır.
Son 6 ayda güncel kurlar üzerinden fiyat kıyaslaması yaptığımız ülkelerle olan farkımızı da göstermek isterim. Ülkelerin elma fiyatları yanında parantez içindeki fiyatlar bize aittir. Karadağ 1,49 € (2,36 €), Çekya 1,53 € (1.86 €), Finlandiya 1.25 € (1,87 €), Moldova 0,70 € (1,69 €), Hırvatistan 0,84 € (2,27), Danimarka 2,67 € (2,63 €), Portekiz 1,46 € (2,73 €), Arnavutluk 1,23 € (2,15 €).
Görüldüğü gibi 8 ülkeden 7’si ile aramızda fiyat uçurumu vardır. Bir ülke ile de hemen hemen aynı seviyedeyiz…

Bütün dünya meyve sebzeyi ve diğer taze ürünleri demiryolu üzerinde hareket ettirirken, bizim karayoluna mecbur kaldığımızı geçtiğimiz haftalarda yazmıştım.
Konunun tam merkezinde olan bir arkadaşım, “Birçok ülkeden örnek vermişsin ama bir eksiği daha tamamlamalısın” dedi ve devam etti, “Cumhuriyetin kuruluşunu takiben ‘yurdu demir ağlarla örme’ projesinin nasıl başladığını ve neden ara verildiğini de yazmalısın” dedi.
Şimdi ben de o görevi yerine getiriyorum…
Türkiye’de yük taşımacılığının tarihi 1856 yılında 130 km’lik İzmir-Aydın Demiryolu Hattı imtiyazının verilmesi ile başlar. Cumhuriyet öncesi dönemde yabancı şirketlere verilen imtiyazla, onların denetiminde ve ülke dışı ekonomilere hizmet eder türde gerçekleştirilen demiryolu hatları, 1924’ten itibaren Devlet Demiryolları Kanunu ile devletleştirilmişti. Cumhuriyetimizin ilk yıllarında onca kıtlığa, imkansızlığa rağmen demiryolu yapımı İkinci Dünya Savaşı’na kadar büyük bir hızla sürmüş, savaş nedeniyle 1940’dan sonra yatırımlar yavaşlamıştı. Yine de 1923-1950 yılları arasında (27 yıl gibi kısa sürede), 3.764 km’lik demiryolu inşa edilmişti. 1951- 2001 yılları arasında ise (50 yılda) 1.736 km demiryolu yapılmıştı.
1950 yılından itibaren karayolunun altın çağı başlar. Marshall yardımı ile demiryolları adeta yok sayılarak, karayolu yapımına hız verilir. 1960 sonrası da planlı kalkınma dönemlerinde, demiryolları için öngörülen hedeflere hiçbir zaman ulaşılamaz. Bu politikaların sonucu olarak, 1980’li yılların ortalarında da ülkemizde hızlı bir karayolu yapım seferberliği başlar, otoyollar GAP ve turizmden sonra ülkemizin 3. büyük projesi haline gelir.
Bu çerçevede 1990’lı yılların ortalarına kadar otobanlar için yılda yaklaşık 2 milyar dolarlık yatırım yapılır. Bu bakımdan demiryollarının yük taşımacılığındaki payı 1950’den 2000 yılına kadar yüzde 60 geriler.
Türk demiryolu sektörü için 2000 yılından itibaren yeniden canlanma olur.
2000 yılında 10.922 km olan toplam demiryolu uzunluğu 2023 itibariyle 12.803 km’ye ulaşır. Bu ağın 11.590 km’si konvansiyonel hatlardan, 1.213 km’si ise YHT hatlarından oluşmaktadır. (imo.org.tr)
2009 yılında Ankara-Eskişehir, 2011 yılında Ankara-Konya, devamında da Eskişehir-İstanbul, Ankara-Sivas, Ankara–Bursa, Ankara-İzmir YHT projeleri devreye sokulmuştur. Bu yolcu taşımacılığında gelinen noktadır. (utikad.org.tr)
Yük taşımacılığını ayırarak incelediğimizde, toplam demiryolu taşımacılığı içindeki yıllara göre payı; 1950’de %68,2, 1960’da %52,9, 1970’te %24, 1980’de %11,8, 1990’da %9,8, 2000’de %5,3, 2016’da %4,3 şeklinde büyük düşüş gösteren bir tablo ile karşılaşıyoruz. (Dr. İlhami Pektaş)
Gözde kolay canlandırmak üzere demiryolu uzunluğunun tarihsel gelişimine de bakalım…
- Osmanlı İmparatorluğundan devir 4.559 km,
- 1940 yılında 8.637 km,
- 1950 yılında 9.204 km,
- 2001 yılında 10.940 km,
- 2020 yılında 12.803 km,
- 2026 yılında 13.919 km (TC Ulaştırma ve Altyapı Bakanlığı).
Görüldüğü gibi 1940-1950 yılları arasında demiryolları durgunluk dönemine girmiş, 1950’li yıllardan sonra ise demiryolu yapımı neredeyse durma noktasına gelmiştir. Nedeni, yukarda da belirttiğim gibi ABD’nin Marshall yardımları ile ulusal çıkarlarımıza uymayan, tümüyle karayolu ağırlıklı ve tamamen ithalata dayalı bir ulaşım politikası izlenmesidir. (railwayturkey.com)
Dolayısıyla Cumhuriyetin ilk yıllarında “Demir ağlarla ördük anayurdu dört baştan” vizyonu devredeyken, 1950’de Marshall yardımı ile tanışmış olduk. Yardımın şartı olarak; ABD’nin yönlendirmesi ile Türkiye ağırlıklı olarak tarım ve hafif sanayiye yönelmiş, bu durum ağır sanayi yatırımlarını geciktirmiştir. Bununla da yetinmemişler, ABD yardımlarının bir diğer şartı olarak (kullanım şartı) mali kaynakların ve modern iş makinalarının karayolu inşasına tahsis edilmesini sağlamışlardır. Neticede karayolu odaklı büyüme; otomotiv, yedek parça, lastik ve petrol gibi sektörlerde amaçlandığı gibi ABD ve Batı pazarlarına olan bağımlılığı ciddi oranda artırmıştır.
Sonuç olarak; 1923-1950 yılları arasındaki Türkiye’nin olanakları ve teknolojisi ile günümüz Türkiye’sinin olanakları ve teknolojisi karşılaştırıldığında, demiryollarına sonraki yarım asırlık sürede (1950- 2000) ray döşenmediği görülmektedir.
Cumhuriyet ideolojisinde demiryolları sadece bir askeri lojistik aracı değil, aynı zamanda tarımsal üretimi artıracak ve üretilen malları hızla tüketim merkezlerine ulaştıracak bir “iktisadi can damarı” olarak görülüyordu.
Osmanlı döneminde Fransız/İngiliz sermayesiyle yapılan Mersin-Tarsus-Adana Demiryolu, genç Cumhuriyet hükümetinin ilk millileştirdiği hatlardan biri olmuştur (22 Nisan 1924).
Bu hattın satın alınmasındaki temel amaç, Çukurova’da üretilen pamuk, narenciye, taze sebze ve meyvelerin Mersin Limanı üzerinden ihracatını kolaylaştırmak ve iç pazara kontrollü şekilde sevk edilmesini sağlamaktı (Dergi Park). Nitekim bu ürünleri Ankara, Kayseri ve hatta Karadeniz’e taşımak üzere planlanan stratejik proje Kayseri-Ulukışla Demiryolu Hattı’dır (Sinan Meydan).
3 Eylül 1933’te tamamlanan bu hat, Torosları aşarak Adana ve Çukurova havzasını doğrudan İç Anadolu’ya bağladı. Dönemin ekonomi raporlarında ve TBMM tutanaklarında, bu hattın açılmasıyla birlikte sebze ve meyvelerin tüketim merkezlerine hızlı ve çürümeden ulaştırılmasının hedeflendiği açıkça vurgulanmaktadır (ReseorchGate).
Cumhuriyetin ilk yıllarında sadece ray döşemekle kalınmamış, taze meyve sebzenin nakliyesi için özel yalıtımlı veya buzlu vagonların (dönemin ilkel soğuk hava lojistiği) tedarik edilmesi devletin iktisadi planları arasında yer almıştır.
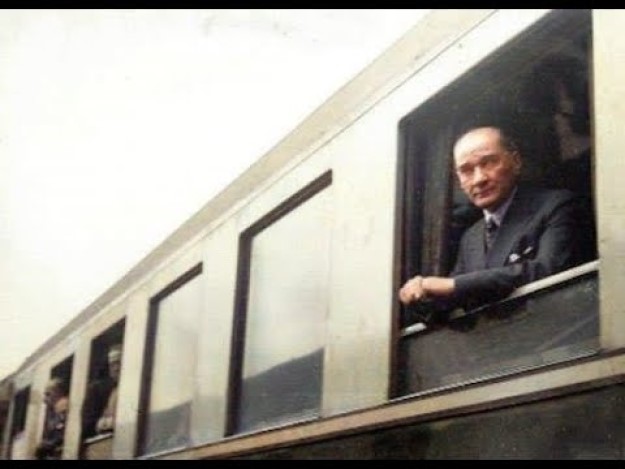
İşte Ulu Önderimiz Atatürk’ün, savaş alanlarında geçirdiği sürenin dışında, kısa ömrüne sığdırdığı çok sayıdaki projelerden sadece biri de budur.
Litvanya, Kuzeydoğu Avrupa’da yer alan bir ülkedir. Komşuları Letonya, Polonya, Belarus ve Rusya’dır (Kaliningrad). Batısında Baltık denizi bulunur.
- Nüfusu: 2.898.000.
- Yüzölçümü: 65.300 kilometrekare (yaklaşık Konya ilimizin yüzde 50 fazlası.
- Kişi başı milli geliri: 36.545 Dolar.
- Başkenti: Vilnius şehridir.
- Ülkenin AB’ye kabul edilme tarihi 2004 yılıdır.
- Genel olarak Litvanya Batı Avrupa ülkelerine kıyasla daha uygun yaşam maliyetlerine sahiptir. Örneğin bir stüdyo daire kirası 400 Euro’dur.
- Litvanya, yüksek gelirli ve gelişmiş ekonomiye sahip bir ülkedir.
- Bu ülke, Avrupa’nın en büyük tatlı su kaynağına sahip ülkelerinden biridir. Diğeri de Danimarka’dır.
Bir zamanlar Avrupa’nın en büyük devletiydi. 14. yüzyılın sonlarına doğru, Litvanya Büyük Dükalığı Baltık Denizi’nden Karadeniz’e kadar uzanarak günümüz Belarus’unu, Ukrayna’nın büyük bir bölümünü ve Polonya ile Rusya’nın geniş kısımlarını kapsıyordu.
Yakın tarihe bakacak olursak; 50 yıllık Sovyet işgalinden sonra 1990’da bağımsızlığını ilan ederek SSCB’den ilk ayrılan ülke oldu. Fakat Sovyetler, Litvanya’ya ham madde tedariğini durdurarak ekonomik bir abluka başlattı. 74 gün süren ablukaya rağmen Litvanya bağımsızlık ilanından vazgeçmedi.
Petrolü ve altını olmayan bu ülke, SSCB’nin çöküşünü takip eden son 36 senede bir teknoloji ihracat endüstrisi kurdu. Litvanya yapımı lazerler NASA, CERN, IBM, Toyota ve Mitsubishi tarafından kullanılıyor.
Litvanya ekonomisi dışa açık, sanayi (gıda işleme, kimya, makine, mobilya) ve hizmet (finans, lojistik, bilişim, turizm) ağırlıklıdır. Ayrıca tarım da önemli bir yer tutuyor. Tahıllar, süt, et ürünleri ve ormancılık başta olmak üzere…
Bu küçük ülke yaklaşık 3 milyon hektar kullanılan tarım arazisine sahiptir. Bizim tarım arazilerimizin toplamı 24 milyon hektar olup, Litvanya’da kişi başına 1 hektardan fazla (10 dönüm) tarım alanı düşerken bizde bu rakam 0,28 hektardır (2,8 dönüm). Bizde nüfus artarken tarım arazileri her geçen gün daha da azalırken, o ülkede böyle bir ihtimal olmadığı için fark daha da açılacaktır. En önemli tarım ürünlerinin başında buğday (yıllık 2,8 milyon tona yakın), şeker pancarı (888 bin ton) ve arpa (619 bin ton) gelmektedir. Nüfusumuz 30 katı olmasına rağmen buğday üretimimiz sadece 8 katıdır (22,5 milyon ton).
Ayrıca ürettikleri tahıllar yüksek kaliteleri sebebiyle uluslararası piyasalarda talep görmektedir. Ülkenin yüzde 35’i ormandır. Kereste ile ilgili endüstriyel üretim, toplam üretimin neredeyse 11’ini oluşturur.
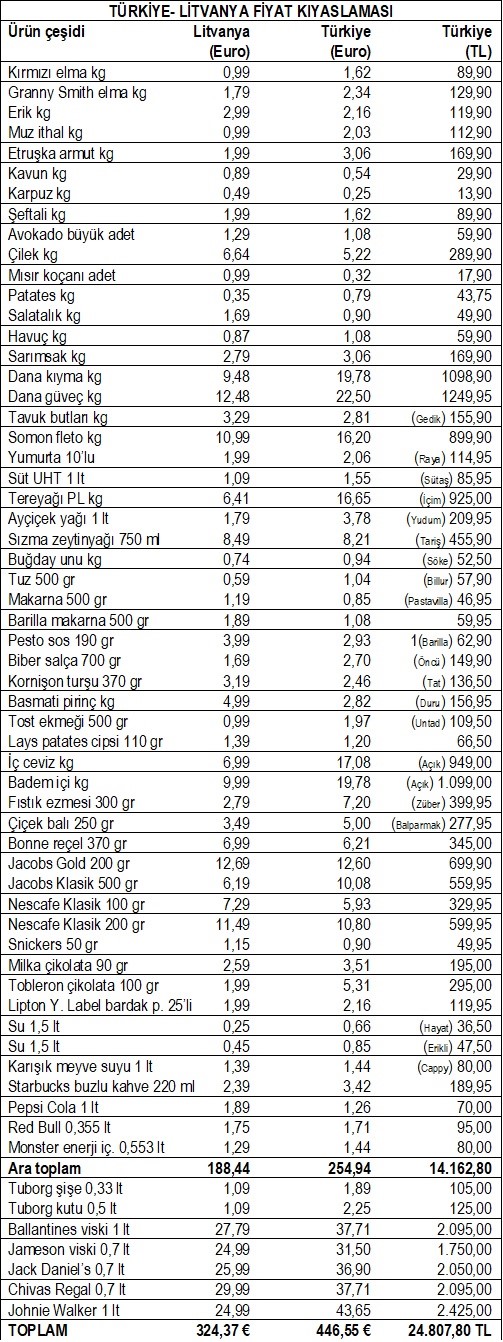
Şimdi fiyat kıyaslamamıza geçebiliriz…
- Ülkede bulunan süpermarket zincirleri; Maxima (yerli), IKI, Norfa (yerli), Lidl ve Rimi’dir.
- Alışveriş tarihi: 27.08.2026.
- Alışveriş yerleri: IKI ve Rimi ile ülkemizin 2 ulusal zinciri.
- Güncel kur: 1 Euro= 55,56 TL.
- Brüt aylık asgari ücret 1.153, net asgari ücret 902 Euro’dur. Bizimki 505 Euro.
- 61 ürünlük listede biz yüzde 38 pahalıyız. Listede ayrı olarak gösterdiğim alkollü içecekler dışarda tutulursa fark yüzde 35’dir.
- Ayçiçek yağı, iç ceviz, badem içi, tost ekmeği, tereyağı, dana kıyma, patates, muz, Tobleron çikolata, Tuborg kutu bira ve içme suyunda yüzde yüz ve daha fazla pahalıyız.
- Satın alma gücü farkına bakacak olursak; Litvanya vatandaşının geliri yüzde 79 fazlayken, bizim vatandaşımızın harcaması yüzde 38 daha fazladır.
Bu durumda; aynı alışverişi Litvanya tüketicisi aylık geliri ile bir ay içinde 2,8 defa tekrarlayabilirken, bizim tüketicimiz aynı alışverişi 1,1 defa tekrarlayabilir.
Başka bir ifadeyle Litvanya tüketicisi bu alışverişe gelirinin yüzde 36’sını ayırırken, bizim tüketicimiz aynı alışverişe gelirinin yüzde 88’ini ayırmak zorundadır.
Sonuç olarak; sadece market fiyatlarını kıyaslamıyoruz. Buna neden olabilecek diğer yaşam maliyetlerini ve ülke alt yapılarını da konu ediyoruz. Zira bu pahalılığı daha anlaşılır kılmak istiyoruz. Örneğin bizim yıllık gıda enflasyonumuz yüzde 33,79 iken, Litvanya’da bu oran eksidir (%-0,3).
Pahalı kalmamızın nedenleri üzerinde daha geniş analiz istendiğinden buraya sığmayacağı için müstakil bir yazıda ele aldım. Buradan görülebilir.
Kısa bir süre önce “yaş sebze ve meyve piyasasında fiyatları manipüle ederek haksız kazanç sağladıkları” iddia edilen 41 büyük dağıtıcı firmaya operasyon yapıldı. Bu buz dağının görünen kısmıdır. Aşağıda görünmeyen kısımda nelerin olduğunu 8 yıl önceden başlayarak sıralayacağım. Ayrıntılı görmek isteyenler işaretli kelimeleri tıklayabilirler.
Fahiş fiyat ülkemizin bir gerçeğidir. Sadece her sektörde fiyatların manipüle ediliş tarzı farklıdır. Burada dürüst işletmeleri tenzih ederim.
Ortak olan husus, girdi maliyetleri bahanesi ile fiyatların şişirilmesidir. Şimdiye kadar kırmızı et, ayçiçek yağı, çikolata ve birçok kategori hakkında analizler yaptım. Bu günkü konumuz meyve-sebzedir ve bizim de en fazla analiz ettiğimiz kategori budur.
- On sene önce “Hal Yasa Taslağı” gündeme gelince; yasa üzerine görüşlerimi bildirmiştim. Özet olarak; “Haller borsa niteliğinde kurumlardır. Komisyoncu çiftçinin garantörüdür. Ancak bu mesleğin tüccarlığa dönüştürülmesi maliyetleri artırır” demiştim.
- Bir sene önce de yeni yasanın önündeki engelleri yazmıştım. Zira bu yasanın çıkmasını ve daha şeffaf hale gelmesini istemeyen çevreler olduğunu belirtmiştim. “Hal sisteminin doğru çalışmasına izin verilse denge unsuru olacağını” söylemiştim.” Komisyonculuk esasında meyve sebze ticaretinin önemli unsurudur, ancak aradaki bozuk tanelerin ayıklanması şartıyla” diye de bitirmiştim.
- Altı yıl önce ise daha önemli olan tedarik kanalı sayısının birçok akademik kaynakta görüldüğü üzere 6 değil (çünkü gelişmiş ülkelere ait), bize özel kanal sayısının 33 olduğunu belirtmiş ve tedarik zinciri içinde yer alan meslek gruplarının (bazıları hiç duyulmamış) ayrıntılı izahını yapmıştım. Elbette aradan geçen zamanda kanal sayısı daha da arttı ve yeni meslek grupları sisteme dahil oldu. Örneğin, üretici ile tüketici arasındaki yolun kısalması beklenirken; bazı perakendeciler kendi tedarik şirketlerini, bazıları da manav bölümünü devrettikleri işletici firmaları sisteme dahil ettiler. Böylece kısalması gereken yol daha da uzamış ve fiyatlar da şişmiş oldu.
- Şimdi önümüzde öyle bir tablo var ki; üretici ve tüketici birlikte kaybederken, bütün feryat onlardan çıkıyor. Aradakiler ise kendi çözümlerini üretebildikleri için sessiz kalıyorlar.
- Beş ay önce “gıda tedarik zincirinin alarm verdiğini”, meyve sebzede kalabalık olan dağıtım kanallarının sadeleştirilmesi gerektiğinin de altını çizmiştim.
Bugün geldiğimiz noktada; üretici ve tüketici arasındaki mesafe açıldıkça aracıların kazançları tırmanıyor. Haliyle tüketiciye maliyeti de artıyor.
Bir ürün düşünün, para etmediği için tarlada kalıyor; aynı ürün tüketiciye aşırı pahalı geldiği için tezgahta çürüyor. Örneğin havuç üreticide 11 TL’ye alıcı bulamazken, markette 55 TL’ye zor satılıyor. Elma bahçesi sahibi müşteri yolu gözlerken, markette 120 TL’yi aşan etiketler görüyoruz. Özellikle yaz döneminde tarlada kilosu 10 TL’ye düşen domates tezgahlarda 60 liranın altına inmiyor. Karpuz ve kavun çoğu zaman nakliye ve toplama maliyetinin altında fiyat teklif edildiği için tarlada sürülerek imha ediliyor. Aynı ürünler şehirlerde pahalı fiyatı sebebiyle dilimle satılıyor.
Örneğin Hollanda’da süreçlerin şeffaf, kısa ve anlaşılır olması işleri kolaylaştırıyor ve bütün katılımcılara gelirin adil paylaşımını sağlıyor.
Hollanda’da domatesin üreticiden çıkışı 0,80 € ile 1,20 € bandında iken, Albert Heinj veya Jumbo gibi süpermarketlerde tüketiciye satış fiyatı 1,80 € ile 2,50 € civarındadır. Yani tüketici fiyatı üretici fiyatının yaklaşık 2 katıdır, bizdeki gibi 6-7 katı değil. Bu ülkede süreç üreticiye başka avantajlar da sunuyor. Üreticinin büyük kısmı ürünlerini ekmeden önce kooperatiflere veya zincir marketlere sözleşmeli olarak bağlıyorlar. Fiyatlar önceden belirlendiği için tarlada anlık fiyat çöküşleri riski oldukça düşük kalıyor. Olası bir pazar doyması veya kriz anında, üreticilerin finansal kayıpları gelişmiş tarım sigortaları ve Avrupa Birliği sübvansiyon mekanizmaları ile büyük ölçüde güvence altına alınıyor.
Sonuç olarak; hemen hemen dünyanın bu en başarılı modelini alıp uygulamak o kadar zor değildir. Yeter ki ürüne hiç elini değmeden kazanç sağlayan gereksiz aracılardan bu kanal temizlenebilsin…
Bu bakımdan yazının başında belirttiğim operasyonu ümit veren bir gelişme sayabiliriz. Rekabet Kurulu ve Ticaret Bakanlığı’nın tespit ettiği; tedarikçi konumundaki bazı mükelleflerin “Arzı düşük, maliyeti yüksek” göstermeleri ancak ortak aklın ürünü olabilir. Küçük bir grup tarafından başarılamaz. Üreticide 8 lira olan kapya biberin fiyatını henüz tarladan hareket etmeden üçe katlamak (24 lira), ürün yola çıktıktan sonra tüketiciye gelene kadar fahiş fiyata nasıl ulaştığını söylüyor zaten. Vefat etmiş (ölü) kişiler adına sahte müstahsil makbuzu düzenleyenin, yakalanmayacağına dair oluşan özgüveni, denetimden sorumlu birimlerin de incelenmesini gerektiriyor. Bir katkı daha yapayım; gider pusulaları incelenip işçilerle de konuşulmasında fayda vardır.
Yukarda belirttiğim gibi Avrupa’da perakendecilerin direkt üreticiden alım yapıp, lojistik giderleri de ilave ederek yürüttükleri şeffaf bir sistem vardır.
Yıllar önce bizde de vardı. Üstelik bunu yapan perakendeci bu avantajı etiketlere de yansıtarak piyasada denge unsuru olurdu. Kazanç çok satarak sürümden sağlanırdı. Ve direkt üreticiden almak bütün satıcılar için özendirici olurdu. Hatta pazar esnafı bile bu kısa tedarik yolunu çok kullanırdı. Ancak zincirin gereksiz olan diğer halkaları buna engel oldular, bazı satıcıların da bu işine geldi. Tekrar ediyorum; bu gün hayli kalabalıklaşan süreç içinde yaratılan karambolü çözmek o kadar kolay olmuyor ve tercih nedeni de zaten bu oluyor.